El sector privado afronta dificultades sin precedentes para acceder a financiación en un momento en que es muy necesaria.
Los trabajadores de la economía de plataformas y las personas con bajos ingresos en las economías emergentes figuran entre los colectivos que reciben menos servicios.
Las estructuras de financiación innovadoras podrían ser clave para abordar este problema.
Mientras los países se preparan para nuevos aumentos en el número de casos y fallecimientos por COVID-19, se intensifica la carrera por movilizar recursos. Los gobiernos han reforzado las capacidades de sus sistemas de salud pública y han adoptado medidas de seguridad financiera para ciudadanos y empresas. Sin embargo, los gobiernos también son conscientes de la magnitud del desafío en juego y han buscado cooperar con el sector privado, e incluso cooptarlo.
Los gobiernos han actuado de diversas formas, desde abrir la asistencia financiera a través de instituciones financieras de desarrollo hasta invocar leyes de emergencia para obligar a la industria manufacturera privada a producir. Y, pese a los comprensibles obstáculos derivados de los cierres y del distanciamiento social, los actores del sector privado han hecho lo que mejor saben hacer: convertir enormes desafíos en enormes oportunidades.
Las empresas sanitarias lideran el esfuerzo en cuidados críticos, diagnóstico, cadena de suministro y otras áreas afines. Las pruebas de cribado y diagnóstico con alta sensibilidad y especificidad ya están disponibles en el mercado. Actores ajenos al sector sanitario también han reconvertido sus líneas de montaje para fabricar respiradores, desinfectantes de manos, equipos de protección individual (EPI) y otros suministros esenciales. Las entidades prestamistas buscan reasignar y desplegar fondos hacia nuevos segmentos de clientes que se identifican semana a semana. Los capitalistas de riesgo y las instituciones financieras están detectando oportunidades de inversión normalmente inviables, pero de repente rentables, para aportar capital urgente y oportuno.
Eliminar los obstáculos a la financiación
Pese a las buenas intenciones respaldadas por acciones tangibles, el sector privado opera actualmente en circunstancias inusuales, y muchas empresas se enfrentan a desafíos de financiación sin precedentes. Los actores de impacto, incluidos los donantes, pueden ayudar a las empresas a superar estas barreras mediante mecanismos de financiación flexibles.
Por ejemplo, las cadenas de suministro y la logística han sufrido una presión indebida, sobre todo porque el punto de origen de muchas de ellas se encuentra en China. Los intermediarios deben comprometerse con precios y fechas de entrega acordados previamente con los proveedores de servicios sanitarios, pero deben pagar el precio por adelantado y en su totalidad a los fabricantes. Sin embargo, se enfrentan a problemas en la fase final, desde mercancías bloqueadas en centros de fabricación chinos sometidos a confinamiento, hasta la interrupción del transporte terrestre, que debe coordinarse perfectamente con los envíos entre países, pasando por la fluctuación de precios de una misma logística debido a patrones de demanda que cambian rápidamente, y los riesgos para el capital circulante por pagos retenidos.
Esto conduce de forma natural a una situación en la que los intermediarios empiezan a dar prioridad a los compradores que pagan al contado y se llevan la mercancía, y son precisamente las instituciones públicas con mayores necesidades las que resultarían más afectadas en un escenario así, debido a sus procesos de contratación más estrictos. Los donantes pueden ayudar concediendo préstamos de capital circulante con condiciones muy favorables a los intermediarios, o garantizando un precio a los intermediarios y compensando las diferencias entre los precios acordados previamente y los costes finales. Esto reduce el coste del capital para los intermediarios, lo que les permite alinear el valor para los accionistas con el valor para la salud pública y atender a las instituciones de salud pública en situaciones en las que, de otro modo, no lo harían.
A medio plazo, el COVID-19 podría dar lugar a la vacuna con el menor tiempo de comercialización jamás registrado, tal como preveía Bill Gates. Sin embargo, esto es solo una parte del rompecabezas: pueden ser necesarias garantías de volumen que aseguren una cantidad determinada de compras para que la capacidad de fabricación se construya con antelación y a tiempo para encajar con la transición de los laboratorios a las fábricas.
La necesidad de estructuras de financiación innovadoras
Las microfinancieras, tanto tradicionales como orientadas a una misión, buscan ofrecer financiación en condiciones favorables a una fuerza laboral que se encuentra temporalmente desempleada a causa de la crisis. Sin embargo, este segmento demográfico queda fuera de la zona de confort de estas entidades prestamistas. Muchas personas no tienen cuenta bancaria, y mucho menos un historial bancario suficientemente largo. Y esto no es un préstamo para el sustento: es exactamente lo contrario. Su finalidad es ayudarte a quedarte en casa. Al mismo tiempo, las empresas y los grupos de particulares han buscado donar o recaudar fondos para distintas intervenciones que apoyen a este segmento. Por muy bien intencionadas y necesarias que sean estas intervenciones, solo llegarán a un número limitado de personas necesitadas. Existe la posibilidad de combinar estos dos fondos, con ánimo de lucro y filantrópico, para generar una especie de multiplicador de impacto.
Se trata de necesidades de financiación atípicas, por lo que pueden requerir estructuras de financiación atípicas e innovadoras. Vemos dos posibles estructuras para dos perfiles demográficos diferentes. En primer lugar, los trabajadores de la economía de plataformas o semiformales (por ejemplo, los conductores de Uber) tienen una capacidad de pago relativamente mayor y un historial bancario razonable. Sin embargo, las entidades prestamistas se mantendrán al margen, dada la falta de claridad sobre el horizonte de reempleo y sobre el nivel y el momento de la recuperación del mercado laboral. Si las fundaciones y las entidades de recaudación de fondos pueden ofrecer un período de devolución garantizado, esto permitiría negociar préstamos con condiciones muy favorables con entidades prestamistas deseosas de desplegar sus fondos en estos tiempos turbulentos.
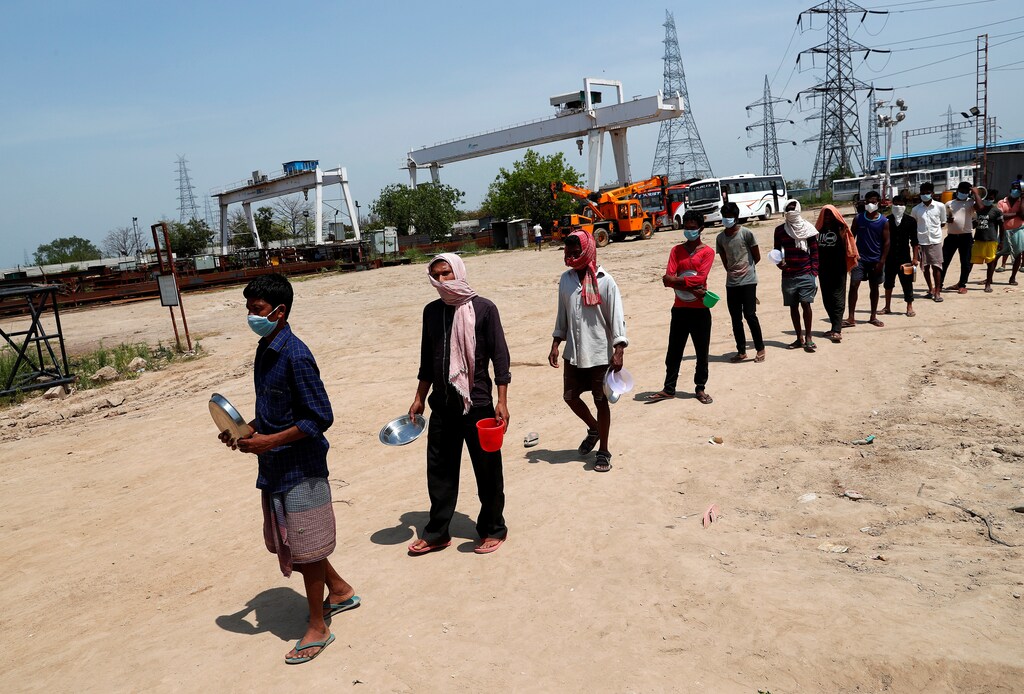
En segundo lugar, los trabajadores de bajos ingresos, como los peones de la construcción en India, tienen una capacidad de pago menor y no tienen historial bancario. Afortunadamente, los gobiernos han propuesto apoyo financiero para este colectivo mediante transferencias directas de prestaciones. Desafortunadamente, un gran número de personas de este segmento no tienen cuenta bancaria ni están inscritas en los programas adecuados para beneficiarse de este apoyo monetario. El dinero filantrópico de donantes bien intencionados puede utilizarse para crear cuentas bancarias, y las inscripciones podrían desbloquear desembolsos gubernamentales mucho mayores y proporcionar un apoyo más sostenible a estos segmentos (por ejemplo, 10 $ de su dinero desbloquean 100 $).
La crisis en curso cambiará de forma significativa el funcionamiento de los ecosistemas sanitario, financiero y logístico y, por tanto, la forma en que operan los actores de impacto. Por ejemplo, la telemedicina, la eterna dama de honor del sector sanitario, podría por fin haberse consolidado. Aunque muchos clientes podrían dejar de utilizarla cuando termine la pandemia, muchos usuarios seguirán recurriendo a los servicios de telemedicina. Los diagnósticos se orientarán hacia sistemas de atención en el punto de cuidado siempre que sea posible, y las entidades prestamistas podrían descubrir perfiles demográficos hasta ahora no explorados.
En un mundo posterior al coronavirus, el sector privado afrontará desafíos completamente nuevos y tendencias de emergencia en todo el recorrido sanitario, y la financiación de impacto puede ayudar a gestionarlos de forma estratégica.



