La pandemia de COVID-19 ha trastocado las cadenas globales de valor.
Aún se desconoce el alcance y la magnitud total de los daños.
Los expertos Adnan Seric y Deborah Winkler prevén que, como consecuencia del coronavirus, veremos un auge de la automatización y, posteriormente, una disminución de la globalización.
La actual pandemia de COVID-19 ha dejado al descubierto por completo las vulnerabilidades de las cadenas globales de valor (CGV), que se caracterizan por una elevada interdependencia entre las empresas líderes mundiales y los proveedores ubicados en varios continentes. Muchos países se enfrentan actualmente a la escasez de suministros de equipos médicos esenciales, en particular procedentes de China, lo que también se ha denominado «contagio del lado de la oferta» (Baldwin y Tomiura, 2020). Las empresas y los países también se enfrentan a riesgos asociados a las políticas comerciales nacionales proteccionistas: los aranceles de importación elevados pueden haber provocado la escasez de productos y equipos médicos esenciales procedentes de China en Estados Unidos (Bown, 2020), mientras que las restricciones a la exportación de suministros médicos pueden haber agravado la escasez de suministros (Evenett et al., 2020).
Mucho antes de la pandemia de COVID-19, con el fin de mitigar los riesgos de la cadena de suministro, aumentar la flexibilidad y mejorar las normas de los productos, las empresas líderes mundiales han recurrido a tecnologías de la Industria 4.0, como robots, la impresión 3D y las fábricas inteligentes, y en ocasiones han relocalizado en su país de origen parte de su producción. Incluso en países en desarrollo como Bangladés, por ejemplo, los fabricantes por contrato del sector textil han empezado a sustituir trabajadores por robots para adaptarse al aumento de los salarios (Wall Street Journal, 2018). Afrontar esta pandemia podría acelerar algunas de las tendencias de los últimos años, entre ellas la adopción de tecnología y el uso de nuevos datos (Goldberg, 2020). Ante esos cambios pertinentes, este artículo pretende examinar la siguiente cuestión relevante para las políticas: ¿podría la crisis actual impulsar aún más la automatización y la relocalización en las CGV?
La automatización y la relocalización en el país de origen mitigan los riesgos a los que se enfrentan las empresas en caso de pandemia u otra crisis
La demanda mundial de respiradores y de equipos de protección individual (EPI), como mascarillas médicas, pantallas de plástico y guantes, se ha incrementado de forma exponencial a medida que el número de casos de COVID-19 se ha disparado. En consecuencia, los países se enfrentan a la escasez de suministros de equipos médicos esenciales y de piezas y componentes de dichos equipos, y recurren a la Industria 4.0, incluida la impresión 3D y la inteligencia artificial, para cubrir algunas de estas carencias. La Administración de Alimentos y Medicamentos de Estados Unidos, por ejemplo, colabora con socios gubernamentales y público-privados, entre ellos America Makes, el Instituto Nacional de Innovación en Fabricación Aditiva, para responder a la escasez de suministros médicos mediante la impresión 3D de válvulas de respiradores y otras piezas de respiradores, así como de mascarillas y pantallas de plástico (Force Biotech, 2020).
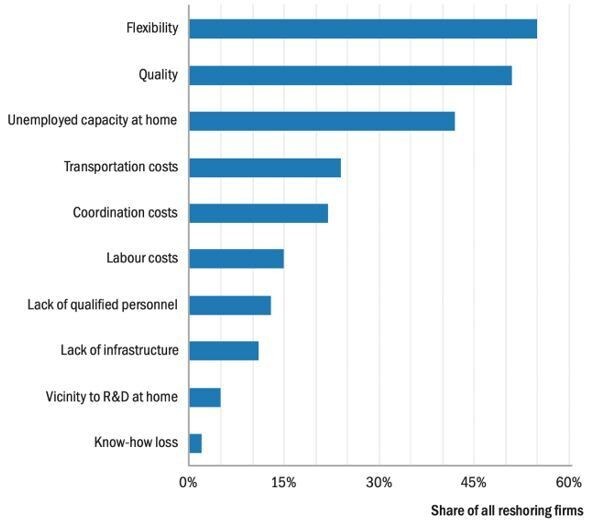
Desde la perspectiva de las empresas líderes, la Industria 4.0 abre paso a nuevas tecnologías que ahorran mano de obra y que podrían reducir la dependencia de mano de obra poco cualificada y de bajo coste en la fabricación. Esto tiene implicaciones para la geografía global de la producción, ya que cabe esperar que las cadenas de valor adquieran un carácter más regional, acercándose a los principales mercados de consumo final (en China, la UE, Japón y Estados Unidos). Es probable también que la Industria 4.0 influya en la longitud de las cadenas de valor, ya que la automatización podría consolidar varias fases de la cadena de valor. Además, la Industria 4.0 podría influir en las decisiones de relocalización de las empresas líderes a la luz de la creciente importancia de los ecosistemas empresariales de apoyo y flexibles (Hallward-Driemeier y Nayyar, 2017). Una encuesta a nivel empresarial realizada con una muestra de unas 2.500 empresas manufactureras de ocho países europeos confirma que la flexibilidad y la calidad del producto fueron los dos principales impulsores de sus actividades de relocalización en 2015 (Figura 1).
Varios factores parecen respaldar el argumento de que la automatización y, posiblemente, la relocalización se acelerarán tras la pandemia de COVID-19. La automatización y la relocalización permiten un ajuste más flexible a la evolución de la demanda, mitigando los riesgos de las empresas en caso de pandemia u otra crisis. El caso de las pruebas automáticas de COVID-19 en la República de Corea (es decir, las muestras son analizadas por una máquina de diagnóstico en lugar de por personas) demuestra que la automatización facilita los ajustes del lado de la oferta (por ejemplo, mediante pedidos bajo demanda), acelera el proceso de análisis y reduce el riesgo de error y contaminación (CNN, 2020). Las políticas industriales que pretenden reforzar el sector sanitario de un país y reducir su dependencia de las cadenas de suministro mundiales podrían acelerar las tendencias hacia la automatización y la relocalización, en particular en lo relativo a bienes considerados críticos para la seguridad nacional. Esta posibilidad ha sido expresada recientemente por políticos y asesores económicos de Estados Unidos y de otros países (The Hill, 2020).
Sin embargo, también hay razones para no preocuparse por una reversión total de la globalización
Garantizar el suministro de bienes esenciales no requiere necesariamente la relocalización de la producción. Los países pueden prepararse para una pandemia acumulando respiradores y equipos médicos esenciales, incluso si se han fabricado en el extranjero, así como aplicando reformas del sector sanitario que llevan mucho tiempo pendientes. Aunque las empresas podrían replantearse sus estrategias y considerar la automatización o la relocalización para mitigar riesgos futuros, es poco probable que cadenas de suministro enteras se automaticen a corto plazo. La automatización de determinados subcomponentes puede no ser viable o ni siquiera deseable, por ejemplo, debido a la escasez de trabajadores cualificados capaces de manejar las máquinas, o en el caso de productos con una baja relación valor-peso.
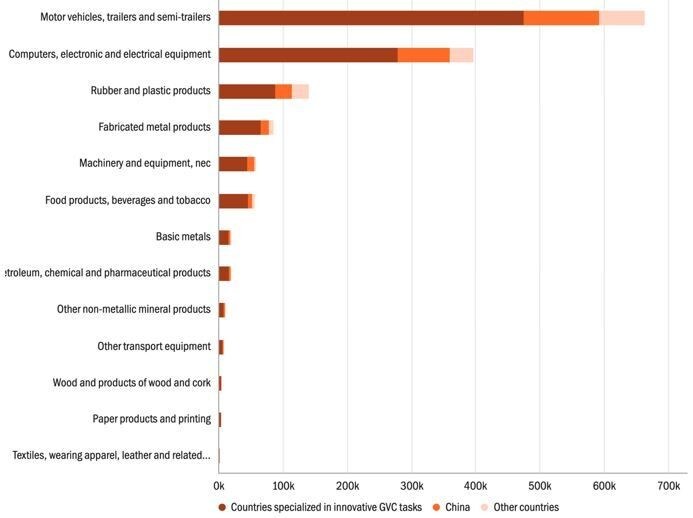
El stock mundial de robots industriales sigue concentrado en determinados países y sectores manufactureros (Figura 2). En 2016, alrededor de un millón de robots industriales en el sector manufacturero se utilizaban en países especializados en tareas innovadoras de las CGV. Estos países se caracterizan por una elevada participación en las CGV, una alta proporción de servicios manufactureros y empresariales en sus exportaciones y un alto nivel de compromiso con la innovación, e incluyen a muchos países europeos, Canadá, Estados Unidos, Israel y algunos países asiáticos (Japón, Singapur y la República de Corea) (Banco Mundial, 2019). Mientras que solo China utilizó más de 260.000 robots en su producción manufacturera, los demás países emplearon únicamente 150.000 robots. Casi la mitad de los robots se utilizaron en la producción de vehículos de motor (664.000), seguida de la fabricación de ordenadores y electrónica (cerca de 400.000). Los robots se emplearon en menor medida para producir caucho y plásticos, metales elaborados, maquinaria y equipos, y alimentos y bebidas.
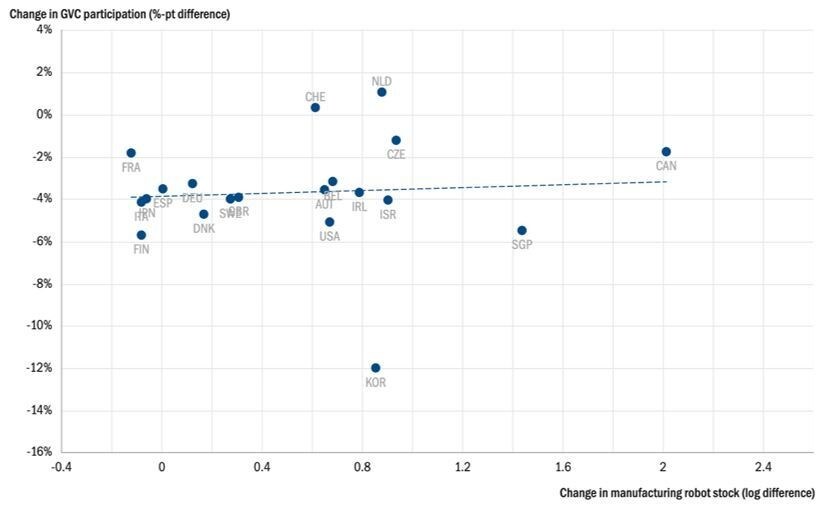
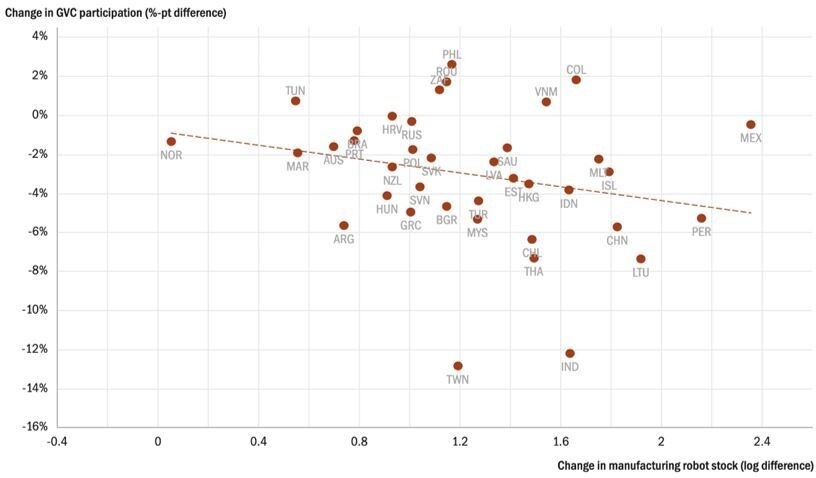
Además, los datos no respaldan de forma unánime una asociación negativa entre la automatización y la participación en las CGV. Aunque la participación retrospectiva en las CGV del sector manufacturero disminuyó en la mayoría de los países entre 2011 y 2016, mientras que el stock de robots industriales aumentó, su relación varía según el tipo de país. Los diagramas de dispersión muestran la correlación de los países especializados en tareas innovadoras de las CGV en comparación con China y otros países (Figura 3a + 3b). Aunque el análisis no revela causalidad alguna, las diferencias entre los tipos de país son llamativas. Una mayor robotización en los países especializados en tareas innovadoras de las CGV (panel superior), que utilizan la mayor parte de los robots industriales, parece asociarse con un descenso menor de la participación en las CGV. Un estudio reciente concluye que la robotización en los países industrializados ha promovido el comercio Sur-Norte de piezas y componentes en diversos sectores entre 1995 y 2015 (Artuc et al., 2018). El diagrama de dispersión de China y otros países (panel inferior), en cambio, muestra una correlación negativa. Un mayor uso de robots se asocia con un descenso más pronunciado de la participación retrospectiva en las CGV. Las implicaciones para el desarrollo dependen de los tipos de insumos extranjeros adquiridos en un país determinado (intensivos en mano de obra o no), así como de la relación entre los robots y la mano de obra en los sectores pertinentes.
Otros acontecimientos, como la entrada en las CGV de países de menor coste y el crecimiento de la demanda de bienes de consumo de gama media en los mercados emergentes, podrían en realidad frenar la tendencia hacia la automatización y la relocalización. Etiopía, por ejemplo, ha logrado incorporarse a las CGV y crear numerosos empleos para trabajadores del sector textil, especialmente mujeres, pero actualmente no tiene un salario mínimo regulado, lo que convierte al país en una ubicación de inversión atractiva para las empresas líderes mundiales del sector textil (Africanews, 2019). Además, la demanda de productos de consumo asequibles, como electrónica y prendas de vestir, está creciendo en los mercados emergentes. Los fabricantes de equipos originales como Tecno (Región Administrativa Especial de Hong Kong), Torque (Filipinas) y Viettel (Viet Nam), por ejemplo, han penetrado en los mercados de teléfonos inteligentes de Asia y África (Perlman, 2017). La automatización y la relocalización parecen menos probables en las CGV intensivas en mano de obra que se dirigen a consumidores de los mercados emergentes, al menos a corto y medio plazo.
La pandemia de coronavirus ya nos ha dejado varias lecciones. Desde la perspectiva comercial, la libre circulación de bienes y servicios esenciales, desde mascarillas y componentes de respiradores exportados desde China hasta médicos trasladados en avión a Italia desde Cuba (Reuters, 2020), la automatización de tareas críticas como las pruebas, y la ausencia de proteccionismo comercial y de trabas burocráticas, desempeñan conjuntamente un papel en la superación de esta pandemia y en la mejora de la preparación. Esperamos que estas lecciones se tengan en cuenta cuando demos forma al mundo posterior a la COVID-19.
Nota del editor
Publicado originalmente el 22 de abril de 2020 por la Plataforma de Análisis Industrial de la ONUDI (IAP), una plataforma digital de conocimiento que combina análisis de expertos, visualizaciones de datos y narración sobre temas relevantes para el desarrollo industrial. Las opiniones expresadas en este artículo son las de los autores y no reflejan necesariamente las opiniones de la ONUDI ni de las demás organizaciones con las que los autores están afiliados.



