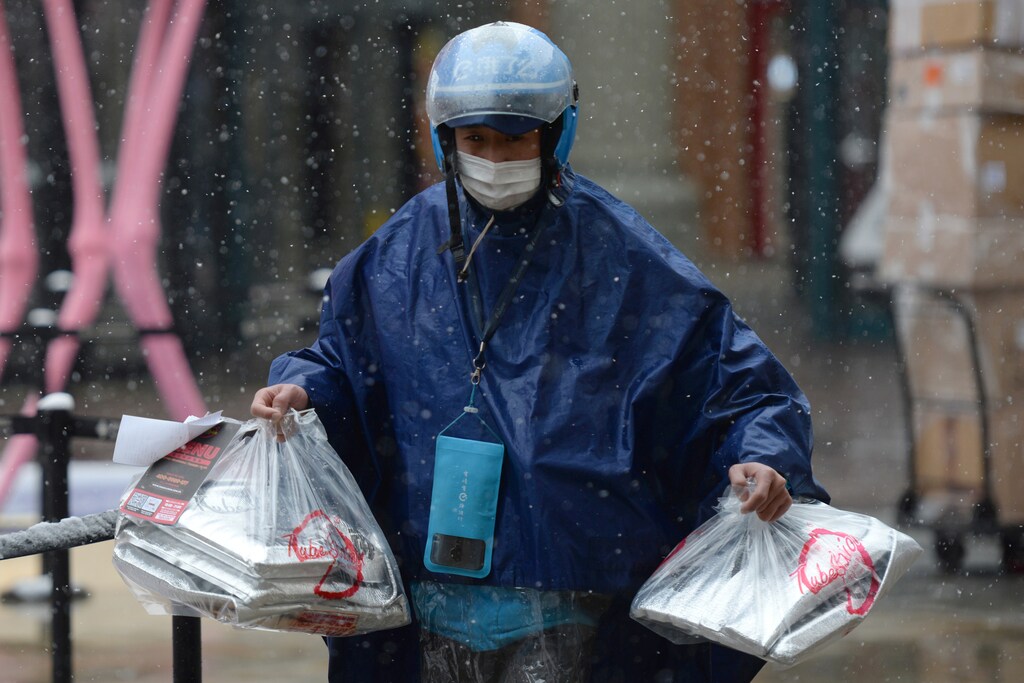
Los pagos digitales permiten acceder a bienes y servicios durante la cuarentena o el distanciamiento social.
La epidemia de SARS de 2003 aceleró el camino de China hacia el lanzamiento de los pagos digitales y el comercio electrónico en el país.
Un sistema de identificación sólido, un acceso a internet amplio y constante, y formas fiables de convertir el dinero en formatos digitales podrían ser importantes para que los pagos digitales prosperen.
Durante la crisis del coronavirus, los pagos digitales han mantenido en funcionamiento las economías y han ayudado a las personas a reducir el contacto con el virus.
Los pagos digitales sin contacto en el punto de venta, como el reconocimiento facial, los códigos de respuesta rápida (QR) o las comunicaciones de campo cercano (NFC), pueden reducir la probabilidad de que el virus se propague a otras personas a través del intercambio de efectivo. Los pagos digitales limitan las transacciones presenciales y garantizan que los consumidores puedan comprar productos esenciales desde la comodidad de sus hogares. Las iniciativas de comercio electrónico intensificadas también ayudan a las pequeñas empresas a mantener el flujo de ingresos en un momento de incertidumbre.
Los pagos en línea incluso están ayudando a que los fondos de estímulo lleguen a manos de los consumidores con mayor rapidez. Por ejemplo, los gobiernos locales gobiernos de China han distribuido vales a través de WeChat Pay para fomentar el gasto inmediato.
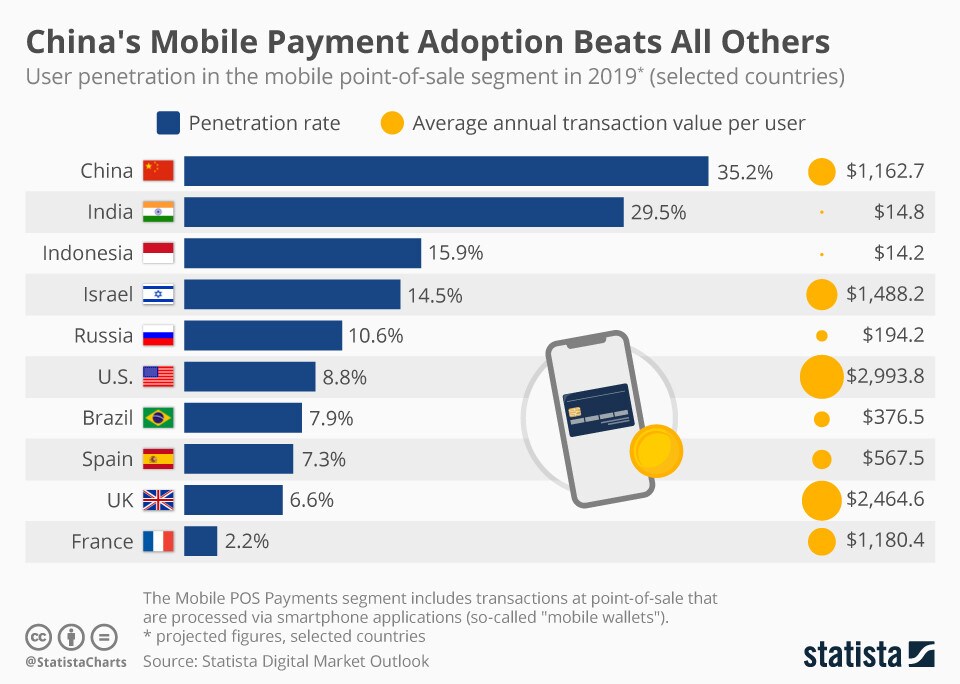
El avance de China hacia una sociedad con un uso mínimo de efectivo ha ayudado a sostener las cuarentenas y, a medida que la economía se reactive, le ayudará a reducir la transmisión de enfermedades durante ese repunte. De hecho, en 2019, las plataformas de pago en línea no bancarias de China procesaron 250 billones de RMB, casi 35 billones de dólares estadounidenses, según el Banco Popular de China (PBOC), lo que demuestra la amplia adopción de estas plataformas. Dado que China es un líder mundial en pagos digitales, el estudio del crecimiento del sector en este país merece una atención especial, en un momento en que otros países intentan determinar qué se necesita para respaldar estas plataformas tan importantes.
El SARS y su impacto
La experiencia de China con la epidemia de SARS en 2003 ayudó a impulsar los pagos digitales y el comercio electrónico en el país. El SARS provocó lo que se convertiría en un cambio permanente de comportamientos: los consumidores encerrados en sus casas tuvieron que recurrir a sitios de comercio electrónico en los que antes no confiaban, mientras que las empresas chinas adoptaron el comercio electrónico para sus ventas porque la gente se negaba a reunirse en persona. Alibaba lanzó ese año Taobao, su primer sitio web de comercio electrónico dirigido al consumidor, y poco después creó Alipay para ayudar a resolver los problemas de pagos y confianza que frenaban el crecimiento de las compras en línea. JD.com también empezó a vender productos en línea en 2003.
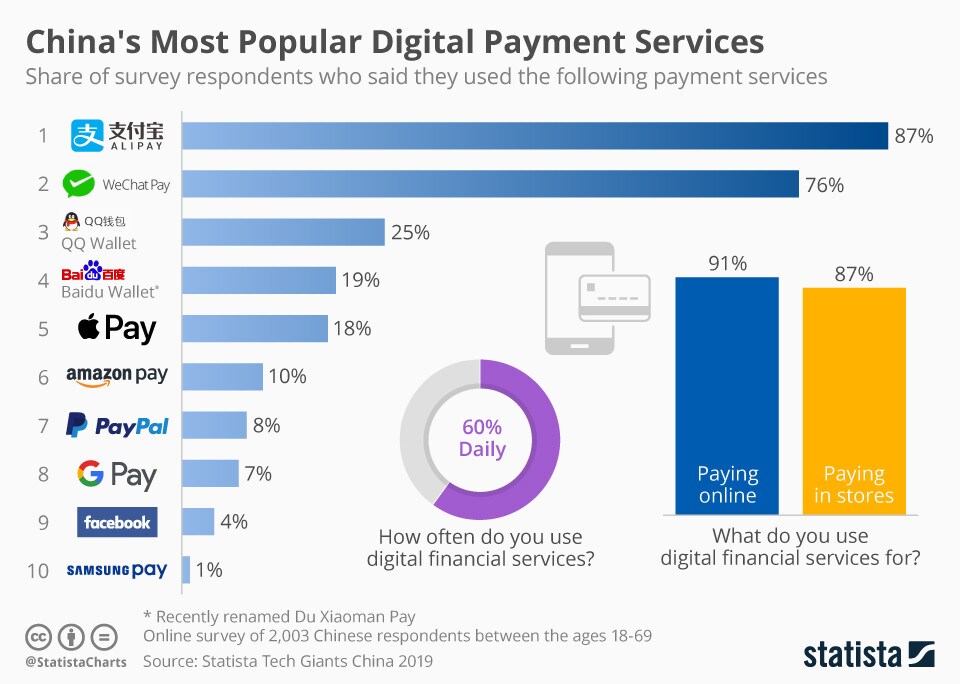
El comercio electrónico y los pagos en línea en China experimentaron un crecimiento simbiótico tras el SARS. Inicialmente, las plataformas de comercio electrónico chinas no solo podían aceptar tarjetas de crédito para los pagos en línea. La penetración de las tarjetas de crédito era baja, por lo que la mayoría de los pagos en línea se realizaban mediante transferencias bancarias, que aún podían requerir la verificación presencial de los pagos en una sucursal local. El pago en efectivo contra reembolso también era una opción popular, pero no es seguro frente al virus durante una epidemia
La transición del pago en efectivo contra reembolso a un moderno sistema de pago móvil contra reembolso requirió la cooperación de diversas partes interesadas, más allá de los emprendedores de la tecnología financiera. Los bancos colaboraron y el gobierno se centró en construir infraestructuras cruciales en los ámbitos de la identidad, el acceso a internet y los sistemas de pago tradicionales, al tiempo que fomentaba los pagos en línea nacionales y el comercio digital mediante regulaciones de baja intensidad.
Unos 960 millones de personas en China tenían identificación formal en 2003, eliminando uno de los obstáculos más comunes del mundo para la titularidad de cuentas: la falta de documentación de identidad. En 2011, el 64 % de los chinos tenía una cuenta en un banco o en un proveedor de dinero electrónico, casi el doble de la penetración de India. La prueba de titularidad de una cuenta bancaria sirvió entonces como prueba de identidad para los pagos en línea, lo que facilitó y abarató el registro inicial en las plataformas. Al procesar las transacciones y tener integrada su banca en línea con el proceso de pago, los bancos arriesgaron su reputación para mantener a salvo los fondos de las billeteras electrónicas de los clientes, generando confianza en el nuevo sistema.
Construcción de redes críticas
En 1993, 10 años antes del SARS, el gobierno chino puso en marcha los Proyectos Dorados, que sentaron una base importante para los pagos en línea. Mientras que el Proyecto Puente Dorado desarrollaba las redes de internet, el Proyecto Tarjeta Dorada estableció un sistema unificado de tarjetas de pago y el Proyecto Aduana Dorada vinculó los puntos aduaneros mediante un sistema nacional de intercambio electrónico de datos (EDI) para promover el comercio sin papel.
Cuando el SARS llegó en 2003, las infraestructuras básicas ya estaban en marcha para que los pagos digitales empezaran a crecer. Casi 67 millones de personas, es decir, el 5,2 % de la población, tenían acceso a internet y 500 millones de tarjetas de pago estaban en circulación.
Entorno informal de pruebas para la tecnología financiera
Los reguladores impusieron pocos trámites burocráticos a las empresas de pagos en línea, que en la práctica funcionaron como un entorno regulatorio de pruebas para la tecnología financiera. El PBOC no promulgó la normativa que regula los pagos móviles hasta 2010, unos siete años después del lanzamiento de Alipay, lo que permitió a Alipay operar inicialmente en un entorno con escasa regulación. También actualizó un sistema de pagos interbancarios anticuado para “impulsar el rápido desarrollo del comercio electrónico” en 2010, lo que ayudó a que Alipay y, más tarde, WeChat Pay se integraran de forma más fluida con los bancos.
Perspectivas de futuro
Como ha demostrado el SARS en China, es probable que el mundo posterior a la COVID-19 esté más digitalizado. Los países que van a la zaga en pagos digitales deberían desarrollar de forma proactiva sus infraestructuras de identidad, internet y banca, como hizo China, para aprovechar estos avances. También es importante, sobre todo para los países más pequeños, construir un sistema de pagos nacional basado en estándares globales que sea interoperable con el resto del mundo, para participar activamente en la economía mundial.
Es cierto que los pagos digitales no están exentos de costes. La privacidad de los datos sigue siendo una preocupación importante en muchos países, al igual que el comportamiento monopolístico en nuevos mercados que podrían estar dominados por unas pocas empresas. La adopción generalizada de los pagos digitales también plantea problemas para las poblaciones menos familiarizadas con la tecnología o que carecen de recursos para adquirir dispositivos que puedan respaldar los pagos digitales.
¿Qué está haciendo el Foro Económico Mundial ante el brote de coronavirus?
Aun así, los pagos digitales son hoy en día la columna vertebral de la vibrante economía digital de China. Es posible realizar pagos sin contacto a taxistas, vendedores e incluso a templos y mendigos escaneando un código QR. Los pagos de productos de primera necesidad, como las facturas del teléfono móvil, los servicios públicos, el alquiler o las tarifas de internet, pueden realizarse mediante pagos móviles o banca en línea en China. Los gobiernos de todos los niveles también aceptan los pagos móviles como método de pago. En China, los pagos digitales casi se han convertido en un bien público.
Las normas de distanciamiento social derivadas de la pandemia actual podrían mantenerse en el mundo durante años. Las personas sin acceso a los pagos digitales no solo se pierden una herramienta para garantizar las medidas de cuarentena durante los brotes, sino también los beneficios de la inclusión financiera y de un comercio mundial cada vez más digitalizado más allá de la COVID-19. La vía de China para habilitar los pagos digitales debería ofrecer algunas lecciones a otros países que deseen seguir su ejemplo.
El equipo de Comercio Digital del Foro Económico Mundial organizó recientemente un panel sobre la habilitación de los pagos digitales durante la COVID-19, en el que se presentaron las lecciones aprendidas en África, Asia-Pacífico, Brasil, China y Oriente Medio. Hay una grabación disponible aquí.



