Este artículo se actualizó el 19 de marzo de 2020.
La pandemia de COVID-19 está perturbando la economía mundial.
Las herramientas de política monetaria disponibles para situaciones de crisis se están agotando.
Incluso si se despliegan las herramientas existentes, su impacto puede ser limitado.
A principios de esta semana, la Reserva Federal de EE. UU. prácticamente eliminó lo que quedaba de su tipo de interés de referencia en un intento desesperado por evitar que la mayor economía del mundo cayera en una recesión profunda provocada por el coronavirus. Podría no bastar.
En todo el mundo, los responsables de políticas están aferrándose a palancas que puedan accionarse para ayudar a las economías a sortear la pandemia de COVID-19, que ya ha llegado a más de 150 países y territorios. Pero más de una década después de una crisis financiera mundial que puso de manifiesto herramientas de política diseñadas para tales acontecimientos traumáticos, la caja de herramientas se está agotando.
Recortar los tipos de interés, un método probado para animar a la gente a comprar más y a pedir préstamos más grandes, solo puede mantenerse durante un tiempo limitado. El Banco Central Europeo y el Banco de Japón, por ejemplo, ya habían llevado los tipos a terreno negativo antes de la pandemia, una medida extrema que puede (al menos en teoría) llevar a pagar a un banco por guardar el dinero.
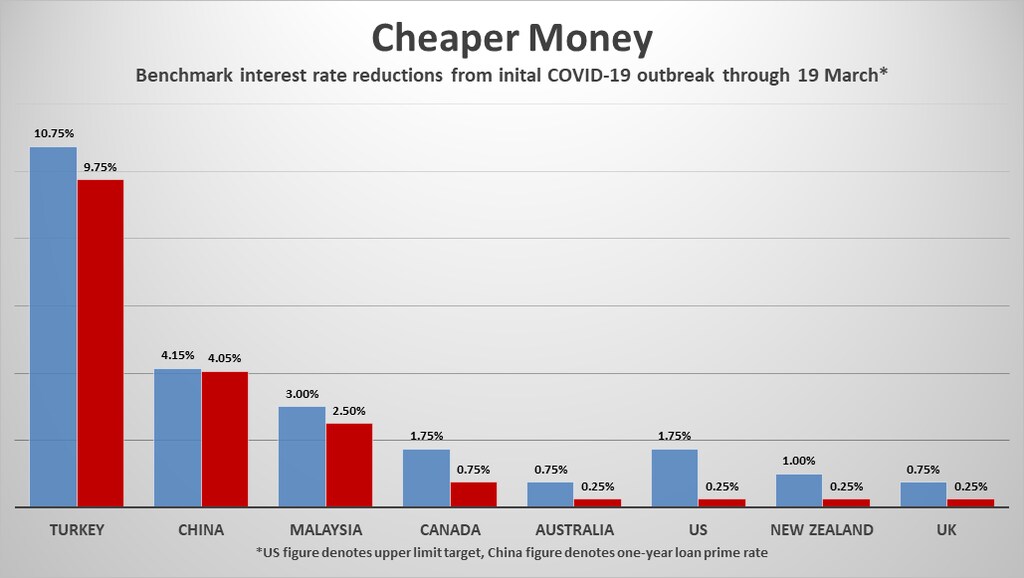
En algunos casos, los bancos centrales han reactivado o intensificado sus programas de emergencia de «flexibilización cuantitativa» de compra de deuda destinados a sostener los precios de los bonos y contener los tipos de interés. El Banco Central Europeo, con poco margen de maniobra en los tipos de interés, presentó un nuevo programa de compra de bonos por valor de 750 000 millones de euros en respuesta a la COVID-19 el 18 de marzo, después de que Estados Unidos hubiera anunciado un programa de 700 000 millones de dólares en un día en que el número de casos confirmados en ese país superó los 3000.
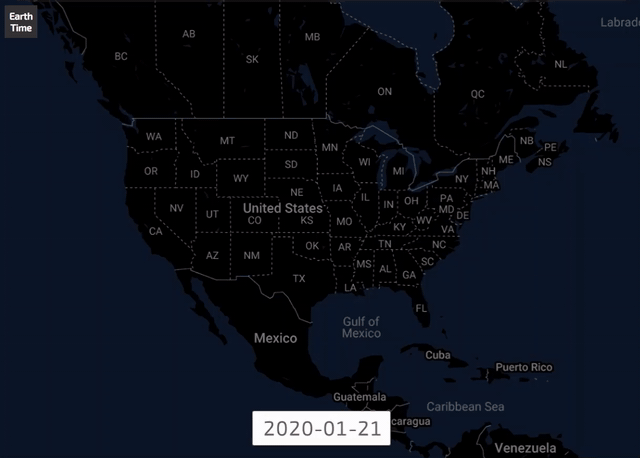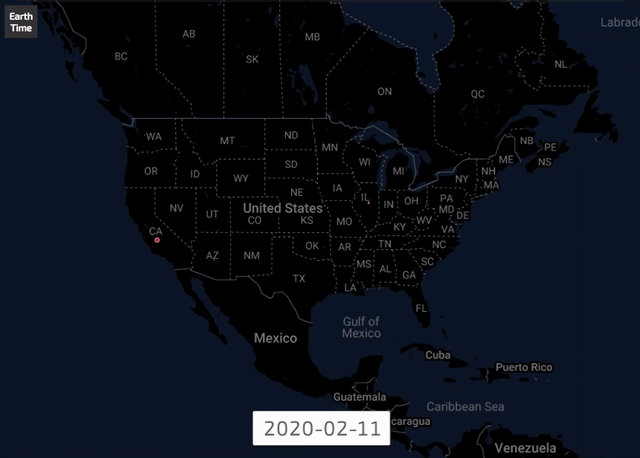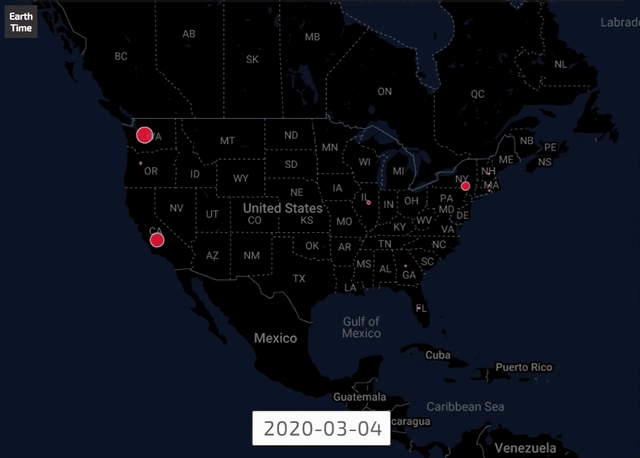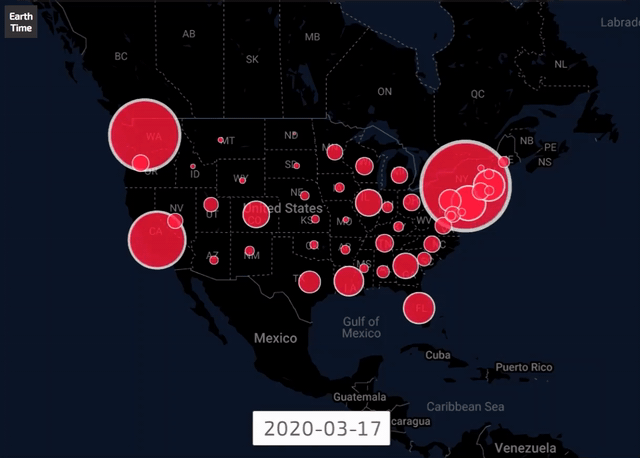
Incluso si los responsables de políticas logran impulsar a la gente a seguir inyectando dinero en las economías, sigue sin estar claro si eso será decisivo. Los temores sobre el impacto fundamental de la COVID-19 en las cadenas de suministro necesarias para llevar mercancías a las tiendas están muy arraigados, y gran parte de la volatilidad de los mercados bursátiles se está desencadenando automáticamente mediante algoritmos.
Para más contexto, aquí tiene enlaces a más lecturas, cortesía de la plataforma de Inteligencia Estratégica del Foro Económico Mundial:
La COVID-19 puso fin abruptamente a un mercado alcista de 11 años. Ahora, los banqueros centrales que deben intervenir para evitar otra crisis financiera deben hacerlo con balances que aún no se han recuperado por completo desde la última. (The Conversation)
¿Están pasados de moda los bancos centrales independientes? En lugar de lamentar los esfuerzos gubernamentales por arrebatarles el control, los bancos centrales deben aumentar la transparencia y mejorar a la hora de explicar y justificar sus acciones. (Project Syndicate)
Un manifiesto redactado por un grupo de economistas de Portugal pide medidas extremas en respuesta a la COVID-19 en la Unión Europea, incluida la posible modificación de la legislación de la UE para permitir un mayor alivio financiero. (VoxEU)
Según este artículo, el coronavirus exige un pensamiento económico de tiempos de guerra; su autor, un antiguo economista jefe de EE. UU. en HSBC, sostiene que, además de un proyecto de ley de gasto para el coronavirus, Estados Unidos necesitará un paquete de estímulo de hasta 2 billones de dólares. (New Yorker)
Incluso en un lugar como Viet Nam, que ha hecho un notable trabajo para contener la propagación del coronavirus, su impacto económico, que podría restar un punto porcentual completo al crecimiento del PIB, subraya la necesidad de que el banco central actúe. (The Diplomat)
La Unión Europea intenta encontrar la fórmula adecuada para la estabilización macroeconómica, pero este autor sostiene que se ve obstaculizada por un marco institucional incompleto, sin una autoridad fiscal centralizada. (Peterson Institute for International Economics)
A pesar de los mejores esfuerzos de los legisladores federales de EE. UU., es probable que varios ámbitos críticos de la estabilización económica sigan sin atenderse en ese país, por lo que, según este artículo, los gobiernos locales deberían intervenir con su propia ayuda económica. (Brookings)
En la plataforma de Inteligencia Estratégica, puede encontrar fuentes de análisis de expertos relacionados con la COVID-19, Sistemas financieros y monetarios y cientos de temas adicionales. Deberá registrarse para acceder.