La pandemia plantea desafíos formidables para los responsables de la formulación de políticas, debido a su alcance e impacto globales.
Los economistas han utilizado un modelo econométrico multipaís, complementado con variables umbral de volatilidad global, para medir el impacto de la COVID-19.
Muestra que la recesión mundial será duradera, sin que ningún país escape a su impacto, independientemente de su estrategia de mitigación.
Por tanto, se necesitan respuestas políticas multipaís.
La pandemia de Covid-19 es un choque global «sin precedentes», que implica interrupciones simultáneas tanto de la oferta como de la demanda en una economía mundial interconectada. Por el lado de la oferta, las infecciones reducen la oferta de mano de obra y la productividad, mientras que los confinamientos, el cierre de empresas y el distanciamiento social también provocan interrupciones en el suministro. Por el lado de la demanda, los despidos, la pérdida de ingresos (por morbilidad, cuarentenas y desempleo) y el empeoramiento de las perspectivas económicas reducen el consumo de los hogares y la inversión de las empresas. La extrema incertidumbre sobre la trayectoria, la duración, la magnitud y el impacto de la pandemia podría generar un círculo vicioso de debilitamiento de la confianza de empresas y consumidores y de endurecimiento de las condiciones financieras, lo que podría provocar pérdidas de empleo e inversión. Los principales desafíos para cualquier análisis económico empírico de la Covid-19 consisten en cómo identificar este choque sin precedentes, cómo tener en cuenta sus efectos no lineales, cómo considerar sus efectos de contagio transfronterizos (y otros factores globales observados y no observados) y cómo cuantificar la incertidumbre que rodea a las previsiones, dada su naturaleza sin precedentes.
Un cuerpo de investigación en rápido crecimiento estudia los efectos macroeconómicos heterogéneos, no lineales e inciertos de la Covid-19 en los países, en los sectores de países individuales, así como a escala mundial. Pagano et al. (2020) y Capelle-Blancard y Desroziers (2020) analizan los efectos de la pandemia en el mercado de valores de Estados Unidos y destacan su impacto diferencial en diversos sectores de la economía. Ludvigson et al. (2020) cuantifican el impacto macroeconómico de la Covid-19 en Estados Unidos utilizando un marco VAR y una medida de la magnitud del choque de la Covid-19 en relación con desastres costosos del pasado. Baqaee y Farhi (2020) estudian posibles no linealidades en la respuesta a la pandemia en un modelo multisectorial. Demuestran cómo estos choques se amplifican o mitigan por las no linealidades, y cuantifican sus efectos utilizando datos desagregados de Estados Unidos. McKibbin y Fernando (2020) exploran los efectos macroeconómicos globales de escenarios alternativos sobre cómo podría evolucionar la Covid-19 en el año venidero, destacando el papel de los efectos de contagio. Nuestro marco incorpora las características más destacadas de estos análisis cuantitativos.
La Covid-19 estudiada en un modelo multipaís con efectos umbral
En un artículo reciente (Chudik et al. 2020), nos apartamos de los análisis de un solo país y desarrollamos un modelo econométrico multipaís complementado con variables umbral de volatilidad global. Estas pretenden captar los efectos de acontecimientos poco frecuentes como la Covid-19, y tener en cuenta los efectos de contagio y las interconexiones entre países y mercados. Documentamos en primer lugar que la volatilidad global excesiva puede afectar al crecimiento del producto en muchas economías avanzadas y en varios mercados emergentes. La novedad de nuestro trabajo, en comparación con los modelos estándar de regresión con umbral, es que la no linealidad se activa por una medida de incertidumbre global y no por choques específicos de cada país o episodios de volatilidad.
A continuación, estimamos un modelo multipaís (que incluye 33 economías) complementado con estos efectos umbral desde enero de 1979 hasta diciembre de 2019. Nuestro marco (que denominamos GVAR aumentado con umbrales, o «TGVAR») es una extensión del modelo GVAR estándar revisado en Chudik y Pesaran (2016). Nuestro modelo actualizado tiene en cuenta tanto las dimensiones temporal como transversal de los datos, los impulsores reales y financieros de la actividad económica, y factores comunes como los precios del petróleo y la volatilidad global. También distingue entre factores latentes comunes y vínculos comerciales regionales. Los modelos específicos de cada país incluyen el crecimiento del producto, el tipo de cambio real, así como los precios reales de la renta variable y los tipos de interés a largo plazo cuando están disponibles.
El choque de la Covid-19 se identifica utilizando las revisiones de las previsiones de crecimiento del PIB del FMI entre enero y abril de 2020, bajo el supuesto de que la Covid-19 fue el principal impulsor de estas revisiones de previsiones. A continuación, cuantificamos el impacto económico del choque comparando la previsión de la economía mundial desde enero de 2020 hasta diciembre de 2021 con y sin el choque de la Covid-19, empleando «funciones de respuesta al impulso generalizadas». Tenemos en cuenta la incertidumbre muestral e informamos de un rango de resultados probables mediante el «bootstrapping» de las previsiones condicionales basadas en la combinación de perturbaciones comunes, regionales y específicas de cada país que la economía mundial había experimentado en el pasado.
El impacto de la Covid-19 en la actividad económica y en los tipos de interés a largo plazo
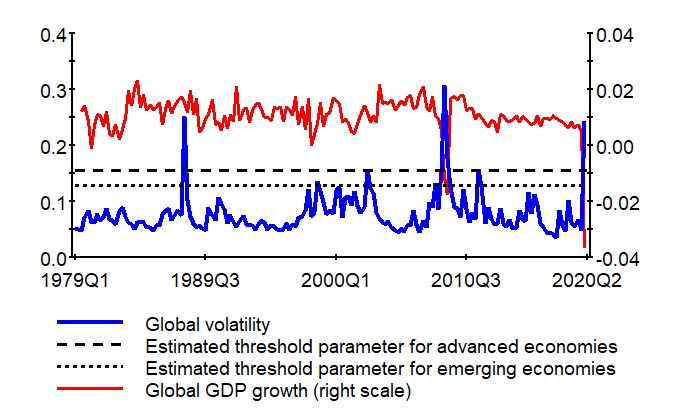
Existen varios canales a través de los cuales la volatilidad global excesiva puede afectar al crecimiento económico. Entre ellos figuran un mayor ahorro preventivo, una inversión menor o retrasada (debido al aumento de la incertidumbre y a unas perspectivas de demanda más débiles) y un mayor coste de obtención de capital (debido a unos costes de financiación más elevados en un entorno volátil) (Cesa-Bianchi et al. 2020). Tras el brote generalizado de la Covid-19, como en episodios anteriores de tensión financiera, la volatilidad global se disparó. Nuestro análisis país por país establece la importancia de la volatilidad global (siempre que supere un nivel umbral estimado) para impulsar el crecimiento posterior del producto. Por simplicidad, la especificación econométrica solo permite desplazamientos de la ordenada en el origen en el crecimiento del producto, y el nivel umbral (y las correspondientes probabilidades de superarlo) se estima por el método de máxima verosimilitud para las economías avanzadas y emergentes por separado.
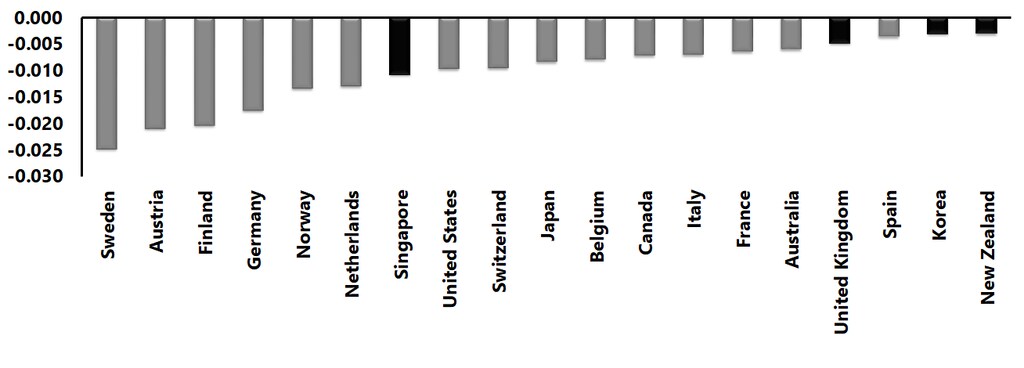
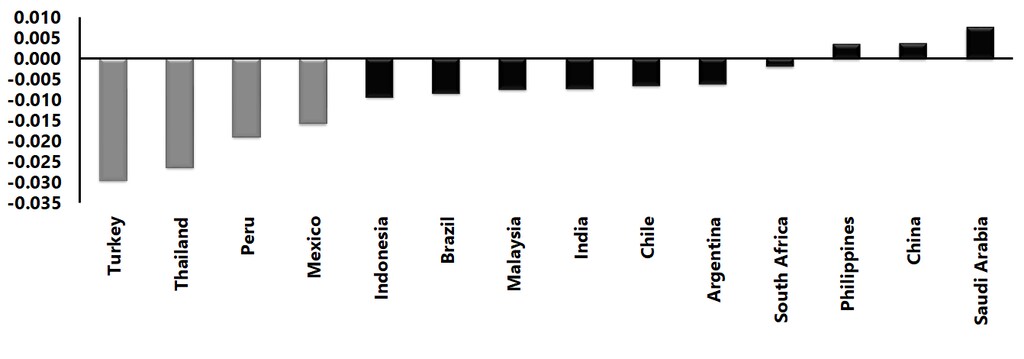
El nivel umbral estimado para las economías avanzadas es de 0,156 por trimestre, ligeramente superior a la estimación de 0,129 obtenida para los mercados emergentes (Figura 1). Cabe señalar que la volatilidad global superó el nivel de 0,156 en cuatro trimestres durante el período comprendido entre 1979T2 y 2019T4 (es decir, la probabilidad de que se produzca tal evento es muy baja: alrededor del 2 %). La variable umbral de volatilidad global es estadísticamente significativa en 15 de las 19 economías avanzadas de nuestra muestra (80 % de los casos) y en cuatro de las 14 economías emergentes (Figura 2). No obstante, los efectos umbral son negativos en todas las economías avanzadas y en todos los mercados emergentes salvo tres. Además, estos resultados se acentúan cuando repetimos el análisis con una muestra más corta desde 1990.
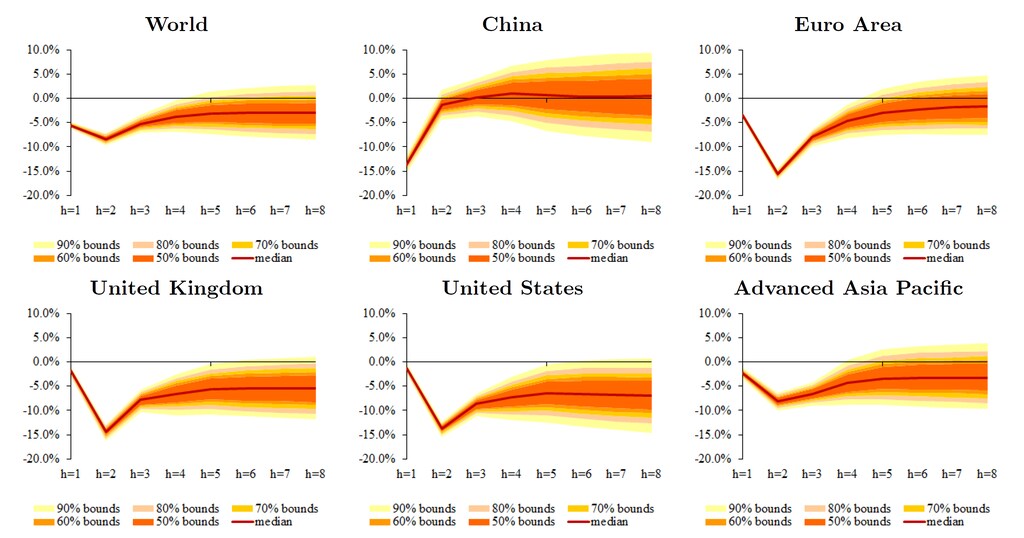
Tras haber mostrado la importancia de los efectos umbral de la volatilidad global para el crecimiento posterior del producto, presentamos a continuación los resultados de estimación de nuestro modelo «TGVAR» más general. Nuestro análisis contrafactual con este modelo sugiere que la pandemia probablemente restará tres puntos porcentuales al PIB mundial real en relación con el nivel de actividad económica mundial que se habría materializado en ausencia del choque (Figura 3).
Es muy probable que Estados Unidos y el Reino Unido experimenten efectos más profundos y duraderos, mientras que el resultado de China tiene más de un 50 % de probabilidades de ser mucho mejor. Las probabilidades para la zona del euro están sesgadas negativamente, pero existe cierta probabilidad de que se recupere más rápido que Estados Unidos a finales de 2021.
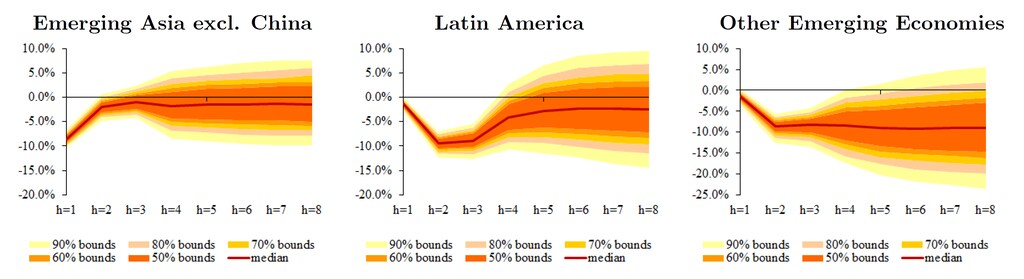
Impulsado por China, el resto de «Asia emergente» tiene una mayor probabilidad de comportarse mejor que el promedio mundial. Las economías emergentes no asiáticas destacan por su vulnerabilidad (Figura 4). Es probable que sufran un colapso significativo de la producción en el primer y el segundo trimestre de 2020 y que tengan menos de un 20-30 % de probabilidades de no experimentar una pérdida de producción a finales de 2021. Turquía, Sudáfrica y Arabia Saudita (agrupadas como «otros mercados emergentes») casi con seguridad registrarán al menos ocho trimestres de actividad económica gravemente deprimida.
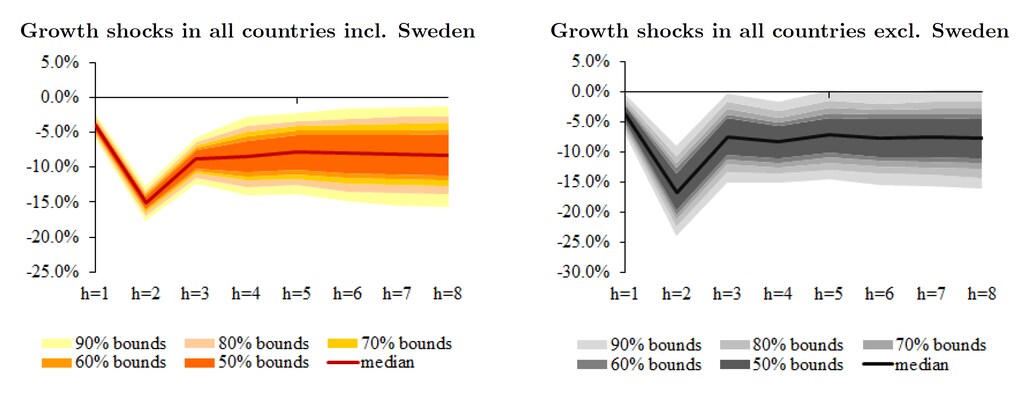
Es importante señalar que nuestros resultados subrayan el papel de los efectos de contagio, que cuantificamos para el caso de Suecia, teniendo en cuenta su enfoque de política frente a la pandemia, claramente distinto. El caso sueco ilustra que ningún país es inmune a las consecuencias económicas de la pandemia debido a las interconexiones y a la naturaleza global del choque (Figura 5).
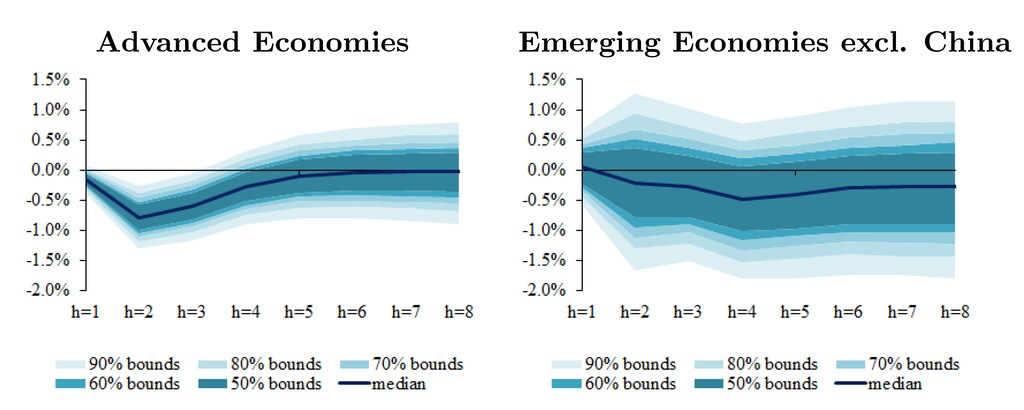
También estimamos que la pandemia probablemente reducirá los tipos de interés a largo plazo en las economías avanzadas en unos 100 puntos básicos por debajo de sus mínimos previos a la Covid-19 (Figura 6). Esto se debe a que la crisis aumenta el ahorro preventivo y frena la demanda de inversión. Sin embargo, no se puede afirmar con certeza lo mismo de las economías de mercados emergentes, donde los tipos de interés de los préstamos pueden aumentar rápidamente (como muestra el límite superior de nuestro ejercicio contrafactual).
Observaciones finales
Nuestro análisis contrafactual apunta a efectos negativos considerables y persistentes de la pandemia en la economía mundial, sin que ningún país salga indemne. China y el grupo «Asia emergente» lo harán mejor a corto plazo. El ejemplo sueco, sin embargo, sirve como advertencia de que ninguna economía es inmune a las consecuencias negativas de la Covid-19 en una economía global interconectada. Las economías emergentes no asiáticas son especialmente vulnerables.
Estas conclusiones destacan la importancia de una respuesta política coordinada e integral entre países ante la pandemia. Esto incluye esfuerzos globales para garantizar el despliegue rápido de recursos médicos (incluidas las vacunas cuando estén disponibles), intervenciones políticas que puedan restablecer el funcionamiento normal de los mercados financieros, así como otras medidas que puedan apoyar a las empresas y a los hogares. Por último, un enfoque de gestión de riesgos en la formulación de políticas exigiría actuar para contratar seguros frente a los sucesos extremos que representa la distribución de los resultados probables. Estos esfuerzos probablemente limitarían la magnitud de las cicatrices económicas.
Nota de los autores: Las opiniones expresadas aquí son las de los autores y no representan necesariamente las del Federal Reserve Bank of Dallas, el Sistema de la Reserva Federal, el Fondo Monetario Internacional o la política del FMI.
Referencias
Baqaee, D R y E Farhi (2020), “Nonlinear Production Networks with an Application to the Covid-19 Crisis”, CEPR Discussion Paper 14742.
Capelle-Blancard G y A Desroziers (2020), “The stock market and the economy: Insights from the COVID-19 crisis", VoxEU.org, 19 de junio.
Cesa-Bianchi, A, M H Pesaran y A Rebucci (2020), “Uncertainty and Economic Activity: A Multi-country Perspective”, The Review of Financial Studies 33 (8): 3393–3445.
Chudik, A, K Mohaddes, M H Pesaran, M Raissi y A Rebucci (2020), “A Counterfactual Economic Analysis of Covid-19 Using a Threshold Augmented Multi-Country Model”, NBER Working Paper 27855.
Chudik, A y M H Pesaran (2016), “Theory and Practice of GVAR Modeling”, Journal of Economic Surveys 30 (1): 165–197.
Ludvigson, S C, S Ma y S Ng (2020), “COVID-19 and the Macroeconomic Effects of Costly Disasters”, NBER Working Paper No. 26987.
McKibbin, W J y R Fernando (2020), “The Global Macroeconomic Impacts of COVID-19: Seven Scenarios”, CAMA Working Paper 19/2020.
Pagano, M, C Wagner y J Zechner (2020), “COVID-19, asset prices, and the Great Reallocation”, VoxEU.org, 11 de junio.



