La COVID-19 ha golpeado el núcleo de las regiones que son centros de las cadenas globales de valor, entre ellas China, Europa y Estados Unidos.
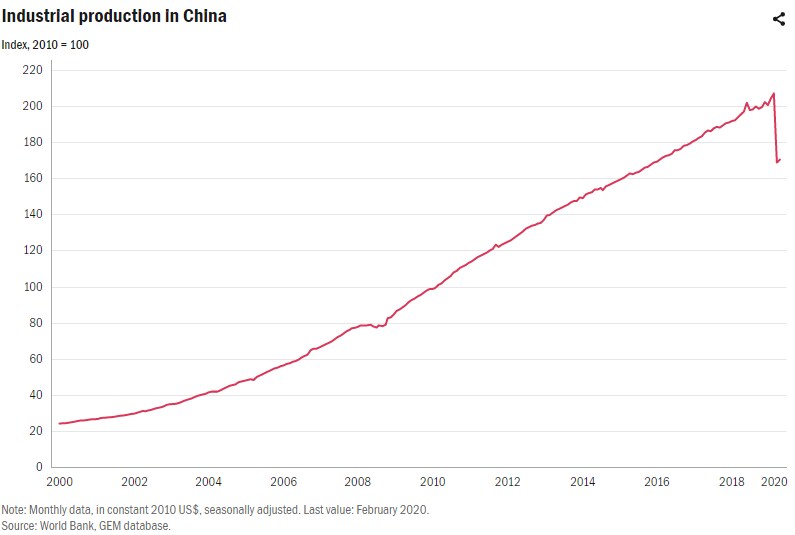
La producción industrial en China cayó un 13,5 % en el conjunto de enero y febrero, en comparación con el año anterior.
La pandemia tiene graves consecuencias para las redes internacionales de producción y podría dejar una huella que perdure durante años.
Durante las últimas cuatro décadas, gran parte de la producción manufacturera mundial se ha organizado en lo que se conoce como cadenas globales de valor (CGV). Las materias primas y los bienes intermedios se envían por todo el mundo varias veces y después se ensamblan en otro lugar. El producto final se reexporta a consumidores finales de mercados tanto desarrollados como en desarrollo. En el caso de muchos bienes, China está en el centro de estas CGV, por ejemplo, como productor principal de productos y componentes de alto valor, como gran comprador de materias primas y productos industriales a escala mundial, y como importante mercado de consumo. China también produce numerosos insumos intermedios y se encarga de operaciones de procesamiento y montaje. Foxconn, fabricante por contrato de productos electrónicos, es un ejemplo bien conocido. Sus plantas de montaje, ubicadas en China continental, producen para muchas de las principales empresas de electrónica del mundo, entre ellas Apple, Intel y Sony. China, junto con Japón, Estados Unidos y la Unión Europea, forma el núcleo mismo de la red mundial de producción.
En diciembre de 2019, comenzaron en la provincia china de Hubei las infecciones por el coronavirus, que aún era desconocido. Las autoridades chinas respondieron al brote imponiendo severas restricciones a la circulación de personas y, en la práctica, estableciendo toques de queda y cuarentenas en todo el país desde finales de enero. Esto afectó necesariamente a la economía, ya que muchos centros de producción cerraron para reducir el posible contacto entre personas.
El efecto de las medidas de contención del virus se aprecia en los datos de producción industrial de China, que cayó un 13,5 % en el conjunto de enero y febrero, en comparación con el año anterior. Este descenso de la producción es considerable, sobre todo si se pone en perspectiva histórica: ni el brote de SARS de 2002/2003 ni la crisis financiera de 2008/2009 estuvieron asociados a una caída de la producción tan pronunciada.
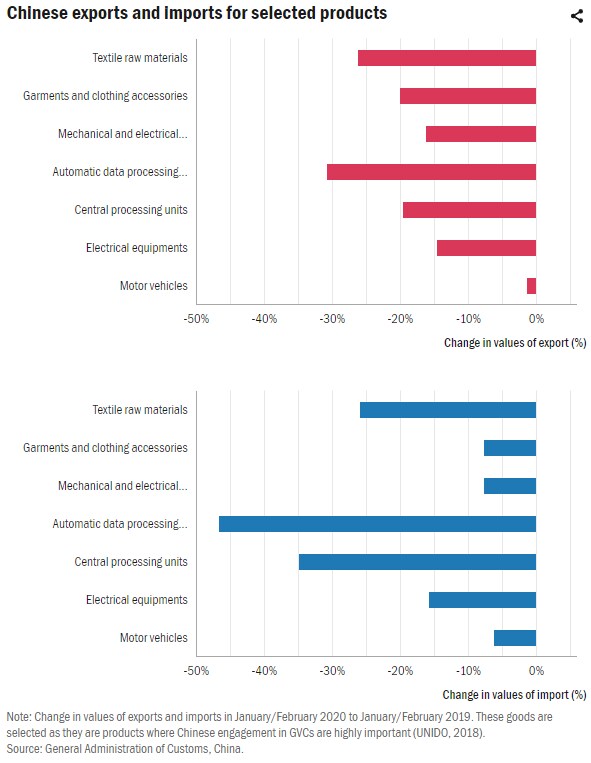
La posición central de China en muchas CGV queda ilustrada por el hecho de que el descenso de la producción también está asociado a importantes contracciones de los flujos comerciales internacionales. Según las estadísticas oficiales del comercio chino, las importaciones del país disminuyeron un 4 % en dólares estadounidenses en el conjunto de enero y febrero respecto del mismo periodo del año anterior, mientras que las exportaciones cayeron un 17 % durante ese mismo periodo. Como muestra el gráfico, las importaciones registraron descensos importantes en productos utilizados como insumos intermedios en la producción, como los textiles y los equipos eléctricos y electrónicos. Del mismo modo, las exportaciones de estos bienes también experimentaron fuertes caídas.
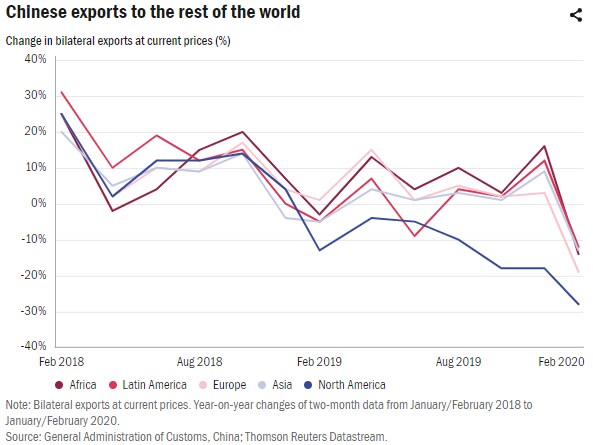
Las exportaciones de China han disminuido hacia todas las regiones del mundo. Este descenso ha sido pronunciado en todo el planeta, con la excepción de América del Norte, donde el comercio ya venía cayendo desde hacía más de un año debido a las continuas disputas comerciales entre Estados Unidos y China. La fuerte caída de los bienes recibidos de China también se observa en numerosos países europeos, como Austria, Francia, Alemania, Italia y España. El desplome de la actividad productiva en el centro de muchas CGV tiene necesariamente consecuencias para los productores y consumidores de los países situados en distintos eslabones de las cadenas de valor de los productos.
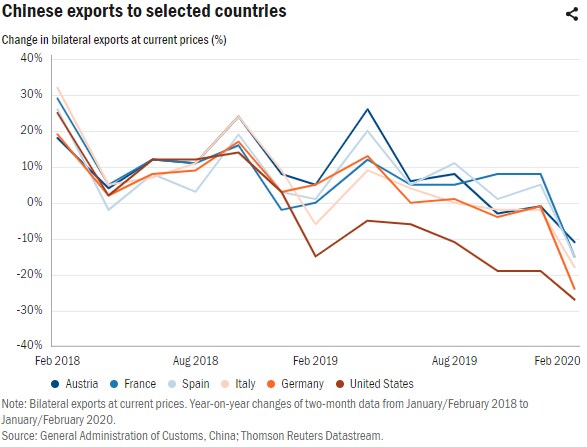
La caída de las importaciones procedentes de China implica que faltan componentes esenciales para la producción. Un análisis de los datos de la oficina alemana de estadística sobre las relaciones entre insumos y productos muestra que, en el sector manufacturero alemán, los insumos importados representan aproximadamente una cuarta parte de la producción industrial. El 10 % de todos los insumos importados procede de China. Esta dependencia de los insumos intermedios chinos para la producción en Alemania es especialmente marcada en los sectores de fabricación de productos electrónicos, informáticos y textiles.
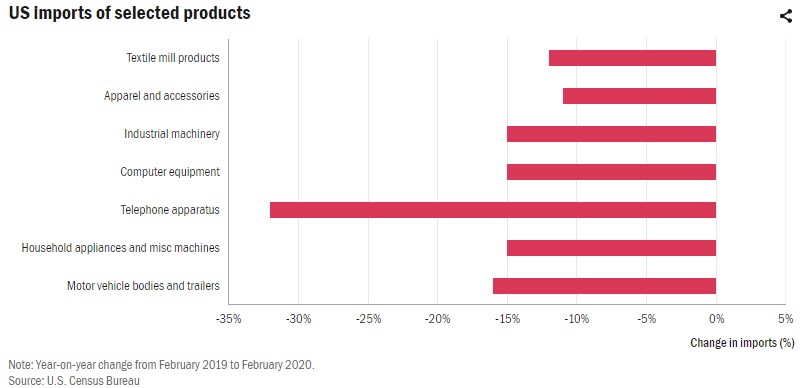
Los datos mensuales más recientes de Estados Unidos sobre las importaciones totales muestran una reducción drástica, en comparación con febrero de 2019, de las importaciones de equipos informáticos y de telecomunicaciones, carrocerías y remolques de vehículos de motor, así como de otros productos asociados a las cadenas de suministro globales entre Estados Unidos y China. Sin embargo, cabe suponer que estos datos también reflejan en parte las crecientes tensiones comerciales entre Estados Unidos y China durante el último año.
Por supuesto, aún es demasiado pronto para cuantificar plenamente los efectos de las interrupciones de las cadenas de suministro provocadas por la pandemia de coronavirus. Sin embargo, ya está claro que el descenso inicial de la producción y el comercio observado en China tendrá un fuerte impacto en los países situados en distintos eslabones de la cadena de suministro, puesto que la mayoría de los países ya han impuesto restricciones a la circulación para combatir la propagación del virus.
La consiguiente caída de la demanda, debida a las restricciones impuestas a la circulación de personas y a la preocupación por la salud y la seguridad de los empleados, ha provocado cierres de fábricas que perjudicarán las operaciones de CGV enteras. En el caso de China, el primer país que atravesó un ciclo completo de la epidemia, los fabricantes ahora deben hacer frente a las dobles consecuencias negativas («segundo shock»): primero, su propio confinamiento y, segundo, la caída de la demanda de los clientes situados en eslabones posteriores de las numerosas cadenas de valor que la economía china dirige y a las que contribuye. Si otros centros globales de CGV experimentan una evolución similar, el efecto acumulado de los cuellos de botella en el suministro y la caída de la demanda de los consumidores podría aumentar el riesgo de que la manufactura mundial entre en una espiral descendente, lo que posiblemente causaría daños importantes a las operaciones de numerosas cadenas de suministro transfronterizas.
Este «segundo shock» no se limita a la producción y el comercio, sino que también se está extendiendo rápidamente a las inversiones. Recientemente, el Fondo Monetario Internacional (FMI) informó de salidas de capital de los mercados emergentes por un asombroso valor de 83.000 millones de dólares estadounidenses, las mayores jamás registradas; al mismo tiempo, un número sin precedentes de más de 80 países ha solicitado financiación de emergencia. Aunque la inversión extranjera directa (IED) suele considerarse menos volátil, el impacto de la COVID-19 en la inversión será considerable. En su pronóstico más reciente, la UNCTAD estima una reducción del 30-40 % de la IED mundial durante 2020-21, basándose en las últimas revisiones de beneficios de las principales multinacionales. Por tanto, cabe esperar que este «segundo shock», derivado del desplome de la demanda y la producción en muchas economías industrializadas y de la desinversión en los países en desarrollo, tenga efectos mucho más duraderos en la producción mundial que las interrupciones temporales de las cadenas de suministro causadas por la COVID-19.
¿Qué implica más concretamente la COVID-19 para el futuro de las CGV?
Si la economía mundial quiere evitar una situación de penuria económica prolongada, una respuesta política coordinada, como la que promueven las Naciones Unidas y otras instituciones multilaterales de política pública, podría ser la vía más prometedora para salir de una crisis económica inminente. Sin embargo, hasta ahora el debate sobre las respuestas políticas actuales y futuras ha registrado cada vez más llamamientos a revisar a escala nacional los modelos económicos establecidos, especialmente en lo que respecta a la producción internacional de bienes. En varios países desarrollados, destacados políticos del gobierno han pedido que las empresas reconsideren sus enfoques de la externalización internacional de la producción, con el fin de evitar futuros cuellos de botella en el suministro y aumentar la resiliencia de las cadenas de suministro. Por ejemplo, el ministro francés de Economía y Finanzas ha instado a los gobiernos de la UE a replantearse su enfoque de las cadenas de valor para garantizar suministros «soberanos» e «independientes». Mientras tanto, esta postura ha ganado más respaldo entre otros responsables de políticas públicas y comentaristas de alto nivel.
Estos llamamientos a crear cadenas de suministro «soberanas» o «nacionales» sugieren que las empresas deberían replantearse la distribución geográfica de la producción. En el pasado, en muchos casos la externalización respondía al deseo de las empresas multinacionales de optimizar sus operaciones minimizando costes, reduciendo inventarios y aumentando la utilización de activos. Si algo demuestra la COVID-19, es que quizá resulte demasiado simplista basar las decisiones sobre la ubicación de la producción únicamente en factores económicos tan fáciles de observar. Muchas empresas quizá no valoren plenamente su vulnerabilidad ante las perturbaciones mundiales derivadas de sus relaciones en las cadenas de suministro, ni los costes que estas implican. Sin duda, esto podría reflejarse en las futuras evaluaciones de riesgos de las empresas antes de que decidan trasladar la producción o reconsiderar sus decisiones sobre la ubicación.
Sin embargo, una nacionalización o regionalización sustancial de las cadenas de suministro corre el riesgo de reducir aún más la diversificación de proveedores en la economía mundial y las oportunidades de las economías en desarrollo y emergentes, especialmente las situadas fuera del sudeste asiático, para beneficiarse de los flujos de capital asociados a las CGV y acceder a los mercados internacionales, al capital humano y al conocimiento. Tal evolución casi con toda seguridad asestaría un duro golpe a los esfuerzos de industrialización de los países en desarrollo y obstaculizaría el progreso socioeconómico registrado en muchas regiones en desarrollo durante los últimos años. Por tanto, la interrupción de las CGV debido a la COVID-19 podría dejar como legado a largo plazo una reducción significativa del potencial de los países en desarrollo para industrializarse mediante su integración en las CGV durante muchos años. La pandemia de COVID-19 exige redoblar nuestros esfuerzos para fortalecer los enfoques multilaterales de formulación de políticas y ayudar a los países a encontrar otras vías que permitan un desarrollo industrial inclusivo y sostenible.
Se pueden encontrar otros artículos de la ONUDI publicados en Agenda aquí.



