El economista Robert J. Shiller analiza la idea de que la COVID-19 ha provocado dos pandemias, y no solo una.
La primera es la pandemia sanitaria de la COVID-19. La segunda, una pandemia de ansiedad por las consecuencias económicas de la primera.
Shiller examina qué es probable que signifique esta segunda pandemia.
Estas dos pandemias están interrelacionadas, pero no son el mismo fenómeno. En la segunda pandemia, las historias de temor se han propagado tan rápidamente que a menudo pensamos en ellas constantemente. El mercado bursátil se ha desplomado como una piedra, aparentemente en respuesta a historias según las cuales la COVID-19 agotará nuestros ahorros de toda la vida a menos que tomemos alguna medida. Pero, a diferencia de la propia COVID-19, el origen de nuestra ansiedad es que no sabemos qué medida tomar.
No es una buena noticia que dos pandemias actúen simultáneamente. Una puede alimentar a la otra. El cierre de empresas, el fuerte aumento del desempleo y la pérdida de ingresos alimentan la ansiedad financiera, que a su vez puede disuadir a personas desesperadas por encontrar trabajo de adoptar las precauciones adecuadas contra la propagación de la enfermedad.
Además, no es una buena noticia que dos contagios sean, efectivamente, pandemias globales. Cuando una caída de la demanda se limita a un país, la pérdida se extiende en parte al exterior, mientras que la demanda de las exportaciones del país no disminuye demasiado. Pero esta vez, esa válvula de seguridad natural no funcionará, porque la recesión amenaza a casi todos los países.
Muchas personas parecen suponer que la ansiedad financiera no es más que un subproducto directo de la crisis de la COVID-19, una reacción perfectamente lógica ante la pandemia sanitaria. Pero la ansiedad no es perfectamente lógica. La pandemia de ansiedad financiera, que se propaga a través de la reacción de pánico ante las caídas de precios y los cambiantes relatos, tiene vida propia.
Los efectos que la ansiedad financiera tiene sobre el mercado bursátil pueden estar mediados por un fenómeno que el psicólogo Paul Slovic, de la Universidad de Oregón, y sus colegas denominan “heurística del afecto.” Cuando las personas se alteran emocionalmente por un suceso trágico, reaccionan con miedo incluso en circunstancias en las que no hay motivo para temer.
En un artículo conjunto con William Goetzmann y Dasol Kim, constatamos que los terremotos cercanos afectan al juicio de las personas sobre la probabilidad de un desplome bursátil de la magnitud del de 1929 o de 1987. Si se había producido un terremoto importante con epicentro a menos de 30 millas (48 kilómetros) en los 30 días anteriores, la valoración de los encuestados sobre la probabilidad de un desplome era significativamente más alta. Eso es la heurística del afecto en acción.
Podría tener más sentido esperar una caída bursátil a causa de una epidemia que a causa de un terremoto reciente, pero quizá no un desplome de la magnitud observada recientemente. Si se creyera ampliamente que un tratamiento podría limitar la intensidad de la pandemia de COVID-19 a unos pocos meses, o incluso que la pandemia duraría uno o dos años, eso sugeriría que el riesgo bursátil no es tan grande para un inversor a largo plazo. Uno podría comprar, mantener y esperar a que pase la tormenta.
Pero un contagio de ansiedad financiera funciona de manera distinta a un contagio de enfermedad. Se alimenta en parte de que las personas observan la falta de confianza de los demás, reflejada en las caídas de precios, y de la reacción emocional de otros ante dichas caídas. Se forma una burbuja negativa en el mercado bursátil cuando las personas ven que los precios caen y, tratando de averiguar por qué, comienzan a amplificar los relatos que explican la caída. Luego, los precios siguen cayendo en los días siguientes, una y otra vez.
Observar sucesivas caídas de los precios de las acciones genera un fuerte sentimiento de arrepentimiento en quienes no han vendido, junto con el temor de que uno pueda vender en el peor momento. Este arrepentimiento y este temor predisponen el interés de las personas por ambos relatos pandémicos. Hacia dónde evoluciona el mercado a partir de ahí depende de la naturaleza y la evolución de dichos relatos.
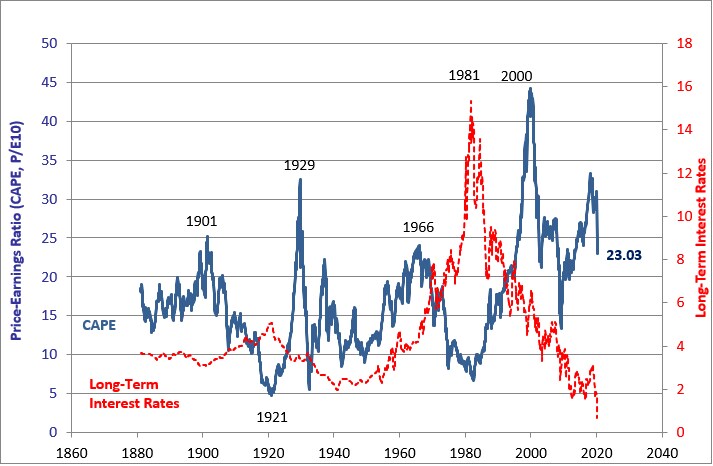
Para comprobarlo, considérese que el mercado bursátil de Estados Unidos no se desplomó cuando, en septiembre y octubre de 1918, los medios de comunicación empezaron a informar sobre la pandemia de gripe española, que acabó cobrándose 675.000 vidas en Estados Unidos (y más de cincuenta millones en todo el mundo). En cambio, los precios mensuales del mercado estadounidense registraron una tendencia alcista de septiembre de 1918 a julio de 1919.
¿Por qué no se desplomó el mercado? Una explicación probable es que la Primera Guerra Mundial, que se acercaba a su fin tras la última gran batalla, la Segunda Batalla del Marne, en julio y agosto de 1918, eclipsó la historia de la gripe, sobre todo después del armisticio de noviembre de ese año. La historia de la guerra probablemente fue más contagiosa que la de la gripe.
Otra razón es que la epidemiología estaba entonces en su infancia. Los brotes no eran tan previsibles y el público no creía plenamente en los consejos de los expertos, y el cumplimiento de las medidas de distanciamiento social por parte de la población era “descuidado.” Además, se creía en general que las crisis económicas eran crisis bancarias, y en Estados Unidos no había ninguna crisis bancaria; allí, el Sistema de la Reserva Federal, creado apenas unos años antes, en 1913, era ampliamente celebrado por haber eliminado ese riesgo.
Pero quizá la razón más importante por la que el relato financiero quedó silenciado durante la epidemia de gripe de 1918 es que hace un siglo había muchas menos personas que poseían acciones, y ahorrar para la jubilación no era la preocupación que es hoy, en parte porque la gente no vivía tanto y dependía habitualmente de la familia si llegaba a edad avanzada.
Esta vez, por supuesto, es diferente. Vemos pánico de compradores en los supermercados locales, a diferencia de 1918, cuando la escasez provocada por la guerra era una circunstancia habitual. Con la Gran Recesión todavía reciente, somos plenamente conscientes de la posibilidad de grandes caídas en los precios de los activos. En lugar de una trágica guerra mundial, esta vez Estados Unidos está preocupado por su propia polarización política, y abundan los relatos airados sobre la mala gestión de la crisis por parte del gobierno federal.
Predecir el mercado bursátil en un momento como este es difícil. Para hacerlo bien, tendríamos que predecir los efectos directos de la pandemia de COVID-19 sobre la economía, así como todos los efectos reales y psicológicos de la pandemia de ansiedad financiera. Ambas son distintas, pero inseparables.



