La COVID-19 está acelerando el crecimiento de la economía transfronteriza de los trabajos por encargo offline-to-online (O2O).
Los pagos transfronterizos deben ponerse al día para que la economía de los trabajos por encargo transfronterizos alcance todo su potencial.
La propagación de la COVID-19 por todo el planeta ha cambiado la vida de muchas personas. A medida que cada vez más personas se ven obligadas a quedarse en casa, muchas actividades se han visto forzadas a pasar de lo offline a lo online (O2O), incluidos el trabajo, la compra de alimentos, el reparto de comida a domicilio, la educación y el entretenimiento. Esta nueva tendencia podría ayudar a que la economía global O2O de los trabajos por encargo prospere, siempre que se puedan superar los desafíos clave.
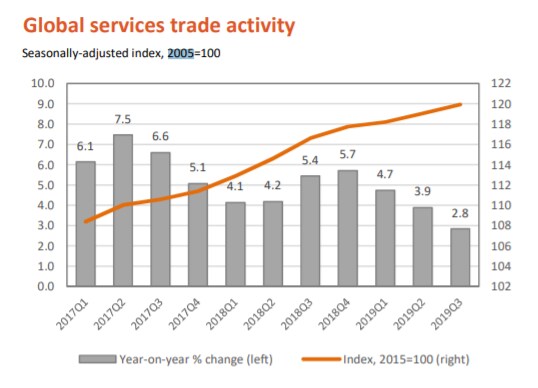
En 2018, el volumen total del comercio transfronterizo global de servicios se valoró en 5,8 billones de dólares estadounidenses, una cuarta parte del valor de las exportaciones totales y el 7 % del PIB mundial. Se estimó que el valor total de la economía global de los trabajos por encargo fue de 204 000 millones de dólares estadounidenses ese mismo año. Entre 2005 y el tercer trimestre de 2019, el comercio global de servicios ha aumentado un 20 %. La OMC calcula que la participación del comercio global en el sector servicios podría aumentar un 50 % para 2040 y que la adopción de tecnologías digitales puede ayudar a los países en desarrollo a incrementar su participación en el comercio global de servicios en torno a un 15 %. Los servicios que pasan de lo offline a lo online podrían mejorar aún más la eficiencia del mercado, pero existen numerosas fricciones en el ámbito de los pagos transfronterizos que podrían frenar la capacidad de la economía global O2O de los trabajos por encargo para alcanzar su potencial.
Desafío 1: Acceso a los pagos
La falta de acceso a los servicios de pagos transfronterizos impide que los trabajadores por encargo con las competencias adecuadas presten servicios en línea que crucen fronteras. A diferencia de las transacciones presenciales, que suelen liquidarse en efectivo, las transacciones entre compradores y vendedores de servicios prestados en línea se estructuran como transacciones entre dos particulares o a través de un mercado de servicios de confianza. Actualmente, los pagos transfronterizos entre dos particulares suelen realizarse mediante transferencias bancarias o empresas de envío de remesas. Los pagos a los prestadores de servicios a través de mercados de servicios también exigen que los destinatarios tengan una cuenta bancaria o acceso a cuentas de pago móvil, que finalmente pueden estar vinculadas a una cuenta bancaria. El porcentaje de adultos con cuenta bancaria es mucho menor en las economías en desarrollo en comparación con las economías de ingresos altos, según la Base de Datos Global Findex del Banco Mundial. Por ejemplo, solo el 34 % de los adultos en Filipinas y el 37 % en México tienen acceso a cuentas bancarias en 2017, frente al 93 % en Estados Unidos. Además, los servicios de pagos transfronterizos suelen ser asimétricos en los países en desarrollo. Por ejemplo, las personas de 83 países y regiones (la mayoría de ellos en desarrollo o menos desarrollados) pueden enviar, pero no recibir dinero a través de PayPal.
Desafío 2: Ineficiencias en los pagos
Los pagos transfronterizos pueden ser muy ineficientes para los trabajadores por encargo debido a la fragmentación del mercado de las opciones de pago disponibles, los costes elevados, la lentitud de la liquidación y la falta de transparencia. Dado que los mercados de servicios en línea actúan como intermediarios, el proceso de pago se desdobla en un pago de consumidor a empresa (C2B) seguido de un pago de empresa a consumidor (B2C). En 2018, solo el 41 % de las transacciones de comercio electrónico se realizó con tarjetas.
Para optimizar la conversión de los pagos C2B, los mercados en línea deben aceptar numerosos métodos de pago alternativos preferidos por los consumidores de cada país, como ELV en Alemania o Alipay en China. La implantación de cada método de pago alternativo puede resultar costosa, costo que acabarán asumiendo los consumidores.
En cuanto al segmento B2C del proceso de pago, los mercados de servicios en línea suelen optimizar más los costes que la rapidez y la trazabilidad. Los pagos transfronterizos se compensan en su mayoría a través de bancos que utilizan la red SWIFT, una red que las entidades financieras emplean para transferir información de forma segura. Las transferencias bancarias internacionales funcionan como el modelo de centro y radios de las aerolíneas: las transferencias avanzan paso a paso desde el banco del ordenante hasta el banco corresponsal y, de allí, hasta el banco del beneficiario, normalmente mediante liquidaciones diarias en cada banco, lo que incrementa las comisiones y el tiempo de tramitación. (En un país como Estados Unidos, por ejemplo, la comisión media por transferencia bancaria internacional es de 45 dólares para el remitente y de 15 dólares para el destinatario, según una encuesta realizada por Nerdwallet, y la liquidación suele tardar de 3 a 5 días hábiles).
Para minimizar los costes de los pagos transfronterizos, los mercados de servicios en línea suelen agrupar múltiples pagos entre dos países en un único lote. Las instrucciones de transferencia se envían desde el país emisor al país receptor a través de una cadena de bancos intermediarios. En muchas ocasiones, las instrucciones de transferencia solo pueden tramitarse durante el horario laboral de los bancos. Una vez que el dinero llega a un banco del país receptor, se cambia de divisa y se abona en cuentas de distintos bancos mediante transferencias bancarias locales. Este proceso, desde que el mercado envía una instrucción de transferencia hasta que el dinero llega a la cuenta del prestador de servicios, puede tardar de 4 a 7 días, durante los cuales ni los mercados ni los prestadores de servicios tienen visibilidad sobre el estado del pago. Al mismo tiempo, los prestadores de servicios necesitan con frecuencia que el dinero llegue a sus manos cuanto antes para poder ganarse la vida.
Desafío 3: Demostrar la autenticidad de las transacciones
Los pagos transfronterizos por servicios en línea son más susceptibles al blanqueo de capitales que los pagos por bienes. Tradicionalmente, los pagos transfronterizos por bienes físicos exigen una prueba de envío para demostrar la legitimidad del movimiento de fondos. Sin embargo, en el nuevo mundo en el que se comercian bienes o servicios virtuales, resulta más difícil demostrar su existencia. Los delincuentes pueden crear transacciones falsas en los mercados para blanquear dinero. Dado que el servicio en línea se presta de forma virtual, demostrar la autenticidad de la transacción sin invadir la privacidad de las personas puede suponer un auténtico reto para el sistema financiero mundial.
La COVID-19 ha hecho que las personas se acostumbren a contratar servicios en línea, lo que puede brindar más oportunidades de negocio a los trabajadores por encargo en zonas donde los costes laborales son bajos. Sin embargo, para beneficiarse de esta transformación, deben resolverse la falta de acceso a los pagos transfronterizos, la ineficiencia de estos pagos y los riesgos de blanqueo de capitales antes de que pueda desbloquearse el crecimiento de la economía transfronteriza O2O de los trabajos por encargo.
Los datos de este artículo complementan el libro blanco publicado recientemente Conectar las economías digitales: recomendaciones de política para los pagos transfronterizos.



