El brote de coronavirus está causando estragos en los mercados financieros mundiales.
La recesión de 2008 puede ofrecer valiosas ideas y lecciones.
Las estrategias incluyen planes de alivio económico liderados por los gobiernos.
Con el Dow Jones cerrando en territorio de mercado bajista el miércoles, vale la pena analizar en qué situación se encuentra la economía mundial en comparación con la última vez que vivió una turbulencia similar.
La crisis financiera mundial de 2008 se desencadenó con el colapso del mercado de hipotecas de alto riesgo en Estados Unidos, que gradualmente se convirtió en un contagio que se extendió a bancos de todo el mundo y provocó una recesión económica global. Hoy, una vez más, los mercados de renta variable se enfrentan a una sacudida del sistema; esta vez, un contagio real: la COVID-19.
Lecciones de 2008
En la recesión de 2008, para quienes tenían planes de ahorro de contribución definida y estaban a punto de jubilarse, la caída del mercado fue especialmente dolorosa. Tomando como ejemplo Estados Unidos, el índice S&P 500 cayó un 37 % en 2008, y para los trabajadores con mucha antigüedad a punto de jubilarse, los saldos de sus cuentas 401(k) cayeron más de un 25 % como resultado, según un análisis de EBRI. Los planes de prestación definida sufrieron un doble golpe en su estado de financiación, que es el indicador clave de su salud y se mide como los activos de pensiones divididos entre el pasivo por pensiones.
Los activos de pensiones sufrieron un golpe inmediato debido a la exposición a la renta variable y a la desaceleración económica. Las soluciones de política monetaria que aplicaron los banqueros centrales –reducir los tipos de interés a corto plazo, lo que fue vital para hacer frente a la crisis bancaria– también tuvieron el efecto de reducir los tipos de interés a largo plazo, que es la medida con la que se calculan los pasivos por pensiones.
En cuanto a los pasivos, una reducción de los tipos de interés supone un aumento de los pasivos, ya que, en la práctica, se necesita más dinero en el presente para poder hacer frente a las obligaciones futuras. Esta combinación de activos reducidos y pasivos crecientes provocó una fuerte caída del estado de financiación de muchos planes de prestación definida, lo que obligó a aumentar las aportaciones en un momento en que pocos podían permitirse hacerlo.
Hoy, de nuevo, los activos de pensiones son los primeros en sufrir el impacto del movimiento del mercado.
La búsqueda de soluciones
Lo más difícil ahora es la búsqueda de soluciones. Solo este mes, tres de los cinco bancos centrales de los países del G7 han reducido los tipos de interés: la Reserva Federal de EE. UU. y el Banco de Canadá, del 1,75 % al 1,25 %, y el Banco de Inglaterra, del 0,75 % al 0,25 %. Desde la perspectiva exclusiva de las pensiones, volveremos a ver saldos reducidos en las cuentas de ahorro para la jubilación y estados de financiación más bajos en las pensiones de prestación definida, ya que nos enfrentamos a la tormenta perfecta de pérdidas de activos y aumentos en la valoración de los pasivos debido a la caída de los tipos de interés.
Estamos en los límites de lo que los bancos centrales pueden hacer con la reducción de los tipos de interés. Como se ve en el gráfico, ya partimos de un nivel tan bajo que los bancos centrales simplemente no disponen de las mismas herramientas que tenían en 2008. De hecho, de los otros dos bancos centrales del G7, el Banco Central Europeo ya se encuentra en el 0 %, y el Banco de Japón lleva en terreno negativo (-0,10 %) desde 2016, por lo que no ha adoptado nuevas medidas de reducción de tipos hasta la fecha de redacción de este artículo.
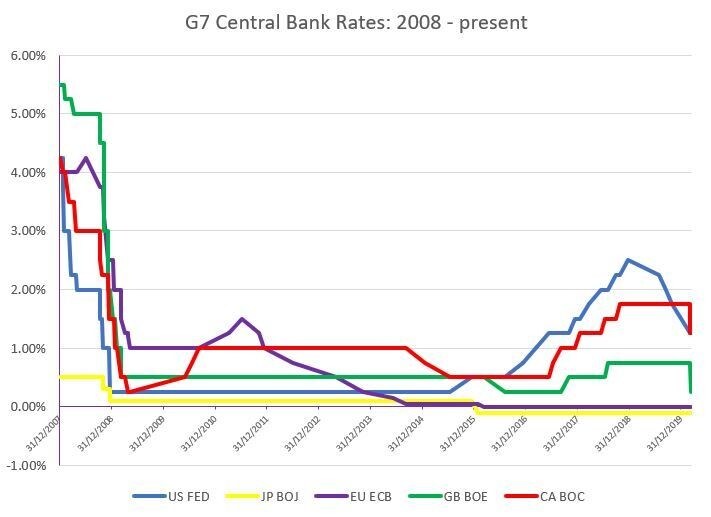
Con la crisis financiera de 2008, los banqueros centrales pudieron combinar la reducción de los tipos de interés con la flexibilización cuantitativa (la compra de valores) para aumentar la oferta monetaria y aliviar la presión sobre el sistema bancario.
En el caso de la COVID-19, una diferencia clave es que el impacto es mucho más amplio que el de un solo sector. El transporte, la hostelería y el turismo, así como los pequeños empresarios, han sido los primeros afectados, pero si el virus continúa propagándose según lo previsto, cualquier sector que dependa de la fabricación y la producción también se verá afectado por la interrupción de la cadena de suministro mundial.
Otra complicación en cuanto a la recuperación es la expresión (a veces demasiado utilizada) «la nueva normalidad», que en este caso es muy acertada. Si necesitamos modificar de manera fundamental nuestro comportamiento social y las empresas como consecuencia de una pandemia prolongada, o para evitar futuras pandemias, esto podría prolongar el tiempo de recuperación económica durante un periodo aún más largo que después de la recesión de 2008.
¿Qué podemos hacer?
En primer lugar y sobre todo, debemos combatir la propagación. Esto requerirá una combinación de medidas gubernamentales y que las personas modifiquen su interacción social para frenar la propagación. Debemos atender a los consejos de los expertos —por ejemplo, epidemiólogos y organizaciones como la Organización Mundial de la Salud (OMS)— y tener cuidado de no caer en la desinformación difundida en las redes sociales.
En segundo lugar, los gobiernos deberán poner en marcha planes de alivio económico reales, especialmente para los pequeños empresarios. Muchas de estas empresas operan con márgenes reducidos, y la duración de la interrupción —y posiblemente la interrupción permanente— de sus actividades puede agravar aún más la desigualdad económica.
En tercer lugar, la comunidad empresarial mundial debe unirse para ayudar a liderar la recuperación. La Plataforma de Acción frente a la COVID del Foro Económico Mundial tiene como objetivo impulsar tanto a los gobiernos como a los líderes empresariales a hacer precisamente eso.
Son tiempos difíciles, pero son momentos como este los que realmente exigen que todos actuemos juntos para mejorar el estado del mundo.