La conciencia ecológica y las cuestiones medioambientales ocupan ahora claramente el primer lugar entre los factores que influyen en los compradores de vehículos eléctricos.
Cualquier auge de las ventas de vehículos eléctricos formará parte de un resurgimiento más amplio de la compra de coches, impulsado por los cambios en los patrones de movilidad y por el riesgo percibido de COVID-19.
En todo el mundo, se prevé que los viajes no relacionados con el trabajo se recuperen más que los viajes laborales.
Lo que los OEM y los gobiernos no han logrado durante años con sus denodados esfuerzos, la pandemia podría haberlo catalizado en cuestión de meses: el tan esperado auge de las ventas de vehículos eléctricos (VE) podría estar ya aquí.
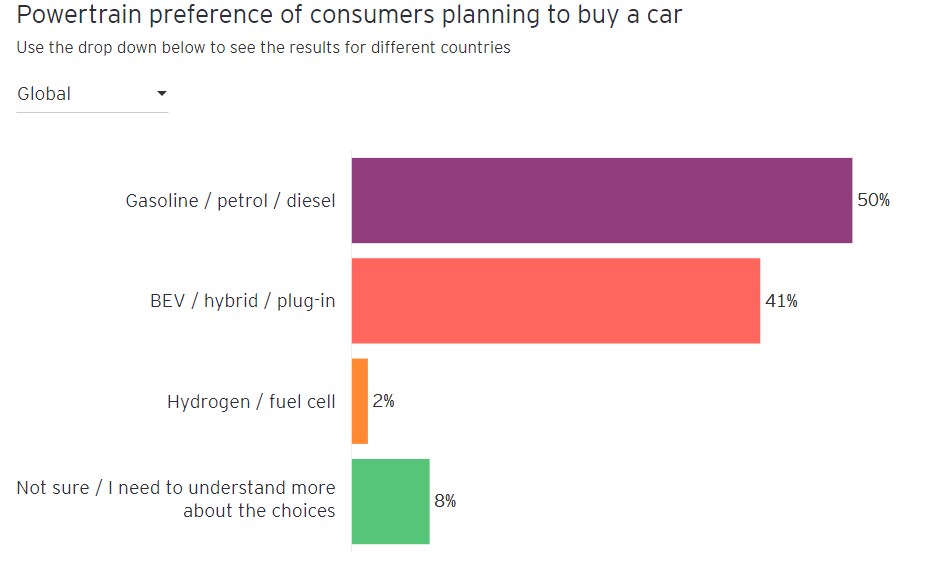
El último índice de consumo EY Mobility Lens registra algunos de los cambios más significativos observados tanto en las intenciones de compra como en las motivaciones de los consumidores en 13 grandes mercados internacionales. No menos del 41% de quienes afirman que tienen intención de comprar un coche nuevo están considerando un VE, y el 66% de ellos lo harán en los próximos 12 meses. Se trata de un aumento del 11% respecto de la cifra registrada durante la primera ola de la pandemia del año pasado, en la EY Mobility Lens Consumer Index ola 1 investigación. Además, por primera vez, las preocupaciones medioambientales encabezan la lista de motivos para considerar un VE en todos los grupos de edad.
Con millones de teletrabajadores pasando más tiempo en sus zonas locales y descubriendo los placeres del aire más limpio y de los niveles de contaminación más bajos, la pandemia ha cristalizado las actitudes hacia el medioambiente. El nivel general de preocupación ha aumentado —el 78% de los compradores potenciales de vehículos que no son de combustión interna (ICE) afirma que la COVID-19 ha incrementado su nivel de conciencia medioambiental— y, sobre todo, estas preocupaciones se reflejan ahora en la intención de comprar vehículos más sostenibles.
Esto representa un momento de inflexión en las actitudes de los consumidores que podría acelerar enormemente la demanda de VE y de vehículos con tecnologías de propulsión alternativas; hasta ahora, muchos consumidores expresaban preocupaciones generales por la sostenibilidad, pero esas preocupaciones no se traducían en acciones a la hora de comprar su próximo coche.
Sin embargo, cualquier auge de los VE formará parte de un resurgimiento más amplio de la compra de coches, independientemente de la tecnología de propulsión, impulsado por los cambios en los patrones de movilidad y por el riesgo percibido de COVID-19. Los viajes laborales menos frecuentes y más largos, junto con las persistentes preocupaciones sobre la seguridad del transporte público, están consolidando el coche como un «espacio seguro» con bajo riesgo de infección para desplazarse.
Como resultado, la demanda de coches de todo tipo parece destinada a crecer. El reto para los OEM y los concesionarios será aprovechar el interés de los consumidores por las tecnologías de propulsión alternativas y persuadir a aún más compradores potenciales de coches nuevos para que opten por lo ecológico y elijan un VE en lugar de un coche de combustión interna (ICE) como su próxima compra.
En este artículo analizamos algunas de las tendencias clave que destaca la encuesta y cuáles podrían ser sus implicaciones para los OEM y los concesionarios en el mercado posterior a la pandemia.
Capítulo 1 - ¿Precaución: se avecina un cambio estructural en la movilidad?
Se espera que los viajes no relacionados con el trabajo vuelvan casi a los niveles previos a la pandemia, pero los viajes laborales siguen a la baja.
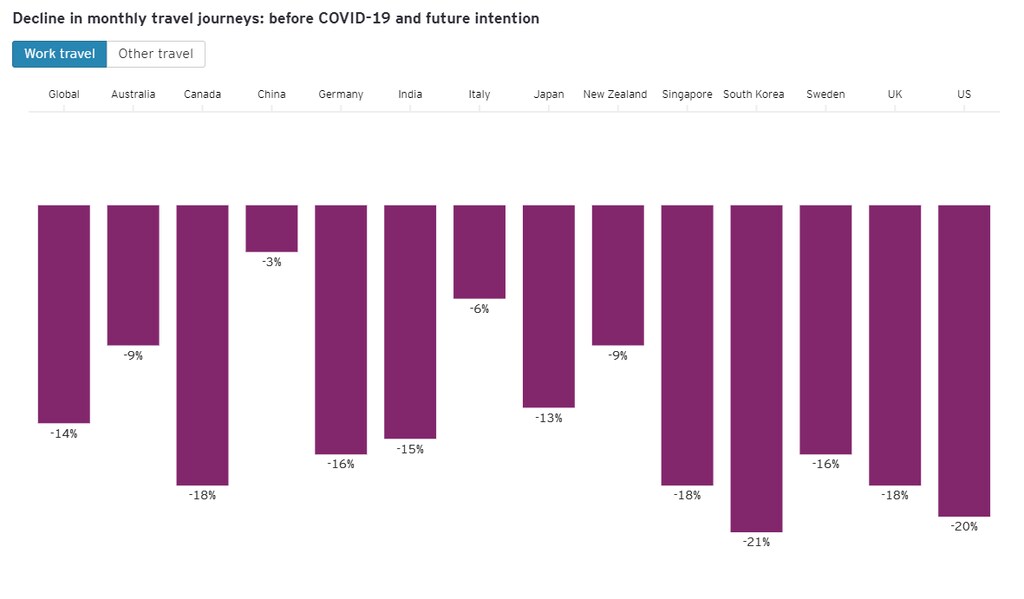
Ha habido una recuperación de los patrones de movilidad desde los niveles más bajos de la primera ola de la pandemia del año pasado, pero es una recuperación desigual. En todo el mundo, se prevé que los viajes no relacionados con el trabajo se recuperen más que los viajes laborales. El número de desplazamientos mensuales no laborales que los consumidores prevén realizar en el futuro —por ocio, compras o para visitar a amigos y familiares— está casi de vuelta a los niveles previos a la pandemia. Las intenciones de viajes laborales, en cambio, siguen avanzando lentamente, con una caída de alrededor del 14% en todos los casos, sobre la misma base.
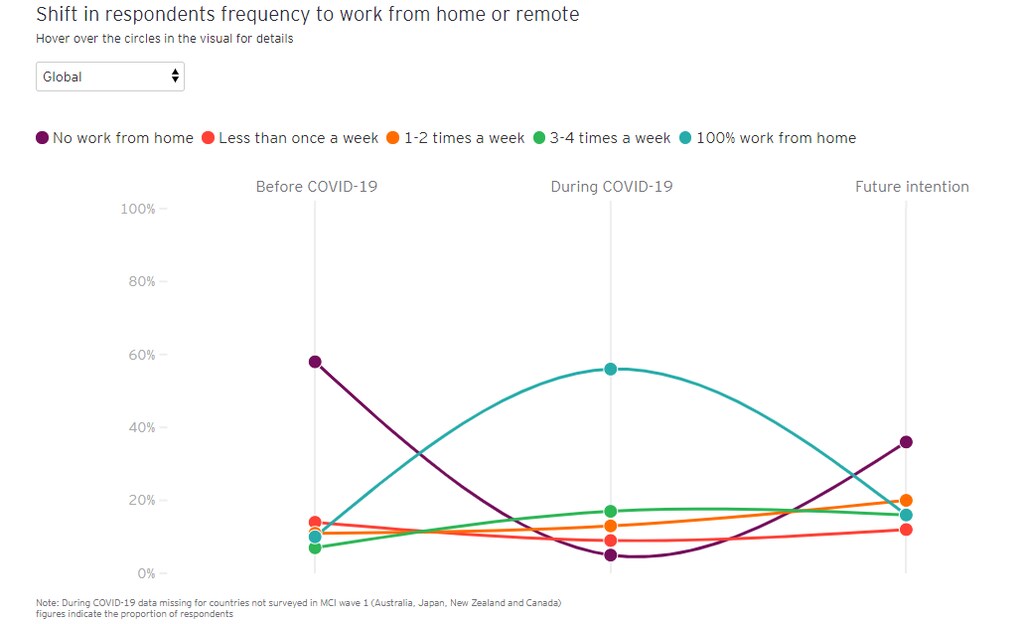
¿Podría esto indicar un cambio estructural en la movilidad relacionada con el trabajo? Trabajar desde casa se ha convertido en la norma para millones de antiguos viajeros pendulares de todo el mundo durante la pandemia, y la encuesta sugiere que ha llegado para quedarse.
La gente prevé realizar menos desplazamientos laborales, pero los que hará serán más largos. El tiempo medio de desplazamiento semanal previsto aumenta ligeramente, de 9,0 horas a 9,2 horas. Al pasar menos tiempo en el lugar de trabajo, algunas personas pueden haber optado por mudarse más lejos de la ciudad y aceptar un desplazamiento al trabajo menos frecuente pero más largo a cambio de ventajas en el estilo de vida, como más espacio en la vivienda.
¿Cuál es el futuro de la movilidad?
Aunque se espera que el número de desplazamientos realizados en general disminuya en comparación con los niveles previos a la COVID-19, el transporte público sigue siendo el gran perdedor en cuanto a elección modal, con una caída del 11%. Y el coche, en sus distintas formas, es el claro ganador.
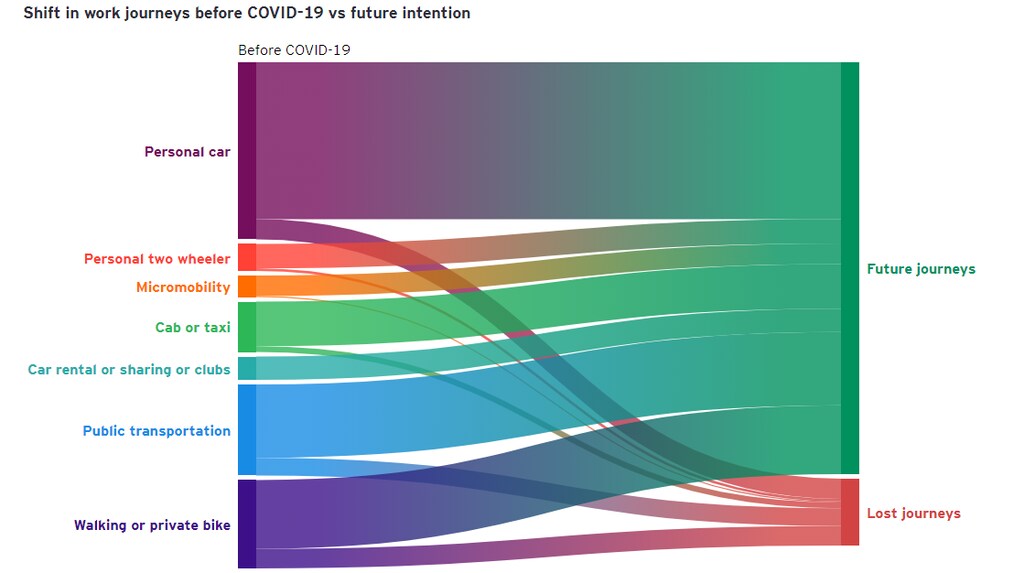
El coche se está consolidando como el medio de transporte preferido, seguro frente a la COVID-19 y más cómodo, incluso cuando el riesgo inmediato de la pandemia disminuye en muchos mercados. El transporte público pierde terreno frente al coche, tal como se esperaba, pero a pesar de los amplios esfuerzos de los gobiernos por fomentar que la gente camine y vaya en bicicleta —durante la pandemia se han creado muchos nuevos carriles bici en ciudades como Nueva York, Londres y París— la intención declarada de las personas es usar más su coche que antes de la COVID-19 y caminar e ir en bicicleta menos.
Capítulo 2 - Se avecina un auge de compras
La mitad de los encuestados tiene intención de comprar un coche en un futuro próximo, y casi dos tercios planea hacerlo en el próximo año.
Así, un notable 50% de los encuestados afirma que tiene intención de comprar un coche, nuevo o usado, en un futuro próximo, lo que supone un aumento del 17% respecto de la cifra registrada al final de la primera ola de la pandemia en el estudio EY Mobility Consumer Index —y más de un tercio de quienes no tienen vehículo prevén ahora comprar uno, un 7% más que en el estudio de la primera ola.
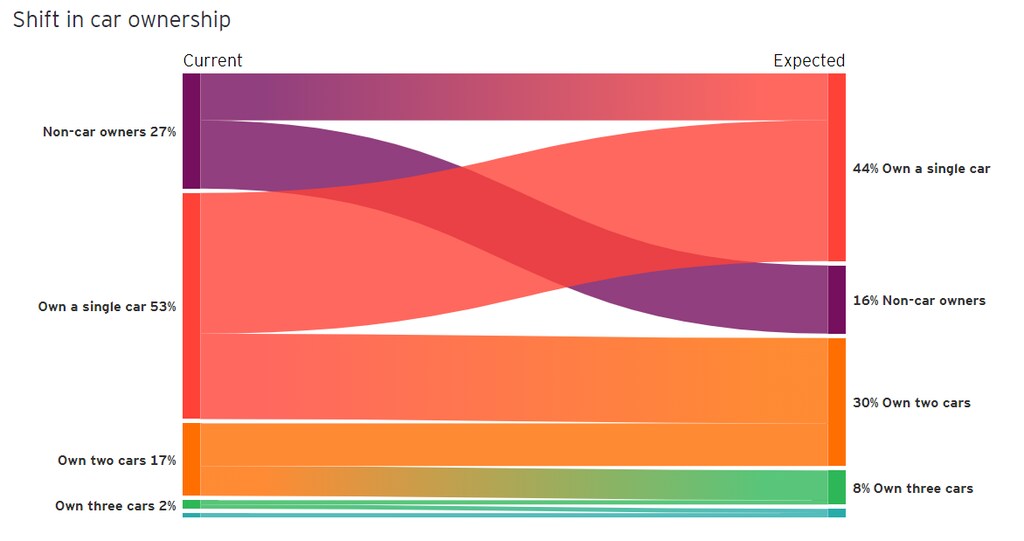
Estas cifras tienen potencial para desencadenar un auge considerable: el 65% de quienes tienen intención de comprar afirman que lo harán en los próximos 12 meses.
También se prevé que las ventas de vehículos con tecnologías de propulsión alternativas despeguen: el 42% preferiría comprar un vehículo eléctrico o de hidrógeno, lo que supone un aumento del 12% respecto de la primera ola del estudio. Y el 90% de ellos afirma que lo hará en un plazo de dos años. Las cifras del estudio de la IEA de 2021 muestran que las matriculaciones mundiales de VE contravinieron la tendencia general a la baja reciente, al crecer un 41% en 2020 —aunque partiendo de una base baja—, mientras que las ventas totales de coches tomaron la dirección opuesta y cayeron un 16%. Además, esta demanda al alza de VE coincide con nuevas investigaciones y análisis realizados con el EY Mobility Lens Forecaster, un modelo propietario de red neuronal que utiliza IA para analizar más de 25 variables de oferta y demanda y así pronosticar la demanda de movilidad. El modelo predice que, en 2028, las ventas de VE en Europa superarán a las de vehículos ICE (incluidos los híbridos). Se espera que lo mismo ocurra en China en 2033 y en Estados Unidos en 2036.
Un aumento espectacular de la sostenibilidad
Quizá los hallazgos más significativos de la encuesta sean los factores que influyen en los posibles compradores de VE. Se ha alcanzado un punto de inflexión en la conciencia ecológica: las cuestiones medioambientales —durante muchos años una preocupación periférica que quedaba por detrás de asuntos más prácticos como el coste y la autonomía— se sitúan ahora claramente en primer lugar como factor de influencia para los compradores de VE, con más de un 10% de ventaja sobre cualquier otro asunto en todos los tramos de edad e ingresos.
Tanto es el impacto de este cambio que, lejos de necesitar subvenciones y apoyo financiero para dar el salto al VE, muchos compradores potenciales están ahora dispuestos a pagar un sobreprecio para unirse al club de conductores ecológicos. No menos del 66% de todos los compradores de coches pagaría un sobreprecio de hasta el 10% por un VE, cifra que asciende al 90% entre quienes ya tienen intención de comprar un VE.
¿Qué hay detrás de este espectacular aumento de la sostenibilidad? ¿Están los consumidores simplemente empezando a actuar conforme a preocupaciones globales de larga data, o intentan compensar su preferencia por el coche frente al transporte público durante la pandemia tomando decisiones de compra más respetuosas con el medioambiente?
Puede tratarse de un caso de interés propio ilustrado: los compradores de VE están más motivados por el medioambiente, ya que el 53% afirma que es responsabilidad personal reducir su impacto medioambiental, y el 55% ya utiliza medios de transporte más ecológicos. Pero los factores principales que influyen en la elección del medio de transporte tanto de los compradores actuales como de los futuros son la higiene y la seguridad frente a infecciones.
Capítulo 3 - El dilema del coste y de la carga
El coste, la autonomía y la infraestructura de carga son factores que disuaden a los compradores de adquirir un VE.
La sostenibilidad puede considerarse cada vez más como la principal ventaja «blanda» de tener un VE. Pero eso no significa que los viejos «inconvenientes» duros de los VE —coste, autonomía e infraestructura de carga— hayan sido totalmente superados. Los consumidores parecen confundidos: cuando se les pide que nombren los factores que disuaden a los posibles compradores de VE de realizar una compra, el coste ocupa el primer lugar con un 50%, seguido muy de cerca —lo habrás adivinado— por la autonomía (33%) y la infraestructura de carga (32%). Sin embargo, más de un cuarto considera que estos mismos tres factores son un incentivo para comprar un VE.
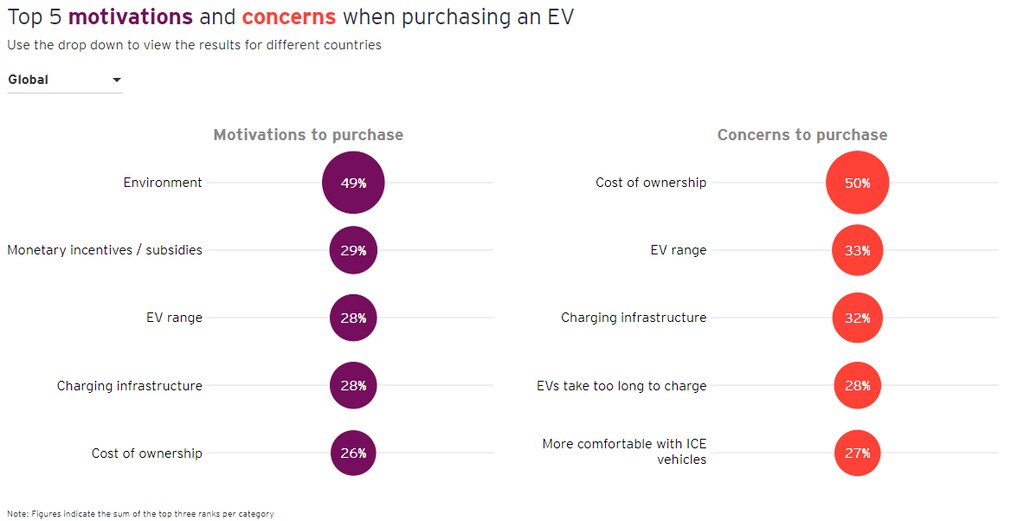
¿Cómo conciliar estos hallazgos aparentemente contradictorios? Por un lado, sugieren que —al igual que la disposición a pagar un sobreprecio— se está produciendo un cambio sistémico en las actitudes. Algunos consumidores simplemente están más avanzados en su camino hacia la adopción de las ventajas del VE que otros. Y, por otro lado, apuntan a una brecha de información que hay que cerrar. Los VE pueden tener costes iniciales más altos que los vehículos ICE, pero presentan pasivos de explotación y mantenimiento mucho menores: en términos de coste total de propiedad (TCO), son más baratos. Pero, como demuestra la ubicuidad de los contratos de arrendamiento y de compra personal, los compradores no comprenden bien el TCO.
Capítulo 4 - ¿Hacia dónde va la movilidad y qué les espera a los concesionarios y a los OEM?
La perspectiva de aumento de las ventas de coches, especialmente de VE, es una buena noticia para los OEM y los concesionarios, pero también plantea retos.
Aunque aún es pronto para extraer conclusiones firmes de los enormes cambios que hemos presenciado a lo largo de la pandemia, está igualmente claro que al menos algunas de las formas en que vivimos, trabajamos y nos desplazamos probablemente cambiarán de manera permanente como resultado de la experiencia reciente. Cuesta creer, por ejemplo, que el mundo entero vaya a volver discretamente a la rutina diaria de los desplazamientos y la vida de oficina, tras haber pasado un año o más trabajando —normalmente con bastante éxito— desde casa.
Para nuestras ciudades, mucho depende de si, y con qué rapidez, la gente pierde el miedo al transporte público y vuelve a subirse a autobuses, tranvías, trenes y redes de metro. Un descenso permanente de la popularidad del transporte público sería un gran quebradero de cabeza para los urbanistas de todo el mundo.
La perspectiva de un auge de las ventas de coches, sin embargo —especialmente si se centra en los VE, cada vez más convencionales—, parece, en principio, una buena noticia para los OEM y los concesionarios. Pero entonces surge la pregunta de quién gana la batalla por el consumidor ecológico. Los productos de nueva generación que llegan al mercado, con mayor autonomía y otras características más atractivas, tendrán un papel que desempeñar. Superar las persistentes preocupaciones sobre coste y autonomía será un reto para los OEM y los concesionarios: el coste total de propiedad hace que los VE parezcan una opción financiera mucho mejor que los vehículos ICE, pero exigirá cierta creatividad por parte de un sector que lleva años convenciendo a los consumidores de comprar coches nuevos en función de cuotas mensuales de arrendamiento bajas.
La brecha de información va más allá de las finanzas, como demuestran la confusión sobre los retos de la carga e incluso la percepción del rendimiento de los VE. Tanto la industria como el gobierno harían bien en aprender de la eficacia de los programas contra la reticencia a vacunarse durante la pandemia y en dedicar más esfuerzos a mensajes educativos sobre los VE que realmente calen, para ayudar a tranquilizar a los posibles compradores de que están tomando la decisión sensata, además de positiva para el planeta.
Más VE también significan mayor competencia por parte de nuevos actores, muchos de los cuales no tienen —ni necesitan— grandes redes de concesionarios para atender al cliente. La venta directa, la compra en línea y los nuevos modelos de propiedad serán cada vez más la norma para reducir el coste de ventas y mantener la cuota de mercado de los actores establecidos; cuestiones que trataremos con más detalle en un próximo artículo.
Pero el mensaje general de la encuesta es claro: más consumidores que nunca están convencidos de los beneficios de sostenibilidad de tener un VE y están dispuestos a unirse al club. Ganarán quienes puedan ofrecerles la pertenencia en las condiciones más asequibles, fáciles de usar y tranquilizadoras.



