La pandemia azota América Latina, pero también ofrece una oportunidad para transformar la región para mejor.
El sistema financiero puede desempeñar un papel significativo en la construcción de una recuperación sostenible mediante el uso de inversiones ESG.
Este enfoque podría ayudar a corregir muchos problemas, como la dependencia de la región de los combustibles fósiles.
América Latina y el Caribe son ahora el epicentro de la pandemia de COVID-19. Más de 170.000 personas han fallecido a causa de la enfermedad al 23 de julio, y existe una fuerte probabilidad de que la región pierda varios puntos del PIB como consecuencia de la pandemia y sus diversas ramificaciones para finales de año.
Pero estas no son las únicas convulsiones a las que se enfrenta la región. La crisis climática, aunque se desarrolla en un periodo más largo, guarda muchos paralelismos con la pandemia y, en última instancia, amenaza a la región, y al mundo, con consecuencias económicas y sanitarias aún más graves.
Las personas de la región han mostrado una gran conciencia de esa amenaza, incluso durante la crisis de la COVID-19. Una encuesta en línea realizada por Ipsos en abril mostró que más del 71% de las personas en 14 países coinciden en que el cambio climático es una preocupación tan seria como la pandemia a largo plazo, y casi dos tercios creen que debe priorizarse como parte de la recuperación.
La buena noticia es que la pandemia crea una oportunidad de transformación en numerosos ámbitos, y el sistema financiero puede desempeñar un papel fundamental, en concreto mediante inversiones que tengan en cuenta los factores ambientales, sociales y de gobernanza corporativa (ESG). Este tipo de inversión puede contribuir a lograr una recuperación sostenible y un futuro mejor para las generaciones presentes y futuras.
La inversión ESG en la actualidad se centra en el desempeño de las empresas en materia de cambio climático, así como en derechos humanos, igualdad de género, protección laboral, conservación de los bosques y otras muchas cuestiones de conciencia social y medioambiental. Representa más de 20 billones de dólares – o una cuarta parte – de todos los activos gestionados profesionalmente en el mundo y, a menudo, iguala o incluso supera a las inversiones que ignoran los factores ESG. Creemos que podría ser extremadamente valioso para los fondos soberanos de inversión (SWF) y los fondos de pensiones regulados por el gobierno de la región de América Latina, lo que contribuiría a impulsar cambios muy necesarios.
Hay varias razones por las que centrarse en la inversión ESG es especialmente importante para los SWF y los fondos de pensiones. En primer lugar, los gobiernos tienen un interés particular en las inversiones alineadas con sus prioridades de desarrollo. Invertir en empresas que practican conductas poco éticas e insostenibles, como las altas emisiones de carbono, las prácticas corruptas o las prácticas laborales injustas, puede resultar contraproducente. Los costes de esas prácticas los soportará la sociedad y, en el caso de las inversiones nacionales, las comunidades, los empleados y quizá el conjunto de la nación.
Los SWF y los fondos de pensiones también tienen horizontes de inversión a largo plazo, y los riesgos derivados de una mala gestión de los riesgos ESG pueden aumentar con el tiempo. Por ejemplo, invertir en empresas petroleras o carboníferas durante los próximos seis meses puede no ser un problema. Pero a largo plazo, es probable que esas empresas pierdan mucho valor a medida que los países cambien sus perfiles energéticos y pasen a fuentes renovables. Además, los SWF y los fondos de pensiones controlan una gran parte de los activos mundiales y pueden utilizar su tamaño e influencia para crear incentivos que impulsen a las empresas a mejorar su sostenibilidad, beneficiando a los países en los que operan.
Las inversiones ESG de los SWF y los fondos de pensiones tienen sentido en lo que respecta al cambio climático. Este tipo de inversiones contribuye a trasladar capital de las industrias contaminantes a las más limpias, lo que a largo plazo beneficia al planeta y, en última instancia, genera más empleo en ámbitos como la eficiencia energética y las energías renovables. Además, para los gobiernos preocupados por los presupuestos fiscales durante la recuperación, las inversiones ESG no suponen desembolsos significativos de efectivo. Se trata, más bien, de una política de bajo coste mediante la cual el dinero se traslada de las empresas que hacen poco o ningún esfuerzo por abordar el cambio climático a aquellas que se toman en serio la amenaza y realizan un esfuerzo considerable para hacerle frente.
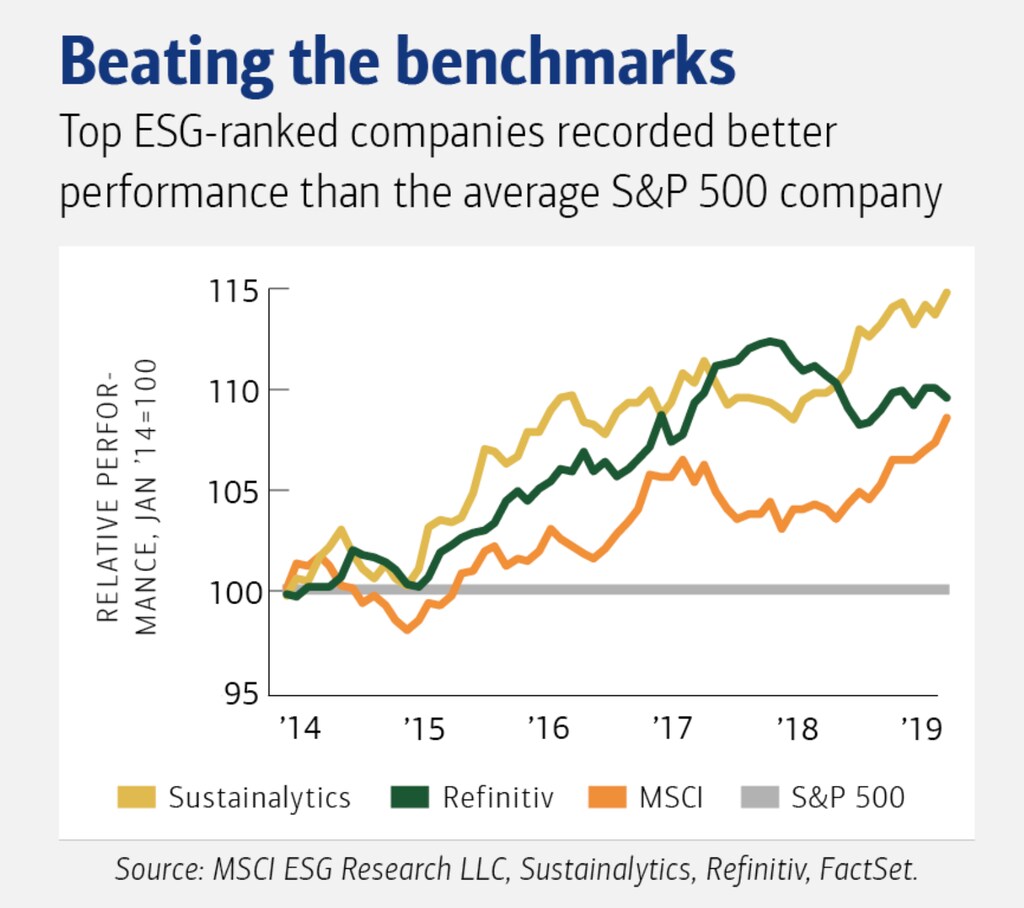
Por supuesto, los SWF y los fondos de pensiones no desean sacrificar rendimientos financieros, por lo que es importante determinar cómo se comporta financieramente la inversión ESG. En un reciente estudio, comparamos el rendimiento real de los dos SWF y de los cinco fondos de pensiones regulados por el gobierno de Chile con sus índices de referencia de mercado convencionales. Posteriormente, creamos un contrafactual en el que sustituimos los índices de referencia de los fondos por sus equivalentes ESG, y lo comparamos con el índice de referencia convencional y con el rendimiento real. Comprobamos que, durante el periodo de nuestro análisis (generalmente desde 2013 hasta la actualidad), los SWF y los fondos de pensiones podrían haber restringido sus inversiones a aquellas con un buen desempeño en materia ambiental, social y de gobernanza corporativa sin reducir los rendimientos financieros.
Cuando examinamos uno de los fondos soberanos de Chile, el Fondo de Estabilización Económica y Social (ESSF), por ejemplo, observamos que, de agosto de 2013 a mayo de 2020, el rendimiento financiero del contrafactual que utiliza los índices de referencia ESG generó una rentabilidad acumulada del 20,13 %, frente al 19,82 % del rendimiento real del ESSF durante ese mismo periodo y el 19,04 % del contrafactual con los índices de referencia actuales. Cuando realizamos un ejercicio similar con los cinco fondos de pensiones de Chile, construyendo una cartera ESG con la misma asignación de activos que la asignación media de cada fondo, comprobamos que los rendimientos financieros de la cartera ESG fueron igualmente superiores. Curiosamente, la inversión ESG superó de forma notable a los índices tradicionales incluso durante el periodo de coronavirus, quizá porque las empresas que priorizan los factores ambientales y sociales, así como la gobernanza corporativa, tienen más experiencia y están mejor gestionadas, y por ello pueden afrontar las crisis con mayor solvencia.
En definitiva, no hay ningún argumento empresarial ni fiduciario que justifique no hacer las inversiones más sostenibles. Un país puede dar prioridad a la lucha contra el cambio climático y a otras cuestiones de conciencia social y medioambiental en sus inversiones sin perder rentabilidad financiera. La idea de que existe una compensación entre este tipo de inversión y los rendimientos financieros es simplemente una mala excusa para evitar las transformaciones que deben llevarse a cabo.
Pese a su ya inmensa influencia, el ámbito de la inversión ESG todavía tiene camino por recorrer. El problema radica en que no existe una estandarización del tipo y la forma en que las empresas informan sobre diversas métricas ESG, como el cambio climático y la igualdad de género, ni de las normas que utilizan las agencias de calificación externas. Como resultado, hay menos transparencia de la necesaria para dar a los inversores confianza en que las empresas en las que invierten se ajustan a sus valores; resulta más difícil para el mercado recompensar un buen desempeño ESG; y es más complicado que las empresas mejoren sus métricas, ya que, aunque muchas organizaciones distintas otorgan calificaciones, estas no están muy correlacionadas entre sí.
No obstante, la tendencia a incorporar el desempeño ESG en las decisiones de inversión no es una moda pasajera. Forma parte de una redefinición más amplia del papel de las empresas, en la que la maximización del valor para los accionistas ya no es el único objetivo. Está ganando fuerza en América Latina y podría ser esencial para corregir algunos de los innumerables problemas que afectan a muchos países, incluida la excesiva dependencia de los combustibles fósiles y el escaso desarrollo de las energías renovables.



