La Reserva Federal de EE. UU. se ha comprometido a inyectar billones de dólares en la economía.
Es probable que las economías de todo el mundo vean pronto cómo sus monedas se deprecian y que tengan pocas opciones salvo aplicar sus propias políticas de relajación monetaria.
Mientras la pandemia de COVID-19 empuja a la economía mundial a una recesión, aumenta la tentación de aplicar una relajación monetaria agresiva. La Reserva Federal de EE. UU. ya ha llevado los tipos de interés cerca de cero y se ha comprometido a inyectar billones de dólares en la economía. El Banco Central Europeo también ha intensificado las compras de bonos, aunque el tribunal constitucional de Alemania está oponiendo cierta resistencia. Al igual que la relajación que siguió a la crisis financiera de 2008, estas políticas se propagarán por todo el mundo a través de las fluctuaciones de los tipos de cambio.
Por sí solos, los grandes shocks económicos, como los desastres naturales o los brotes de enfermedades, tienden a elevar el valor de las monedas de los países afectados. Cuando el terremoto de Kobe golpeó Japón en 1995, el yen se apreció frente al dólar estadounidense, aunque no de inmediato. El gran terremoto del noreste de 2011 tuvo un efecto más intenso, llevando al yen a un máximo histórico de 76 yenes por dólar.
¿Qué explica este impulso del valor de una moneda tras un desastre? Los tipos de cambio reflejan la demanda relativa de divisas en el mercado mundial. Y la demanda depende en parte de la oferta: si en el mercado mundial hay muchos más activos en dólares que en yenes, el yen, más escaso, ganará valor. El aumento de la demanda de yenes reforzará este efecto.
Los desastres suelen socavar las actividades comerciales, un proceso que puede provocar la depreciación de la moneda. Sin embargo, ese efecto tiende a compensarse con el aumento de la demanda precautoria de dinero, que, junto con la caída del consumo, limita la oferta. Al fin y al cabo, en tiempos de incertidumbre, la gente quiere tener más efectivo. En un país como Japón o Estados Unidos, donde hay poco riesgo de inflación descontrolada, la gente suele acumular la moneda local.
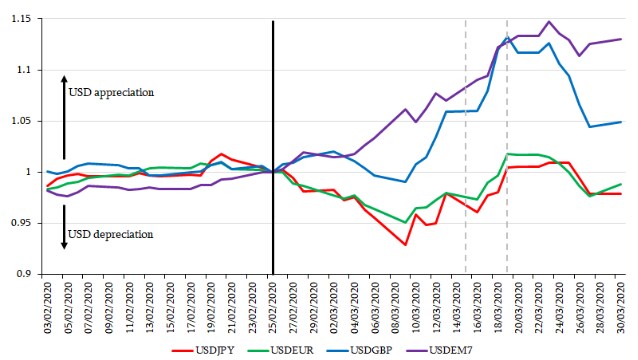
Este patrón se ha confirmado durante la crisis de la COVID-19. El brote golpeó Japón antes de que empezara a asolar EE. UU. A principios de marzo, cuando EE. UU. todavía tenía solo unos pocos casos confirmados, el tipo de cambio yen-dólar se apreció, alcanzando 103 yenes.
Sin embargo, para el 20 de marzo, las infecciones en EE. UU. se multiplicaban, lo que llevó a muchas personas, incluidos mi esposa y yo, a retirar efectivo de emergencia del banco. El deseo de contar con una red de seguridad ante la creciente incertidumbre, junto con las limitaciones de movimiento, comenzó a debilitar el consumo. Mientras tanto, Japón tenía su propio brote relativamente bajo control. Así, como era de esperar, el dólar comenzó a apreciarse, alcanzando 112 yenes.
Sin embargo, como vimos tras la crisis financiera de 2008, la política monetaria puede reconfigurar la dinámica de los tipos de cambio. Cuando el mercado hipotecario estadounidense se vino abajo, la Fed compró enormes cantidades de valores respaldados por hipotecas y bonos del Tesoro de EE. UU. para aumentar la liquidez y mantener el funcionamiento del mercado de deuda. Al inundarse los mercados mundiales de dólares, el valor relativo de otras monedas se disparó.
Ahora, la Fed vuelve a inyectar dólares en los mercados mundiales, un enfoque que ya ha provocado que el dólar vuelva a situarse en niveles previos a la pandemia, en torno a 107-108 yenes. El dólar ha caído aún más frente a al euro, en parte porque, tal como están las cosas, los mercados prevén una mayor expansión monetaria por parte de la Fed que por parte del BCE.
Dado que la Fed ha señalado su disposición a aumentar aún más la oferta de dólares, es probable que esta tendencia continúe, con graves consecuencias para las economías japonesa y europea. Al fin y al cabo, los tipos de cambio desempeñan un papel importante en la competitividad exportadora. Tras la crisis de 2008, la desventaja de costes de exportación generada por un yen disparado dejó a Japón en peor situación que algunos países afectados directamente por la turbulencia financiera, empezando por el propio EE. UU.
Esto deja a los países con una única opción real: aumentar también la oferta de su propia moneda. Como demostró el gobernador del Banco de Japón, Haruhiko Kuroda, al aplicar políticas expansivas –parte del programa más amplio de recuperación económica, conocido como «Abenomics», introducido en 2012–, aumentar la oferta monetaria puede marcar la diferencia, incluso con tipos de interés negativos.
Hoy en día, los gobiernos se centran generalmente en «aplanar la curva» de la primera oleada de infecciones por COVID-19 o, cada vez más, en evitar una segunda oleada a medida que flexibilizan los protocolos de distanciamiento social y permiten que la actividad económica se reanude. Al mismo tiempo, muchos están poniendo en marcha programas y políticas para apoyar a hogares y empresas, con la esperanza de mitigar las consecuencias económicas de los confinamientos y el distanciamiento social.
Pero, dado que EE. UU. parece decidido a inundar los mercados mundiales de dólares, incluso las economías que hasta ahora han gestionado la crisis con eficacia podrían tener pocas opciones salvo aplicar su propia relajación monetaria. Japón encabeza esa lista.



