La economía mundial se enfrenta a un doble golpe de cierres de empresas y desempleo sostenido.
Los bancos necesitan un control firme de la política fiscal para identificar dónde pueden cubrir el vacío como buenos actores.
El valor para el cliente a largo plazo y una recuperación económica más sólida son más importantes que maximizar los beneficios a corto plazo.
La pandemia de COVID-19 ha provocado ondas de choque en toda la economía mundial, poniendo en riesgo los avances que la industria de la banca y los mercados de capitales (BCM) había logrado para recuperar la confianza de los consumidores y mejorar la percepción de la sociedad sobre el sector tras la crisis financiera mundial y la Gran Recesión posterior. Pero los administradores del capital mundial no deben desanimarse. Todavía tienen una oportunidad única de generar un impacto positivo mientras las economías, las industrias y la sociedad en general intentan hacer frente a las consecuencias de la COVID-19.
Hay un inconveniente. Esa oportunidad es difícil de ver para las instituciones financieras, porque están concentradas en el modo crisis. Muchas instituciones luchan por mantener todos los frentes activos mientras atienden a sus clientes, gestionan sus propios desafíos operativos, como el cierre forzoso de sucursales, y actualizan sus sistemas para respaldar la banca a distancia. Mientras tanto, están reexaminando sus modelos operativos, prioridades de inversión y gestión del talento.
Pero desde fuera, la oportunidad es clara. Las empresas del BCM necesitan encontrar terreno firme en esta crisis. Deberían convertirse en vehículos altamente eficaces para la transmisión de la política fiscal y, después, aportar el apoyo de capital y liquidez que pueda ayudar a construir un puente económico hacia el otro lado de esta crisis.
El tiburón que acecha en esta crisis es la falta fundamental de liquidez de la economía. Los bancos centrales hicieron frente a la amenaza inmediata mediante programas de compra de bonos sin precedentes, líneas de swap internacionales y otras intervenciones. Pero estas medidas solo contuvieron una crisis. La principal preocupación ahora es el doble golpe de cierres de empresas y desempleo sostenido provocado por un colapso de la demanda agregada, lo que podría dar lugar a una recuperación económica larga y lenta.
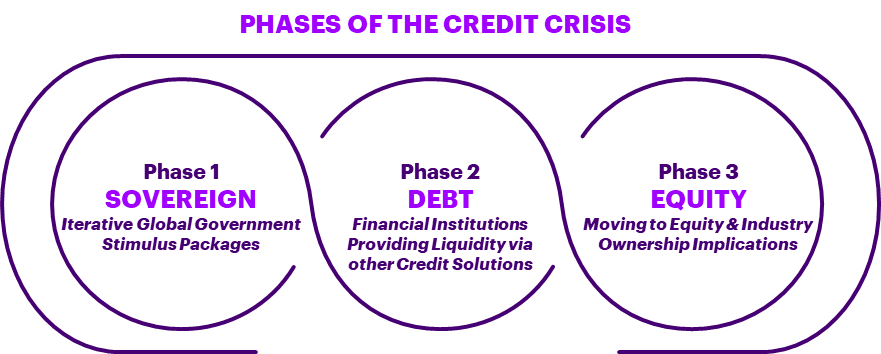
Para evitar que eso ocurra, la economía necesita liquidez y capital sostenidos. Esto puede suceder en tres fases distintas.
En primer lugar, está la fase soberana, en la que el sector bancario funciona principalmente como mecanismo de transmisión de las decisiones de política pública. En este caso, el balance del sector público, y no los bancos, asume el riesgo. En segundo lugar, está la fase de deuda, en la que la carga de aportar capital y liquidez recaerá principalmente sobre los bancos y los inversores en renta fija. Por último, a medida que quede claro que las empresas de todos los tamaños podrían ser incapaces de devolver la deuda pendiente, entraremos en la fase tres. Se trata de la fase de capital, que requerirá reestructuraciones y cambios en la propiedad. Es importante señalar que estas tres fases no son secuenciales, sino que ya se están produciendo en paralelo. Los agentes de la banca y los mercados de capitales deberán encontrar la manera de navegar por estas tres fases, equilibrando las necesidades de los clientes, los accionistas y el bien público en general.
Los reguladores y los consumidores necesitan que los bancos sean buenos actores
Las empresas deben recordar las 3 R: reiniciar, repriorizar y reconfigurar sus estrategias empresariales para adaptarse a la situación actual y a corto plazo. Necesitarán un control firme de la política fiscal para identificar dónde pueden cubrir el vacío como buenos actores. Al mismo tiempo, deben estar preparadas para encajar algunos golpes por el camino, porque las recuperaciones rara vez son movimientos suaves y ascendentes. En otras palabras, las empresas deben empezar a considerar la gestión del riesgo como parte de sus objetivos estratégicos generales, y no como algo separado de ellos.
Afrontar nuevos riesgos y desafíos
La respuesta inicial del sector a la crisis se ha considerado, en general, positiva, pero habrá varias etapas, ya que se trata de una crisis sanitaria y económica sostenida y de múltiples fases. A medida que se desarrolle, las instituciones financieras deberán gestionar eficazmente una serie de riesgos.
1. Incertidumbre creciente: Con la reapertura y el nuevo cierre de las economías, actualmente hay más incógnitas que certezas, y las empresas tendrán que acostumbrarse a volar a ciegas, como el resto de nosotros. No saben cómo serán las próximas oleadas de apoyo del sector público y, por lo tanto, no tienen idea de las futuras exigencias del sector público sobre su capacidad. De nuevo, seguir de cerca la salud pública y la política fiscal será clave para anticipar estas oleadas. Aunque la cooperación inicial ha sido buena, los objetivos y las metas del sector público y de las instituciones financieras deben mantenerse perfectamente alineados en las tres fases del ciclo crediticio.
2. Aumento de las tasas de impago: El enorme estímulo público está ocultando la verdadera magnitud de la tormenta que se avecina. De hecho, las provisiones que están constituyendo las principales instituciones financieras indican que creen que las tasas de pérdida superarán las de la Gran Recesión. Aunque el sector está en mejores condiciones de absorber esas pérdidas gracias a niveles de capital más elevados, sigue existiendo una necesidad urgente de reconstruir la capacidad institucional en torno a la reestructuración y la recuperación. Las empresas del BCM deben aprovechar al máximo las herramientas analíticas modernas para aplicar un enfoque quirúrgico en el tratamiento de los préstamos morosos. Si los bancos son demasiado indulgentes en su enfoque, podrían poner en riesgo su propia solvencia. Si son demasiado agresivos, corren el riesgo de amplificar el efecto cascada macroeconómico, profundizar la recesión y poner en peligro su propia reputación.
3. Concesión de crédito equitativa y transmisión: Mientras navegan por estos tiempos inciertos, las instituciones financieras también deben actuar de forma responsable y justa. Los enfoques de gestión crediticia indiferenciados, que no tienen en cuenta la viabilidad futura, serán contraproducentes. Ya hemos visto un mayor escrutinio sobre cómo se ha canalizado el apoyo del sector público a las pymes, con presuntos sesgos a favor y en contra de determinados grupos de empresas. Ser un buen actor también significa ser un actor justo, capaz de justificar con total transparencia las decisiones sobre la concesión de nuevo crédito y la gestión de las carteras existentes.
Encontrar oportunidades
⦁ Nueva concesión de crédito: Tras el inicio del brote, los bancos se movilizaron rápidamente para colaborar estrechamente con el sector público y convertirse en canales eficaces de transmisión de la política fiscal. Al mismo tiempo, hemos visto que los costes de financiación históricamente bajos han facilitado un aumento de la emisión de nueva deuda pública. Sin embargo, existe el riesgo de que, a medida que se reduzca el apoyo del sector público, los prestamistas con balances empiecen a considerar el aumento de las provisiones de crédito y limiten los nuevos préstamos justo cuando algunos sectores de la economía puedan necesitarlos más. Aunque habrá la tentación de replegarse y preservar el capital, las empresas del BCM deben mantener el foco en mitigar la tensión económica en lugar de amplificarla. Las nuevas concesiones de crédito inteligentes y focalizadas deben ser igual de prioritarias en los próximos meses que la gestión eficaz de la deuda existente.
⦁ Innovación de productos/flexibilidad: A medida que aumenta la necesidad de crédito, las empresas deben adoptar un enfoque integral para comprender los balances personales y corporativos, y encontrar formas creativas de ayudar a clientes de todo tipo a aprovechar al máximo sus activos. Esto podría implicar un uso creativo del propio balance de los bancos en operaciones del tipo venta con arrendamiento posterior, o la intermediación de crédito de otras fuentes, como socios de la cadena de suministro con un interés especial en que los clientes sobrevivan a la pandemia. También será necesaria una modificación creativa de las condiciones del crédito para ayudar a las empresas viables a evitar el incumplimiento de convenios y ampliar sus acuerdos de crédito hasta un punto en que la recuperación económica permita atender el servicio de la deuda.
⦁ Centrado en el cliente: Poner al cliente en primer plano dará a los bancos la oportunidad de replantear sus servicios de asesoramiento para actuar como asesores fundamentales y de confianza para los consumidores y las pymes mientras luchan por mantenerse a flote y buscan apoyo. Los bancos deben entender que el valor para el cliente a largo plazo y una recuperación económica más sólida son más importantes que maximizar los beneficios a corto plazo. Ayudar a los clientes a gestionar mejor sus negocios puede reducir el impacto de la crisis, ya que las empresas mejoran la gestión del flujo de caja y evitan una crisis de liquidez.
⦁ Agenda ESG (medioambiental, social, de gobernanza): Mediante la concesión de nuevo crédito y la gestión de las carteras existentes, esta crisis ofrece la posibilidad de dirigir la inversión de capital hacia sectores con un claro beneficio social, no solo en la E, sino también en la S de los objetivos ESG. Algunos países ya han vinculado las subvenciones a avances medioambientales positivos. El Foro Económico Mundial apoya un diálogo sobre el papel de la banca y los mercados de capitales en Financiar la transición hacia un futuro de cero emisiones netas.
El camino a seguir
La crisis crediticia provocada por la COVID-19 tendrá probablemente un ciclo de dos a tres años, según la forma en que la crisis sanitaria condicione la macroeconomía. Ante esta previsión, los sectores de la banca y los mercados de capitales deben seguir buscando formas de actuar como amortiguadores de los shocks en lugar de amplificarlos, y trabajar de forma colaborativa para ayudar a construir comunidades más sólidas y resilientes. En las fases dos y tres, el significado de ser «buenos» probablemente cambiará y debemos adaptarnos en consecuencia, sin dejar de colaborar con los gobiernos, los bancos multilaterales de desarrollo y otros proveedores de capital. Las instituciones financieras tienen la oportunidad de reiniciarse para siempre – depende de nosotros aprovechar este momento para demostrar que podemos ser buenos actores.



