La pandemia de coronavirus pone de relieve la necesidad de una mejor cooperación en materia de migración.
Bangladesh ha ofrecido incentivos para animar a los trabajadores expatriados a enviar su dinero por canales legales.
Los organismos públicos y los proveedores de servicios de remesas deben mejorar el acceso a las soluciones digitales.
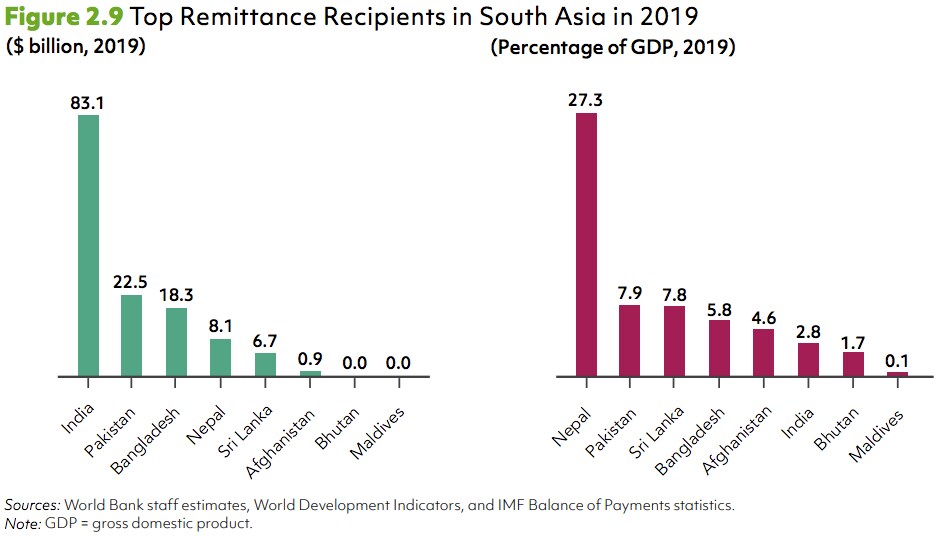
No se puede exagerar la importancia económica de los más de 10 millones de migrantes de Bangladesh que enviaron cerca de 18.000 millones de dólares en 2019. Las remesas internacionales suelen representar alrededor del 7% del PIB de Bangladesh. Sin embargo, la pandemia de COVID-19 está teniendo un efecto agudo en los migrantes bangladesíes en el extranjero, que se concentran en gran medida en países con estrictas medidas de confinamiento. Dado el gran número de migrantes bangladesíes en Oriente Medio, los efectos económicos secundarios de la caída de la demanda y de los precios del petróleo también probablemente añadirán presión al flujo de remesas.
Banco Mundial estima que las remesas totales de los trabajadores migrantes de Bangladesh caerán a 14.000 millones de dólares en 2020, alrededor de un 25% menos que el año anterior. Las cifras publicadas por Bangladesh Bank muestran que las remesas interanuales del mes cayeron un 25%, lo que indica que, lamentablemente, es probable que se cumpla la proyección del Banco Mundial. La caída de estos pagos, que tradicionalmente han promediado entre 300 y 600 dólares al mes, supondrá una pérdida importante para los ingresos de millones de hogares en Bangladesh.
La crisis pone de manifiesto la necesidad de una mejor cooperación en materia de migración
La necesidad de frenar la caída del flujo de remesas en el país debe comenzar con una conversación sobre migración.
Muchos migrantes en los países del Golfo, que trabajan principalmente en los sectores del turismo, la hostelería y la construcción, han sido despedidos y tienen pocas perspectivas de empleo. Con brotes de coronavirus en los Estados del Golfo y, más recientemente, en Singapur, se ha informado de que la pandemia ha afectado sobre todo a estos trabajadores migrantes: al vivir en campamentos laborales abarrotados, con dormitorios colectivos, son especialmente vulnerables a la COVID-19.
La respuesta a la crisis de varios países, entre ellos Bahréin, Kuwait, Maldivas, Qatar, Arabia Saudita y los Emiratos Árabes Unidos, ha consistido en obligar o presionar a países como Bangladesh para que repatríen a sus trabajadores migrantes. Bangladesh ha dudado en ceder ante estas exigencias debido a los riesgos para la salud pública. Y cuando se levanten las restricciones de viaje, el regreso de los migrantes que acaban de perder sus empleos podría desbordar la economía del país.
Por tanto, es imperativo que Bangladesh movilice a su cuerpo diplomático para garantizar una mayor cooperación en materia de migración, no solo durante la fase actual de confinamiento, sino también durante la recuperación de la COVID-19. Shahidul Haque, exsecretario de Asuntos Exteriores de Bangladesh, instó a que las estrategias para derrotar al coronavirus hagan hincapié en «la inclusión, el valor y la colaboración, sin distinción ni discriminación», pues de lo contrario «no tendrán éxito». Haque añadió: «Lo óptimo es un enfoque integral y matizado que reconozca las contribuciones económicas de los migrantes».
Medidas de política para garantizar el flujo de dinero
En cuanto al impulso del emprendimiento nacional en Bangladesh, el Gobierno ya ha tomado medidas proactivas. Es alentador que ya haya asignado 30.600 millones de Tk (361 millones de dólares) en incentivos en el presupuesto de este ejercicio fiscal para animar a los trabajadores expatriados a enviar su dinero por canales legales. Algunos bancos también ofrecen un incentivo adicional del 1% a los beneficiarios de remesas, lo que aumenta aún más el atractivo para quienes las envían.
Para financiar algunas de sus iniciativas, Bangladesh ha buscado movilizar a sus socios para el desarrollo. La financiación inicial de 150 millones de dólares del Banco Asiático de Desarrollo se ha complementado con un préstamo de otros 500 millones de dólares. Bangladesh Bank está haciendo esfuerzos para garantizar la liquidez del mercado y mantener estable el tipo de cambio. También cabe elogiar al banco central por aumentar el límite de las remesas de los bangladesíes expatriados que dan derecho a un reembolso del 2% (más que triplicando el límite hasta 5.000 dólares; 500.000 Tk).
A juzgar por el éxito del programa de incentivos que el Gobierno introdujo el año pasado, el Ministerio de Finanzas debería considerar prorrogarlo durante el próximo ejercicio fiscal, en el ciclo presupuestario venidero. También debería considerar aumentar del 2% al 4% este incentivo en efectivo para las remesas procedentes de mercados clave como Malasia, Arabia Saudita, los Emiratos Árabes Unidos y el Reino Unido.
Digitalización y el papel de los proveedores de servicios de remesas
A pesar de la presencia de muchos proveedores de servicios modernos, la forma más popular de enviar remesas ha seguido siendo llevar dinero en efectivo en persona a un agente remitente; sin embargo, la pandemia ha alterado gravemente esta práctica.
Una encuesta a altos directivos del sector de las remesas ha mostrado efectos agudos de la COVID-19 en Asia Meridional. También ofrece información sobre soluciones digitales que no requieren interactuar con un agente. Realizada en marzo de 2020 por la Asociación Internacional de Redes de Transferencia de Dinero (IAMTN), en colaboración con el Fondo de las Naciones Unidas para el Desarrollo de la Capitalización (UNCDF), la encuesta reveló que Arabia Saudita, los Emiratos Árabes Unidos, el Reino Unido y Estados Unidos eran los países más afectados por las remesas salientes. En conjunto, suelen representar la mitad de las entradas de remesas a Bangladesh. La adopción de soluciones digitales tanto en el punto de envío como en el de recepción puede garantizar al menos el acceso a las remesas para los migrantes y sus familias, que claramente las necesitan (aunque es probable que la situación económica de los trabajadores migrantes bangladesíes en esos países siga manteniendo bajos los importes).
Los proveedores por sí solos no pueden hacer realidad la oportunidad de que los migrantes y sus familias pasen a utilizar soluciones digitales, como aplicaciones para teléfonos móviles. Las instituciones del sector público y los proveedores de servicios de remesas pueden coordinar sus esfuerzos para contactar a los migrantes y sus familias, ayudarles a abrir cuentas bancarias y mejorar el acceso a las soluciones digitales. Se debería animar a los bancos y a los proveedores de dinero móvil a aplicar las directrices de Bangladesh sobre los requisitos electrónicos de «conozca a su cliente» (e-KYC). Es necesario garantizar la interoperabilidad entre los servicios financieros móviles, ya que esto puede desempeñar un papel importante en la mejora de las remesas entrantes a través de cuentas móviles. También podrían necesitarse medidas apropiadas para garantizar que se eliminen las comisiones por transacción al transferir remesas de monederos móviles a cuentas bancarias.
El Gobierno puede crear incentivos para los bancos, los proveedores de servicios de remesas, los operadores móviles y otros facilitadores de los flujos de remesas, a fin de que los proveedores puedan sostener financieramente sus operaciones, mantener las redes de agentes y ofrecer beneficios a los clientes. Los propios proveedores de servicios de remesas pueden hacer que las cuentas resulten más atractivas para los bangladesíes ofreciendo servicios de valor añadido, como vincular las remesas con el ahorro, el crédito, los seguros, los pagos y otros productos financieros inclusivos adaptados a las necesidades de los migrantes y sus familias. También puede ser de gran ayuda que las remesas se reciban en monederos digitales y ofrecer incentivos para evitar los retiros en efectivo. Por ejemplo, una alianza entre proveedores de servicios financieros móviles y bancos comerciales locales permite recibir fondos a través de empresas de transferencia de dinero en línea a monederos digitales, lo que, según se informa, ha aumentado hasta en 150% el promedio diario enviado por expatriados en abril de 2020.
El hecho de que la crisis actual haya tenido un impacto tan negativo en los ingresos de los trabajadores migrantes pone de relieve la necesidad de avanzar en la digitalización para mejorar la resiliencia y mantener los flujos vitales de dinero destinados a las poblaciones de bajos ingresos.
Un llamamiento a la acción
Al igual que en otros sectores, la cooperación público-privada seguirá siendo clave para mitigar el impacto de la COVID-19 en el sector de las remesas. Los Gobiernos de Suiza y el Reino Unido ya han encabezado un llamamiento a la acción de alto nivel, anunciado conjuntamente el 22 de mayo de 2020 por el UNCDF y el Programa de las Naciones Unidas para el Desarrollo (PNUD). El llamamiento «Remesas en crisis: cómo mantenerlas en circulación» llamamiento a la acción cuenta con el apoyo de KNOMAD, el Banco Mundial, la Organización Internacional para las Migraciones (OIM), la Asociación Internacional de Redes de Transferencia de Dinero (IAMTN) y la Cámara de Comercio Internacional (CCI). Desde que se anunció, también se han sumado al llamamiento países miembros clave que reciben grandes volúmenes de remesas en distintas regiones: México, Ecuador, El Salvador, Jamaica, Egipto, Nigeria, Zimbabue y Pakistán.
La declaración conjunta dice: «Al desarrollar capacidades para crear un entorno regulatorio y normativo propicio, fortalecer ecosistemas abiertos de pagos digitales e impulsar la innovación en soluciones digitales inclusivas para los migrantes, el UNCDF y el PNUD apoyan a los Gobiernos y al sector privado para garantizar la continuidad de los flujos de remesas hacia los países y las familias más afectados por las consecuencias del coronavirus». Hay mucho que se puede lograr para apoyar a los migrantes bangladesíes y sus familias, que tanto aportan dentro y fuera de su país.



