La Organización Mundial de la Salud ha declarado una pandemia mundial mientras el coronavirus se propaga rápidamente por todo el mundo. La fuerte caída de los mercados bursátiles revela un temor creciente ante el posible impacto económico, por lo que invitamos a economistas de Estados Unidos y Europa a compartir su opinión sobre la probabilidad de una recesión grave. También les preguntamos por la importancia relativa de los canales de oferta y demanda a través de los cuales la COVID-19 está afectando y afectará a la economía.
Preguntamos a los expertos si estaban de acuerdo o en desacuerdo con las siguientes afirmaciones y, en caso afirmativo, en qué medida y con qué grado de confianza:
A. Aunque la mortalidad de la COVID-19 resulte limitada (similar al número de muertes por gripe en una temporada normal), es probable que provoque una recesión grave.
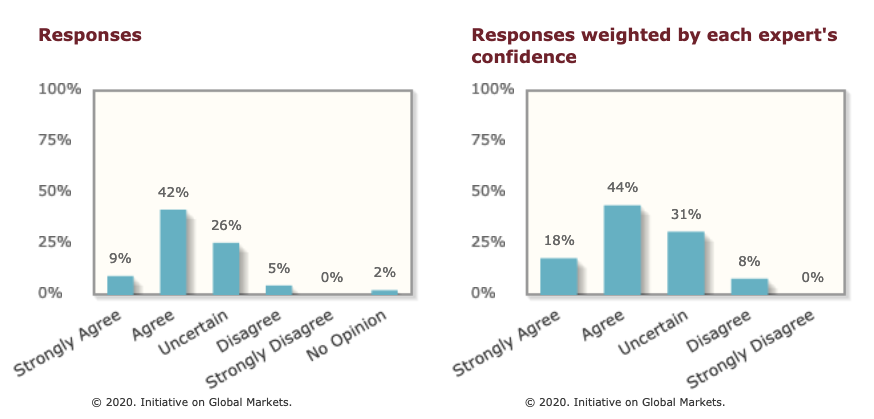
B. Los efectos económicos de la COVID-19 derivados de la reducción del gasto serán mayores que los causados por las interrupciones de las cadenas de suministro y las reducciones de la fuerza laboral relacionadas con la enfermedad.
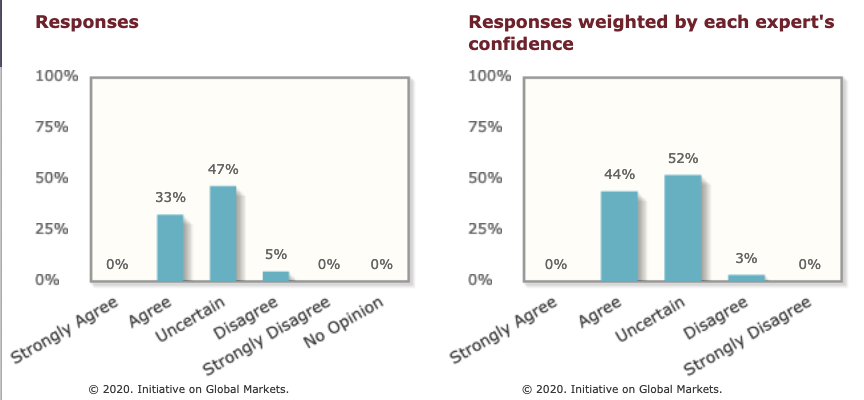
Además, preguntamos a nuestro panel europeo si las instituciones de política económica de la eurozona estaban preparadas para responder eficazmente:
C. Las instituciones de política económica de la eurozona están bien preparadas para mitigar los posibles daños económicos de la COVID-19.

De nuestros 43 expertos de Estados Unidos, 36 participaron en esta encuesta; de nuestros 46 expertos europeos, participaron 38: un total de 74 respuestas de expertos.
Probabilidad de una recesión grave
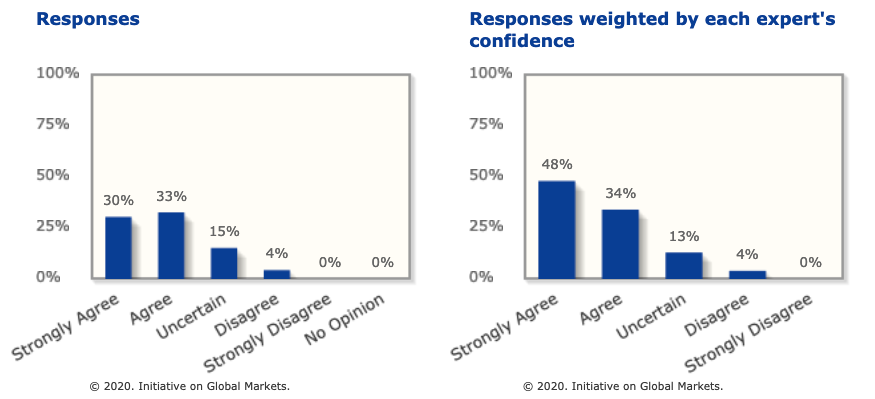
En cuanto a la primera afirmación, sobre si se producirá una recesión grave, y ponderando según la confianza de cada experto en su respuesta, el 19 % del panel estadounidense estuvo muy de acuerdo, el 44 % de acuerdo, el 31 % no estaba seguro y el 8 % estuvo en desacuerdo.
En el panel europeo (también ponderando según la confianza de cada experto en su respuesta), una mayoría aún mayor estuvo de acuerdo en que es probable que se produzca una recesión grave: el 48 % estuvo muy de acuerdo, el 34 % de acuerdo, el 13 % no estaba seguro y el 4 % estuvo en desacuerdo.
Pregunta A. Respuestas del panel europeo
Los breves comentarios que los expertos pueden incluir al participar en la encuesta ofrecen más detalles sobre sus opiniones. Estos reflejan un amplio consenso en ambos paneles sobre una fuerte contracción de la economía, aunque hay menos acuerdo sobre cuánto podría prolongarse.
Por ejemplo, Anil Kashyap, de Chicago, alude a ladefinición de recesión del NBER. Comenta: «Es probable que se produzca una fuerte desaceleración, pero aún no está claro si será lo bastante persistente como para considerarse una recesión». Jean-Pierre Danthine, de la Escuela de Economía de París, quien, al igual que Kashyap, dijo no estar seguro, señala: «Dos trimestres de crecimiento negativo, sí; una recesión grave: hay mucha incertidumbre, depende en particular de las respuestas de política económica».
Entre los pocos expertos que discreparon de que sea probable una recesión grave, Kenneth Judd, de Stanford, afirma: «Si es como una gripe común, la economía debería recuperarse rápidamente. La COVID-19 solo amenaza a las expansiones económicas viejas y débiles».
Entre la mayoría que estuvo de acuerdo o muy de acuerdo con que la pandemia probablemente provocará una recesión grave, sea cual sea el número final de muertes (el 62 % del panel estadounidense y el 82 % del europeo), varios señalan el impacto económico de las medidas adoptadas para contenerla. Por ejemplo, Elena Carletti, de Bocconi, afirma: «La tasa de contagio preocupa más que la propia tasa de mortalidad, porque para contener los efectos sobre el sistema sanitario se paraliza toda la economía».
En la misma línea, Patrick Honohan, del Trinity College de Dublín, responde: «Aunque la tasa de mortalidad sea baja, será porque las medidas de contención han sido eficaces, y eso perjudicará la oferta y la demanda agregadas». Luigi Guiso, del Instituto Einaudi de Economía y Finanzas, añade: «Para detener su propagación hay que paralizar por completo la actividad económica: un gran choque de oferta». Richard Schmalensee, del MIT, comenta: «“Grave” quizá sea un término un poco exagerado, pero las medidas preventivas que se están tomando en muchos países tendrán un efecto perturbador significativo».
Otros expertos señalan lo que podrían llamarse «factores de miedo». Larry Samuelson, de Yale, afirma: «La COVID-19 causa más estragos por el pánico y las alteraciones que por las muertes. Para evitar una recesión, podríamos considerar la COVID-19 como consideramos la gripe». Nicholas Bloom, de Stanford, señala: «Enorme choque de oferta, demanda e incertidumbre. El VIX [un indicador de las expectativas de volatilidad del mercado] está casi en 50». Darrell Duffie, también de Stanford, comenta: «Vemos señales iniciales de recesión en los precios de la deuda y las acciones, así como en las respuestas de política fiscal y monetaria».
Xavier Freixas, de la Universitat Pompeu Fabra, comenta el impacto de la globalización: «La interconexión actual entre industrias y países convierte el bloqueo de una industria en una recesión completa». Christian Leuz, de Chicago, también alude a esa interconexión: «La gravedad de la contracción probablemente varía según el país, pero en muchos países los efectos en cadena ya son bastante graves». Alberto Alesina, de Harvard, afirma: «Si lo que está ocurriendo en Italia sucede a gran escala, habrá una recesión grave».
Pete Klenow, de Stanford, advierte sobre los costos más amplios de una recesión para el bienestar económico general de las personas: «Lamentablemente, lapérdida de bienestarsuperará la caída de la actividad económica, dadas la mortalidad y la morbilidad»
Choques de oferta y demanda
En cuanto a la segunda afirmación, según la cual los efectos de la COVID-19 sobre la demanda serán más significativos que el choque de oferta, el 44 % del panel estadounidense estuvo de acuerdo, el 52 % no estaba seguro y el 3 % estuvo en desacuerdo. Los resultados fueron similares en el panel europeo. Al igual que en el panel estadounidense, las respuestas se ponderaron según la confianza de cada experto: el 4 % estuvo muy de acuerdo, el 43 % de acuerdo, el 41 % no estaba seguro y el 12 % estuvo en desacuerdo.
Pregunta B. Respuestas del panel europeo
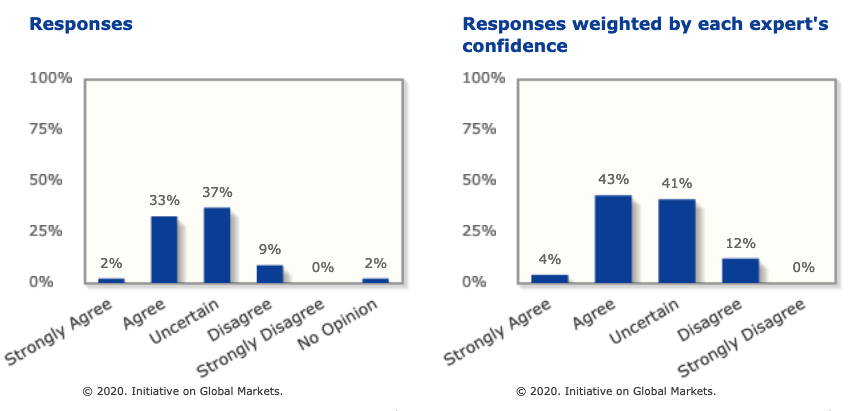
La falta de acuerdo entre los expertos sobre la importancia relativa de los choques de oferta y demanda también se refleja en sus comentarios. Pol Antras, de Harvard, afirma: «Ambos tendrán efecto. En algunos sectores (los servicios), la demanda será clave; pero las interrupciones de la oferta serán graves en la industria manufacturera». Karl Whelan, del University College de Dublín, añade: «Se trata de un gran choque tanto de oferta como de demanda. Cuesta imaginar circunstancias en las que el PIB medido no disminuya significativamente». John Vickers, de Oxford, comenta: «Es difícil separar los efectos de la oferta y la demanda. Y hay que tener en cuenta las consecuencias financieras: restricción del crédito, impagos de préstamos, efectos sobre las aseguradoras, etc.».
Entre quienes están de acuerdo en que los efectos de la demanda dominarán a los de la oferta, David Autor, del MIT, señala: «Las cadenas de suministro se relacionan sobre todo con la producción de bienes, pero la industria manufacturera representa menos del 20 % del PIB. Los servicios tienen una mayor participación en el PIB y podrían estar más expuestos». Austan Goolsbee, de Chicago, añade: «Sobre todo en los países ricos, donde los servicios dominan la economía, el distanciamiento social y el retraimiento serán lo más difícil». Robert Shimer, también de Chicago, comenta: «Las interrupciones de las cadenas de suministro parecen durar poco. La pérdida de ingresos de los trabajadores por hora y de quienes trabajan en el sector de los viajes, el entretenimiento, etc., tendrá más importancia».
Barry Eichengreen, de Berkeley, advierte: «Como alguien que ha estimado muchos modelos concebidos para distinguir los choques de oferta de los de demanda, les deseo suerte para identificarlos». Christian Leuz responde: «Obviamente, es difícil separar la oferta de la demanda, pero la pregunta, en esencia, es si el choque tendrá un gran efecto multiplicador: mi respuesta es sí».
Instituciones europeas
En cuanto a la tercera afirmación, planteada solo al panel europeo, sobre la preparación de las instituciones de política económica de la eurozona para responder a los posibles daños de la COVID-19, y ponderando según la confianza de cada experto en su respuesta, solo el 14 % estuvo de acuerdo en que están bien preparadas, el 17 % no estaba seguro, el 48 % estuvo en desacuerdo y el 21 % muy en desacuerdo.
Entre la mayoría de más de dos tercios que estuvo en desacuerdo o muy en desacuerdo, varios comentan la incapacidad para coordinar una respuesta fiscal. John Vickers señala: «Falta coordinación fiscal. Y las medidas dirigidas al sector financiero podrían tener consecuencias fiscales adversas en algunos escenarios». Karl Whelan afirma: «La ausencia de un instrumento fiscal común (por ejemplo, los eurobonos) dificulta una respuesta fiscal amplia y coordinada». Olivier Blanchard, del Peterson Institute, concluye: «No, a menos que cambien las actitudes y las reglas fiscales, algo que podría ocurrir bajo presión».
Otros suponen que no serán las instituciones de la eurozona las que acudirán al rescate. Charles Wyplosz, del Graduate Institute de Ginebra, afirma: «Aparte del Banco Central Europeo, que tendrá un papel secundario, las acciones realmente importantes se tomarán a nivel nacional, ojalá de forma coordinada». Joachim Voth, de la Universidad de Zúrich, comenta: «Al igual que en 2007-08, Europa está ausente cuando más importa. El único actor viable en tiempos de crisis es el Estado nación».
Agnes Benassy-Quere, de la Escuela de Economía de París, señalasu llamamiento en VoxEU, junto con el de varios otros destacados economistas europeos, para que la Unión Europea asuma la responsabilidad de un plan de ayuda ante catástrofes.
Por último, entre las respuestas del panel estadounidense a la primera pregunta, Christopher Udry, de Northwestern, alude a las implicaciones de política económica del impacto de la pandemia: «Una recesión inusual, impulsada por la interacción entre epidemiología, política, psicología y economía. Hace falta una respuesta más creativa».
Todos los comentarios de los expertos están disponibles en los resultados completos de la encuestaaquí y aquí.



