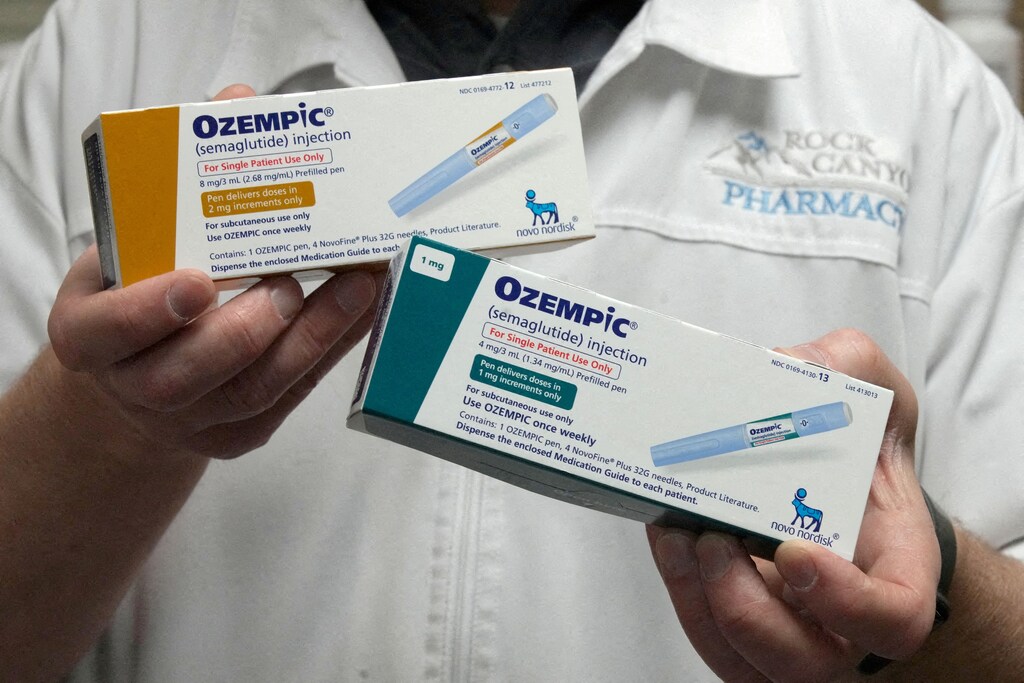
El mercado estadounidense de fármacos para adelgazar, conocidos como GLP-1, está a punto de expandirse a gran escala en todo el mundo.
Dada la carga y prevalencia mundiales de la obesidad y las enfermedades crónicas, esto plantea un desafío para la comunidad sanitaria mundial.
Cinco conclusiones clave de EE. UU. ponen de relieve las realidades clínicas y económicas de la expansión de los GLP-1.
Con el aumento de la obesidad y las enfermedades crónicas relacionadas en todo el mundo, los agonistas del receptor GLP-1 (utilizados para tratar la diabetes tipo 2 y la obesidad), en concreto Zepbound® y Mounjaro® de Eli Lilly, y Wegovy® y Ozempic® de Novo Nordisk, se consideran soluciones potencialmente transformadoras.
Desde su auge en EE. UU. en 2020, estos medicamentos han demostrado un efecto significativo en la pérdida de peso entre los estadounidenses, y se ha descubierto específicamente que Wegovy® reduce las muertes relacionadas con enfermedades cardiovasculares. Estudios en curso indican que los medicamentos también podrían prevenir la enfermedad renal crónica y proteger contra la demencia.
Los fabricantes están experimentando una demanda enorme de estos medicamentos y han tenido dificultades para seguir el ritmo. Como los fabricantes todavía están aumentando la producción para satisfacer la creciente demanda, la mayor parte del suministro y de los esfuerzos de comercialización de los GLP-1 se ha dirigido a EE. UU., pese a que los medicamentos han obtenido autorización en mercados internacionales.
Dada esta dinámica, EE. UU. ofrece un anticipo y un caso de estudio de la ola de GLP-1 que probablemente pronto llegará a las costas internacionales. La experiencia adquirida y las estrategias adoptadas por la comunidad sanitaria estadounidense ofrecen perspectivas oportunas que otros países pueden aprovechar mientras se preparan para afrontar la integración de los GLP-1 en sus sistemas sanitarios.
Estas son cinco conclusiones esenciales de EE. UU. que la comunidad sanitaria mundial debería tener en cuenta al abordar las realidades clínicas y económicas que plantea la expansión de los GLP-1.
1. La demanda sin precedentes de fármacos para adelgazar genera presión para que estén cubiertos
La eficacia de los GLP-1 para adelgazar está generando una demanda pública sin parangón y, a su vez, precios elevados por parte de las compañías farmacéuticas. En EE. UU., el fervor por acceder a estos medicamentos ha ejercido una presión inmensa sobre los organismos políticos y las aseguradoras para que los cubran.
Seis de cada 10 adultos creen que Medicare debería cubrir los fármacos GLP-1 para adelgazar en personas con sobrepeso, pese a las prohibiciones legales vigentes. Esta opinión pública alcanzó recientemente su punto álgido en EE. UU., y el Gobierno de Biden propuso una norma para permitir que Medicare y Medicaid cubran estos medicamentos. Aún no se sabe si el Gobierno de Trump seguirá adelante con la propuesta.
Los empleadores también sienten la presión de la demanda de sus empleados. En una encuesta de 2023, los empleados clasificaron la cobertura de medicamentos para adelgazar como más importante que la ayuda para el cuidado infantil, el tiempo libre remunerado ilimitado y los modelos de trabajo flexibles.
Es probable que la escasez de medicamentos en todo el país siga presionando a los organismos reguladores y a las compañías farmacéuticas para que garanticen un acceso más equitativo mientras abordan los problemas de sus cadenas de suministro.
A medida que aumente el suministro y crezcan los esfuerzos de comercialización a nivel internacional, es probable que los escenarios anteriores se repitan a escala mundial. Los responsables políticos y los proveedores de atención sanitaria deben prepararse para un aumento de la demanda y para las numerosas voces que reclamarán acceso a los medicamentos. Los países deberían prepararse con una comunicación transparente para gestionar las expectativas y proponer estrategias proactivas.
2. Los costes podrían dispararse más rápido de lo previsto
En EE. UU., la demanda desbordante de GLP-1 provocó un rápido aumento de los costes, y el mercado creció de 26.610 millones de dólares en 2023 a una cifra estimada de 39.640 millones de dólares en 2024. Esto supuso una presión considerable para la planificación financiera de los empleadores y los sistemas sanitarios, y llevó a muchos a buscar con urgencia estrategias eficaces de gestión de costes o incluso a eliminar por completo la cobertura.
Por consiguiente, la asequibilidad también es una preocupación importante para los pacientes, ya que los precios de bolsillo alcanzan los 1.000 dólares al mes. Aproximadamente la mitad de los pacientes que han tomado GLP-1 afirma tener dificultades para pagarlos, independientemente de su situación respecto al seguro.
Como los medicamentos GLP-1 pueden requerir una terapia a largo plazo para el control crónico del peso, las aseguradoras y los sistemas sanitarios deben afrontar las implicaciones financieras a largo plazo de cubrir los fármacos para adelgazar durante períodos prolongados.
Aunque es cierto que los precios de los GLP-1 son considerablemente más bajos en todo el mundo, dada la elevada prevalencia de la obesidad, el aumento de la demanda podría plantear dificultades económicas, independientemente del nivel en el que se estabilicen los precios internacionales. Será necesario realizar previsiones económicas sólidas, ajustar los presupuestos y utilizar herramientas de gestión del uso para ayudar a mitigar las perturbaciones.
¿Qué está haciendo el Foro Económico Mundial para mejorar los sistemas sanitarios?
El Centro de Salud y Atención Sanitaria conecta a líderes para comprender los desafíos que afrontan los sistemas sanitarios de todo el mundo, incluidos el acceso, la equidad, la resiliencia y la preparación.
Mediante un diálogo basado en la confianza y la colaboración público-privada, el Centro permite a sus socios ponerse de acuerdo en torno a prioridades comunes e impulsar la acción colectiva para mejorar los resultados sanitarios.
3. El mercado de consumo será más complejo
Aunque la escasez de GLP-1 en EE. UU. planteó dificultades tanto a los pacientes como a los sistemas sanitarios, benefició a las empresas de adelgazamiento dirigidas al consumidor, que adoptaron rápidamente la capacidad de recetar mediante telemedicina.
Además, en EE. UU., las farmacias de formulación magistral pueden producir y vender a los consumidores versiones de menor coste de semaglutida y tirzepatida. Se estima que el 30 % de la semaglutida en EE. UU. la venden farmacias de formulación magistral. En este segmento, EE. UU. ha observado una variabilidad en la calidad y los estándares.
Este mercado en expansión requiere previsión regulatoria para equilibrar el fomento de la innovación con la protección de la salud pública. Aunque algunos reguladores internacionales, como la UE, han tomado medidas para establecer marcos y estándares para los proveedores de telemedicina y los distribuidores de GLP-1, pueden aprender de la experiencia estadounidense con la demanda de GLP-1 para mitigar aún más los riesgos y garantizar una atención de calidad.
4. Es imprescindible adoptar estrategias racionales de cobertura
Es probable que ofrecer cobertura generalizada para los tratamientos con GLP-1 a todas las personas que viven con obesidad sea financieramente insostenible, ya que el enorme número de posibles beneficiarios puede desbordar los presupuestos sanitarios. En 2021, EE. UU. gastó aproximadamente el 18 % de su PIB en atención sanitaria (casi el doble que el promedio de los países de la OCDE) y actualmente no puede ofrecer cobertura integral.
EE. UU. no es el único; incluso Dinamarca opta por no subvencionar Wegovy para sus ciudadanos en su sistema sanitario universal financiado con impuestos, en parte porque los beneficios del fármaco no justificaban su elevado coste.
Teniendo esto en cuenta, otros países deberían explorar estrategias de cobertura focalizadas que den prioridad a las poblaciones de alto riesgo o a quienes más probabilidades tengan de beneficiarse de las terapias con GLP-1. Establecer criterios de elegibilidad para la cobertura y fomentar alianzas con proveedores especializados en atención con GLP-1 puede ayudar a optimizar la asignación de recursos y maximizar los resultados terapéuticos que justifican el coste.
5. Es esencial brindar apoyo en el estilo de vida junto con los fármacos para adelgazar
Quizá lo más importante sea que un GLP-1 por sí solo no basta para lograr resultados óptimos. Los ensayos clínicos que permitieron la aprobación de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) incluyeron planes de nutrición y ejercicio junto con el medicamento. De hecho, las etiquetas de la FDA indican que los GLP-1 deben utilizarse como complemento de la dieta y el ejercicio.
Aunque estos medicamentos por sí solos pueden parecer una vía clara hacia una pérdida de peso sostenida, existen dificultades para mantener su uso a largo plazo, probablemente en parte debido a problemas de acceso y coste. Un estudio reveló que el 50 % de los pacientes con obesidad dejó de tomar los GLP-1 al cabo de 12 meses, y una posible consecuencia de esta interrupción es una recuperación significativa del peso.
Para mitigar la recuperación de peso tras dejar los GLP-1 y optimizar el valor del fármaco para todas las partes, estudios del mercado estadounidense han demostrado que una atención con GLP-1 de rigor clínico, mediante programas de estilo de vida digitales, escalables y basados en la evidencia, puede mejorar los resultados de los pacientes.
Las investigaciones también han demostrado que controlar la obesidad puede ser un proceso complejo y que tomar GLP-1 es solo un aspecto de la experiencia del paciente. Entre el control de los efectos secundarios, la mitigación de la pérdida muscular y el apoyo para afrontar las dificultades para seguir el tratamiento, los pacientes pueden necesitar atención especializada continua para aprovechar los beneficios de estos medicamentos.
Los sistemas sanitarios que quieran reducir el gasto ineficiente y cubrir estos medicamentos de forma responsable pueden adoptar programas digitales de estilo de vida que acompañen las recetas de GLP-1. Estos programas permiten hacerlo de manera escalable. Los mercados estadounidenses los han demandado, y el número de programas y productos digitales complementarios a los GLP-1 sigue creciendo a un ritmo significativo,.
Prepararse para un futuro más saludable
A medida que aumenta la disponibilidad del suministro de GLP-1 para tratar la obesidad, EE. UU. puede servir como un valioso caso de estudio, unos años por delante de los desafíos que pronto podrían afrontar otros países. Esto ofrece perspectivas y advertencias que pueden orientar los enfoques mundiales para integrar estas terapias.
Al comprender y adaptar las lecciones aprendidas —mediante la gestión de costes, la preparación ante la demanda, la regulación del mercado, la cobertura estratégica y una mejor atención a los pacientes que reciben GLP-1—, los países pueden ayudar a garantizar que estos medicamentos se distribuyan a sus ciudadanos de forma eficaz y equitativa.
Aunque queda mucho por hacer para adoptar y aprovechar los GLP-1, la comunidad mundial puede allanar el camino hacia un futuro más saludable.



