Dada la previsión de que la brecha mundial de activos de pensiones alcance los 400 billones de dólares para 2050, espero que se hable mucho de la jubilación en el marco de la agenda más amplia de desarrollo económico sostenible e inclusivo en Davos.
El problema refleja la convergencia de múltiples factores mundiales: el envejecimiento de la población, una mayor esperanza de vida, tasas de fecundidad más bajas y tipos de interés bajos. Si a esto se suman los altos niveles de deuda pública y la competencia empresarial mundial, queda claro por qué la responsabilidad de la seguridad financiera sigue pasando a las personas. Muchos lo llaman una crisis de seguridad para la jubilación. Pero, a mi juicio, solo será una crisis si nosotros —los gobiernos, los empleadores, los proveedores, los gestores de activos y las personas— no nos unimos y actuamos.
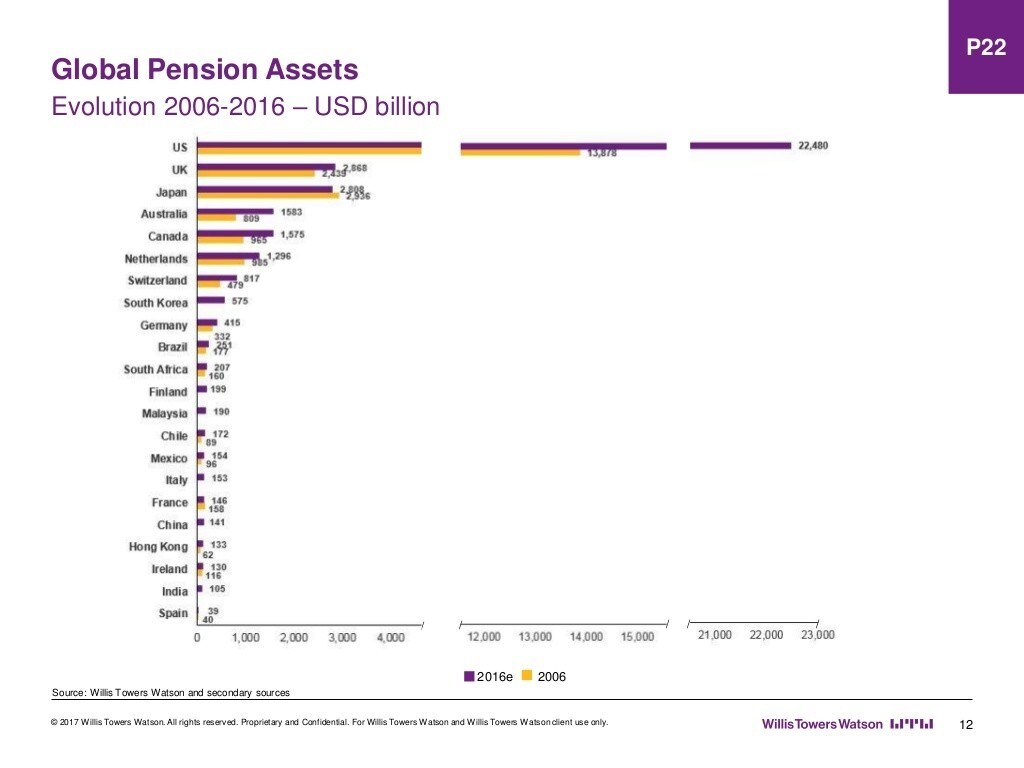
Pero no partimos de cero: los 20 principales sistemas de jubilación del mundo cuentan en conjunto con más de 36 billones de dólares en activos. Estos sistemas se encuentran en distintas etapas de madurez, pero sabemos, a partir de los éxitos y fracasos de todo el mundo, qué medidas funcionan. A mi juicio, hay tres grandes desafíos mundiales y tres posibles soluciones para garantizar la seguridad financiera de todos:
Los desafíos
1. Ingresos insuficientes durante la jubilación. A medida que aumenta la esperanza de vida mundial, hay más años de jubilación que financiar. Los sistemas públicos de pensiones por sí solos —que ya están bajo presión— suelen cubrir apenas una fracción de lo necesario para una jubilación segura. Además, la gente sencillamente no ahorra lo suficiente, ya sea por cuenta propia o mediante planes voluntarios de jubilación en los países donde existen.
2. Falta de cobertura. Más de la mitad de la fuerza laboral mundial trabaja en la informalidad, en lo que suele llamarse economía de plataformas: trabajadores temporales y a tiempo parcial, trabajadores eventuales y autónomos independientes. Tanto si aceptan estos empleos por necesidad como por la autonomía, la variedad y la movilidad que ofrecen, por lo general no están bien cubiertos por los sistemas de jubilación obligatorios o voluntarios disponibles para el sector formal, ni siquiera en un mercado más maduro como el de Estados Unidos. Este informe indica que el 48 % de las empresas estadounidenses con entre 50 y 500 empleados, y el 76 % de las que tienen entre 10 y 50 empleados, no ofrecen ningún plan de jubilación.
3. Problemas de sostenibilidad. En todo el mundo, aumenta drásticamente el número de personas que alcanzan la edad de jubilación. En Estados Unidos, donde la edad de jubilación ronda los 65 años, una de cada cinco personas (22 %) tendrá esa edad o más en 2050: un aumento del 47 % con respecto a 2015. Pero el envejecimiento en Estados Unidos palidece frente al de Brasil, China, Hong Kong y Corea del Sur, donde se prevé que la proporción de la población mayor de 65 años se duplique con creces. La caída de las tasas de fecundidad amplifica este efecto.
Se prevé que los índices de dependencia (el número de personas mayores por cada 100 adultos en edad de trabajar) en esos países se tripliquen como mínimo entre 2015 y 2050, y que se dupliquen con creces en varios otros mercados emergentes.
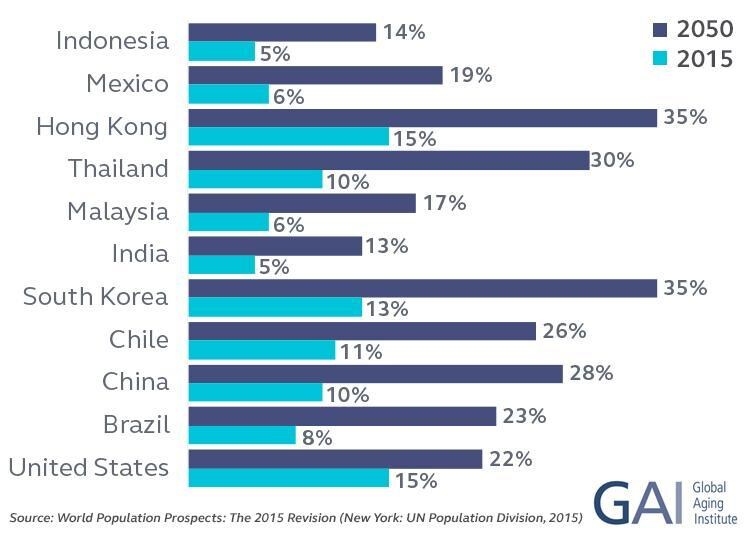
Con menos trabajadores por jubilado, las opciones para garantizar la sostenibilidad no son ideales: pagar menos prestaciones a los jubilados, gravar a la fuerza laboral con una tasa más alta o combinar ambas medidas.
El agotamiento previsto del fondo fiduciario para la vejez del sistema de Seguridad Social de Estados Unidos ilustra este problema. Si no se introducen reformas, después de 2035 los ingresos procedentes de los impuestos sobre las nóminas solo bastarían para pagar el 77 % de las prestaciones a sus beneficiarios.
Las soluciones
1) Profundizar la reforma de las pensiones. Aunque Estados Unidos es uno de los mercados de jubilación más maduros del mundo, le cuesta crear un sistema sostenible capaz de proporcionar ingresos adecuados durante la jubilación. No es el único. Más de la mitad de los países incluidos en un estudio de la OCDE habían iniciado reformas para mejorar la sostenibilidad financiera, y más de la mitad habían puesto en marcha reformas para garantizar ingresos adecuados.
Estas reformas ofrecen una buena hoja de ruta para futuras medidas de política y soluciones sensatas, como aumentar las tasas de cotización y prolongar los períodos de cotización; establecer planes de pensiones, obligatorios o de otro tipo, para ampliar la cobertura; reducir los períodos de cotización necesarios para recibir prestaciones; añadir sistemas voluntarios de pensiones que complementen los públicos; mejorar las prestaciones para los grupos de bajos ingresos; y exigir la conversión de los ahorros en rentas vitalicias para garantizar ingresos de por vida.
2) Replicar lo que funciona. En este estudio de 25 países, cinco países (Australia, Dinamarca, Países Bajos, Singapur y Suecia) obtuvieron una calificación de «B» o superior tanto por la adecuación de los ingresos de jubilación para los trabajadores como por la sostenibilidad del sistema vigente en cada país. El denominador común: todos cuentan con un programa obligatorio financiado con fondos privados.
Con herramientas como los incentivos fiscales y las aportaciones complementarias de los empleadores, el sistema voluntario de contribuciones definidas (CD) de Estados Unidos también ha logrado que los estadounidenses ahorren para la jubilación: acumula más de 13 billones de dólares entre los planes privados de CD y las cuentas individuales de jubilación. Para ponerlo en contexto, esa cifra supera los activos de jubilación de los nueve sistemas de jubilación siguientes más grandes del mundo juntos.
Debemos seguir defendiendo tasas de ahorro predeterminadas más altas y funciones de diseño de primer nivel que automaticen la inscripción, aumenten los ahorros de forma adecuada e incorporen a los planes a los empleados que no participan.
3) Compartir la tarea de enseñar finanzas personales. Según esta encuesta de S&P, se determinó que menos de la mitad de la población adulta tenía conocimientos financieros en el 83 % de los 143 países participantes. Sean cuales sean las reformas de jubilación que adopten los países, creo que deben ir acompañadas de campañas educativas respaldadas por los gobiernos y el sector de los servicios financieros.
La buena noticia es que ahora tenemos más formas que nunca de educar al mundo combinando de manera inteligente la interacción humana con tecnologías intuitivas, como los asesores virtuales y la gamificación de las finanzas personales. Solo tenemos que centrarnos en dos necesidades fundamentales: un vocabulario y unos conceptos comprensibles, y herramientas que faciliten la toma de decisiones y eliminen los obstáculos para actuar.
Los próximos pasos
Tenemos mucho que aprender unos de otros a medida que los sistemas de pensiones evolucionan en cada mercado, pero es posible avanzar. Si compartimos las lecciones aprendidas en todo el mundo y animamos e inspiramos a las personas a ahorrar más y empezar antes a ahorrar para la jubilación, construiremos un futuro financiero más sólido que, en última instancia, beneficiará a toda la humanidad.