La economía de África, en gran medida informal, se está digitalizando. La mayor penetración de internet y de los teléfonos inteligentes ha dado lugar a mercados virtuales, también conocidos como plataformas digitales, donde millones de trabajadores y empresas tienen la oportunidad de vender sus bienes y servicios por medios digitales.
La infraestructura digital creada por estas plataformas ofrece al sector financiero una oportunidad única para llegar a nuevos consumidores y dar forma al comercio digital en el continente.
El auge de las plataformas digitales en África
A finales de 2018, nuestra investigación identificó 277 plataformas digitales que operaban en ocho países del sur, el este y el oeste de África. Las plataformas más grandes son muy conocidas, abarcan sectores importantes de la economía y operan en mercados emergentes. Por ejemplo, Jumia para las compras en línea, Upworks para el trabajo independiente, Uber para los servicios de transporte con conductor o Airbnb para los alquileres.
Sin embargo, la mayoría de las plataformas identificadas fueron creadas por emprendedores tecnológicos locales, y más de la mitad se lanzaron en los últimos tres años. Entre ellas están SafeBoda, para servicios de transporte con conductor, y DeliveryBros, para logística y mensajería. Los mayores mercados para estas plataformas de propiedad local son Kenia, Nigeria y Sudáfrica, aunque Uganda, Ruanda y Ghana también cuentan con ecosistemas de plataformas emergentes y aspiraciones regionales.
Los datos disponibles de encuestas de Research ICT Africa estiman que, en siete de los ocho países donde se llevó a cabo nuestra investigación, estas plataformas atrajeron a 4,8 millones de personas con oportunidades de obtener ingresos. Esto equivale aproximadamente al 1,3 % de la población adulta y se compara favorablemente con países más avanzados y desarrollados digitalmente, como Estados Unidos.
Medir la actividad en las plataformas digitales en un momento determinado es difícil, y es probable que nuestra comprensión del tamaño y la naturaleza de las plataformas digitales de África y de quienes participan en ellas evolucione con el tiempo.
A pesar de las dificultades de medición, hay señales iniciales positivas de que las plataformas digitales de África están mejorando la vida de las personas. Más de la mitad de las personas encuestadas por Research ICT Africa afirman que usan estas plataformas para satisfacer sus necesidades básicas. Creemos que el sector financiero puede aprovechar estas señales positivas iniciales para seguir mejorando la vida de los usuarios africanos y ayudar a las plataformas digitales a alcanzar escala.
El sector financiero debe sumarse
Para que la economía de plataformas contribuya de manera óptima a los medios de vida de los africanos, necesitará una relación productiva con el sector financiero. Las soluciones de pago, financiación y gestión de riesgos que respondan a las necesidades de quienes participan en las plataformas serán fundamentales para liberar su potencial de contribución.
Las plataformas no requieren, o rara vez requieren, interacción presencial entre el consumidor, el mercado y la empresa o el trabajador que ofrece el bien o servicio. Aunque esto debería mantener bajos los costos operativos, genera una gran dependencia de los servicios financieros digitales para que estos modelos de negocio sean viables.
Por ejemplo, aunque algunas plataformas permiten que los consumidores paguen en efectivo, la mayoría exige que los consumidores, trabajadores y empresas puedan recibir y efectuar pagos a distancia por canales electrónicos. Si bien existen estas soluciones de pago, muchas de las personas y empresas participantes en las plataformas aún encuentran dificultades para usarlas, a menudo debido a los altos costos de transacción o a los largos plazos de liquidación.
Además, estos modelos de negocio dependen en gran medida de mantener una oferta abundante de bienes y servicios y bajos costos operativos. Esto incentiva a las plataformas a cuidar de sus proveedores, ya sea reduciendo su exposición al riesgo o aumentando su producción.
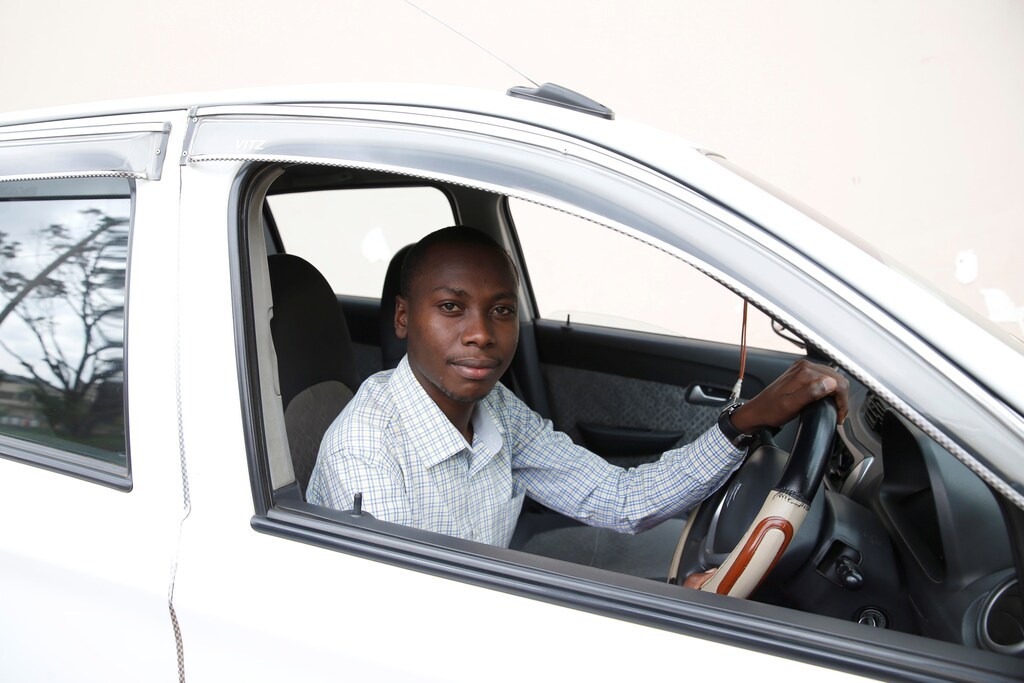
Por ejemplo, las plataformas de transporte con conductor, como Uber o Bolt, exigen que los posibles conductores tengan seguro en caso de accidente automovilístico. Esto reduce la exposición al riesgo de Uber y Bolt y ayuda a que los vehículos vuelvan rápidamente a circular.
Las plataformas de compras en línea, como Alibaba, ofrecen financiación a los proveedores de bienes en su plataforma para aumentar la cantidad y diversidad de la oferta y atraer al mayor número posible de clientes. En algunos casos, también ofrecen financiación a los consumidores para aumentar la cantidad y variedad de los bienes que compran.
Primeras señales de una nueva generación de alianzas
Por lo tanto, facilitar alianzas entre proveedores de servicios financieros y plataformas digitales será fundamental para mantener y hacer crecer el comercio digital en África y, en última instancia, su impacto en los africanos. Cada vez más plataformas digitales de África se asocian con proveedores de servicios financieros para ofrecer servicios financieros. De las 277 plataformas que identificamos, el 15 % ofrecía a quienes participaban en ellas uno o más productos de seguros, billetera digital, ahorro o crédito.
El gráfico siguiente destaca ejemplos iniciales que demuestran cómo las alianzas con el sector financiero pueden mejorar el funcionamiento de las plataformas digitales en beneficio de las plataformas y de quienes participan en ellas.
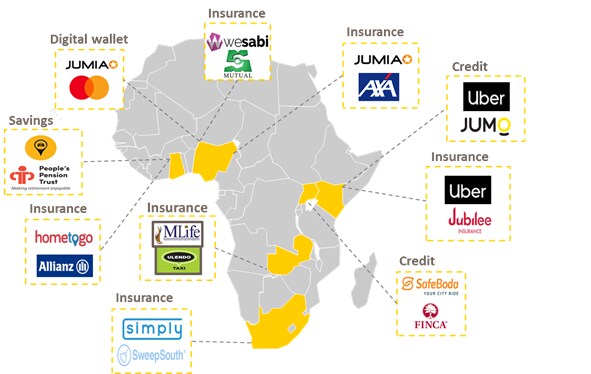
• La plataforma de compras en línea Jumia lanzó una solución de billetera móvil, JumiaPay, en alianza con MasterCard. Este servicio de pago se lanzó para facilitar las transacciones en la plataforma a proveedores y consumidores, agilizando los plazos de liquidación y reduciendo los costos de transacción.
• La plataforma de transporte con conductor Uber se asoció con la empresa de tecnología financiera Jumo World para ofrecer financiación de vehículos a los conductores de Uber. Esto permite a los conductores comprar sus propios vehículos en lugar de arrendarlos a un tercero, lo que mejora su potencial de ingresos.
• Wesabi, una plataforma de trabajo independiente que opera en Nigeria, ofrece un seguro de indemnización profesional para proteger a los consumidores de los daños relacionados con los servicios que obtienen a través de su plataforma. Esto reduce el riesgo tanto para el consumidor como para el trabajador independiente.
• La plataforma ghanesa de transporte con conductor Dropping se asoció con People’s Pension Trust para ofrecer productos de pensión a sus conductores. Durante los primeros tres meses en que el conductor está en la plataforma, Dropping paga la contribución al fondo de pensiones en nombre de los conductores que completan un promedio de 20 viajes por semana. Así ayuda a los conductores a ahorrar e incentiva una mayor participación en la plataforma.
Aunque estas alianzas ofrecen beneficios claros a los proveedores de servicios financieros, a la plataforma digital y a quienes participan en ella, a menudo los nuevos productos tardan en despegar en África. Esto se debe en parte a las dificultades de comunicación entre estos distintos actores. Las alianzas entre emprendedores tecnológicos, que suelen asumir riesgos, y ejecutivos conservadores de banca y seguros no surgen de manera natural.
Tampoco ayuda que las plataformas digitales aún estén en las primeras etapas de aprender a usar los valiosos datos que recopilan sobre quienes participan en ellas, para comprender mejor sus necesidades financieras y proporcionar a los proveedores de servicios financieros la información que necesitan para diseñar y ofrecer servicios de manera óptima.
Es probable que estas dificultades iniciales se resuelvan con el tiempo. Pero mientras el sector financiero no se siente a la mesa con las plataformas digitales, es probable que la contribución de la economía digital de África se vea limitada.
• Póngase en contacto con nosotros por correo electrónico (herman@cenfri.org o chernay@cenfri.org) para conversar sobre esta investigación y siga la conversación #Africandigitalplatforms