El Banco Central Europeo avanza, con vacilación pero de forma inexorable, hacia la expansión cuantitativa. La amenaza de deflación —y la ineficacia de sus medidas anteriores— no le deja otra opción. La cuestión es si el BCE podrá actuar con suficiente rapidez.
El BCE ya ha intentado relajar las condiciones crediticias mediante la compra de valores de alta calidad respaldados por activos. Ha comprado valores respaldados por flujos de efectivo de hipotecas del sector privado, los llamados bonos garantizados, y ha planteado la posibilidad de comprar bonos corporativos y valores multilaterales emitidos por el Banco Europeo de Inversiones.
Pero está claro que esto no bastará. La oferta de valores del sector privado es limitada, reflejo del predominio de los préstamos bancarios en Europa y del ánimo deprimido en los mercados de titulización. Ampliar la oferta de esos valores llevará tiempo, algo de lo que los responsables políticos europeos no disponen.
Por todas estas razones, la compra de valores del sector privado por sí sola no permitirá al BCE alcanzar su objetivo declarado de ampliar su balance en €1 trillion ($1.2 trillion). Incapaz de vencer el espectro de la deflación, el presidente del BCE, Mario Draghi, deberá seguir trabajando para forjar un consenso —mejor aún, unanimidad— dentro del consejo de gobierno del banco a favor de la compra de bonos públicos.
Pero Draghi y sus colegas avanzarán a pequeños pasos, dadas las preocupaciones en Alemania de que la expansión cuantitativa sea solo otro nombre para una inflación descontrolada. Al principio, el BCE comprará un pequeño volumen de bonos públicos; cuando esto no provoque un Armagedón económico, empezará a aumentar sus compras. Cabe esperar los primeros de estos tímidos pasos en enero.
El problema es que este incrementalismo no funcionará. Cuando el problema es la deflación, la expansión cuantitativa solo ayudará si transforma las expectativas.
Cuando las expectativas deflacionarias están arraigadas, como ocurre hoy en Europa, los consumidores y los inversores aplazan el gasto porque creen que mañana los precios y los costos serán más bajos. Esas expectativas se vuelven profecías autocumplidas, porque un menor gasto significa aún menos inflación y, en el peor de los casos, una caída de los precios.
Las expectativas deflacionarias solo pueden transformarse en expectativas inflacionarias —y así fomentar un mayor gasto— mediante políticas que provoquen conmoción y asombro. Se necesitan medidas drásticas para convencer a los hogares y las empresas de que el futuro será distinto del pasado. El banco central debe convencerlos de que hará «lo que haga falta», como dijo Draghi en julio de 2012, para sacar a la economía de su letargo deflacionario.
Eso es lo que intenta hacer el Banco de Japón, bajo la dirección de su gobernador, Haruhiko Kuroda. Pero el BCE parece temperamentalmente incapaz de adoptar el mismo enfoque, ante el miedo y el rechazo que suscitan en el norte de Europa las medidas monetarias radicales.
Quienes se oponen a la expansión cuantitativa temen que anuncie inflación, una postura peculiar dada la actual capacidad ociosa de la economía europea. Les preocupa que la compra de valores siembre las semillas de otra burbuja financiera y su estallido. También es un temor peculiar, dado que los mercados financieros están ahora sujetos a una regulación mucho más estricta.
La objeción más influyente a la expansión cuantitativa es que aliviará la presión sobre los gobiernos europeos para que reformen. Según este argumento del riesgo moral, las autoridades solo impulsarán las dolorosas reformas de los mercados laboral y de productos y aplicarán la consolidación fiscal necesaria para ganarse la confianza de los inversores si siguen bajo presión. Si el BCE compra sus bonos, los gobiernos podrán ignorar la presión de los mercados.
De hecho, quienes defienden esta postura —el mayor obstáculo para una acción radical del BCE— tienen el análisis al revés. En las condiciones actuales, con una tasa de inflación peligrosamente cercana a cero, los gobiernos son reacios a hacer cualquier cosa que aumente el riesgo de deflación. Y tanto la reforma estructural como la consolidación fiscal son deflacionarias a corto plazo.
La consolidación fiscal implica menos gasto público. Y menos gasto significa menos presión alcista sobre los precios, justo lo último que necesita Europa en un entorno deflacionario.
La reforma estructural que aumenta la flexibilidad de los mercados laboral y de productos también es deflacionaria. Aumentar la flexibilidad salarial en un entorno en el que el desempleo supera el 11% permitirá a las empresas recortar los salarios, y la reducción de los costos laborales les permitirá bajar los precios para ganar cuota de mercado. La desregulación que intensifica la competencia en el mercado de productos también conducirá a precios más bajos (eso es lo que hace la competencia).
En otras circunstancias, estos serían resultados positivos. De hecho, Europa puede obtener beneficios importantes de la consolidación fiscal y la reforma estructural, pero a largo plazo, no a corto plazo, cuando el problema es la deflación. Y los gobiernos europeos lo saben.
De ello se deduce que lo mejor que podría hacer el BCE para fomentar la consolidación fiscal y la reforma estructural es desterrar el espectro de la deflación. Solo una expansión cuantitativa a gran escala puede lograrlo. Quienes objetan que semejante audacia desalentaría la consolidación fiscal y la reforma estructural deberían considerar qué consecuencias tendría la deflación.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con Forum:Agenda suscríbase a nuestro boletín semanal.
Autor: Barry Eichengreen es profesor de Economía en la Universidad de California, Berkeley; profesor Pitt de Historia e Instituciones Estadounidenses en la Universidad de Cambridge; y exasesor sénior de políticas del Fondo Monetario Internacional.
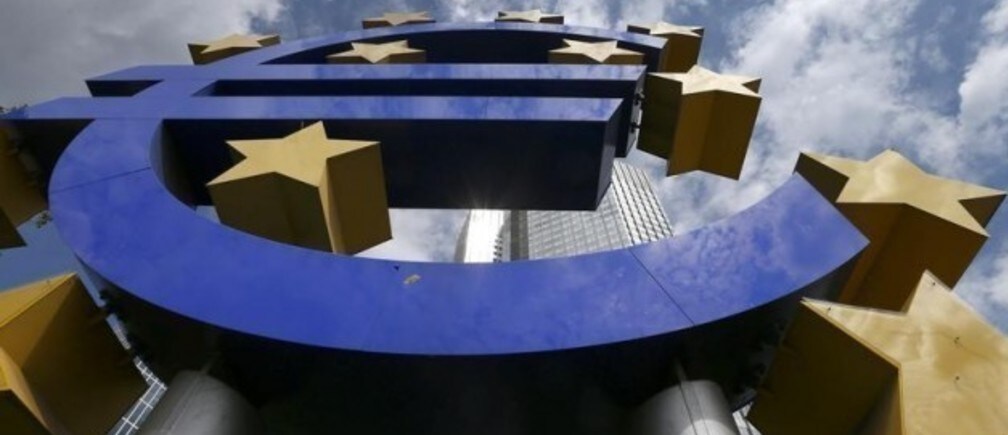
Imagen: Un enorme logotipo del euro aparece junto a la sede del Banco Central Europeo (BCE), el 7 de agosto de 2014. REUTERS/Ralph Orlows.