Con frecuencia se ofrecen incentivos fiscales para I+D a las empresas con el fin de fomentar la innovación. Esta columna utiliza datos de una reforma fiscal en China para estudiar la relación entre la aplicación de la normativa tributaria y la innovación empresarial. Los impuestos más bajos mejoran tanto la cantidad como la calidad de la innovación empresarial, y tienen un mayor impacto en las empresas que sufren restricciones financieras o que recurren más a la evasión fiscal.
La innovación se ha reconocido cada vez más como el principal motor del crecimiento económico (Romer 1990, Aghion y Howitt 1992, Aghion et al. 2014). Para salir de la trampa de los ingresos medios, el gobierno chino puso en marcha diversas políticas para estimular las actividades de I+D (Chen et al. 2018). Pero sabemos muy poco sobre el impacto de tales políticas en la innovación empresarial y los mecanismos subyacentes (Ufuk et al. 2018, Djankov et al. 2011).
Desde el punto de vista teórico, los impuestos pueden tener efectos tanto positivos como negativos en la innovación empresarial. Por un lado, unos impuestos más bajos pueden aumentar el beneficio después de impuestos de las empresas, de modo que disponen de mayor capacidad para invertir en nuevas tecnologías o productos. Además, unos impuestos más bajos pueden reducir los recursos que las empresas destinan a la evasión fiscal, como los costes de sobornar a los funcionarios de Hacienda, que pueden destinarse en su lugar a actividades de innovación. Por otro lado, unos impuestos más bajos también pueden tener un efecto negativo en la innovación, porque reducen los ingresos públicos y, a su vez, pueden disminuir el gasto público en bienes públicos como la investigación, la educación y las infraestructuras. En consecuencia, si los incentivos fiscales pueden mejorar la innovación empresarial es un asunto ambiguo.
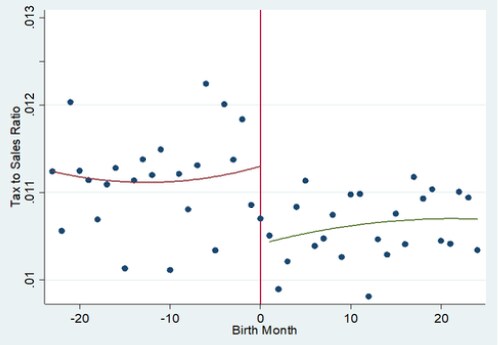
En un nuevo estudio, analizamos el impacto de los impuestos en la innovación empresarial utilizando un experimento natural en China (Cai et al. 2018). En noviembre de 2001, China implementó una reforma de la recaudación fiscal que afectó a todas las empresas manufactureras constituidas en o después de enero de 2002, y que trasladó la recaudación del impuesto sobre sociedades de la oficina tributaria local a la oficina tributaria estatal. Tras la reforma, empresas similares constituidas antes o después de 2002 podían pagar tipos impositivos efectivos muy distintos debido a las diferencias en la gestión e incentivos de esos dos tipos de oficinas tributarias. La figura 1 muestra que la reforma modificó la aplicación de la recaudación fiscal, lo que se tradujo en una reducción de los tipos efectivos del impuesto sobre sociedades de casi un 10 % entre las empresas de nueva creación. Dado que las empresas registradas antes de 2002 no se vieron afectadas por la reforma, el cambio de política generó variaciones exógenas en el tipo impositivo efectivo entre empresas similares constituidas antes y después de 2002. Por tanto, podemos aplicar un diseño de discontinuidad de regresión (RD) y utilizar la variación generada en el tipo impositivo efectivo para identificar el impacto de los impuestos en la innovación empresarial.
Figura 1 Tipo impositivo efectivo según el mes de constitución de la empresa
Para analizar el impacto de los impuestos en la innovación, combinamos un conjunto de datos exhaustivo de todas las empresas medianas y grandes de China entre 1998 y 2007 con datos de patentes de la Oficina Estatal de Propiedad Intelectual (SIPO), que incluyen todas las patentes solicitadas en China hasta 2014. Utilizamos los datos para medir tres dimensiones de las actividades de innovación: los insumos (gasto en I+D y proporción de mano de obra cualificada), los resultados (número de solicitudes de patente) y la calidad (tipo y características de las solicitudes de patente).
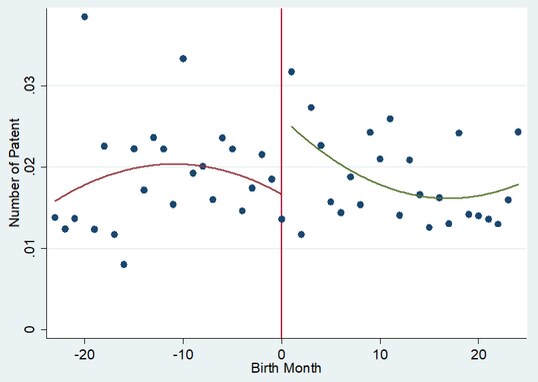
Nuestro análisis arroja varios resultados interesantes. En primer lugar, demostramos una relación causal sólida y robusta entre el tipo impositivo y la innovación empresarial. La reducción del tipo impositivo efectivo en una desviación estándar (0,01) aumenta el número medio de solicitudes de patente en un significativo 5,7 % (véase la figura 2 para la evidencia gráfica). La reforma también estimuló el gasto en I+D y aumentó la proporción de mano de obra cualificada en un 14 %. En segundo lugar, un tipo impositivo más bajo también mejora la calidad de las patentes. El impacto de la reforma fiscal en las solicitudes de patente procede principalmente de su efecto sobre las patentes de invención y de modelo de utilidad: la reducción del tipo impositivo efectivo en una desviación estándar mejora la probabilidad de presentar una solicitud de patente de invención en un 4,4 % y aumenta el número de solicitudes de modelo de utilidad en un 4,7 %. Esto sugiere que la mejora de los resultados de innovación no se debe únicamente a las patentes de diseño de baja calidad. También utilizamos la información detallada de las solicitudes de patente como indicadores de la calidad de las patentes, incluido el número de reivindicaciones, el número de reivindicaciones independientes y el esfuerzo dedicado a la solicitud de patente (longitud del documento de solicitud, número de figuras y longitud del resumen). En nuestros datos de patentes, solo las patentes de invención y de modelo de utilidad tienen la información anterior, y los resultados indican que la reducción del tipo impositivo mejoró de forma significativa la calidad de las patentes, y que el efecto es significativo tanto para las patentes de invención como para las de modelo de utilidad.
Figura 2 Número de solicitudes de patente según el mes de constitución de la empresa
Además, tratamos de estudiar por qué la reforma fiscal afecta a la innovación empresarial. Analizamos dos posibles mecanismos: el canal de las restricciones financieras y el canal de la evasión fiscal. En primer lugar, comprobamos si reducir el coste fiscal puede ayudar aliviando las restricciones financieras, de modo que las empresas puedan utilizar el dinero ahorrado para llevar a cabo actividades de innovación. En un marco neoclásico, si el gasto en I+D es totalmente deducible, el tipo impositivo no debería afectar a la innovación, ya que no modifica el beneficio marginal y el coste marginal de la innovación después de impuestos. Sin embargo, cuando el mercado financiero es incompleto o ineficiente y una empresa depende principalmente de su beneficio propio después de impuestos, un tipo impositivo efectivo más bajo podría afectar a la inversión en innovación. Utilizamos los pagos de intereses como indicador del grado de restricción financiera y aportamos evidencia indicativa de que un tipo impositivo bajo puede estimular la innovación empresarial al aliviar las restricciones financieras.
En segundo lugar, en principio, un tipo impositivo efectivo más bajo también podría liberar recursos que las empresas destinan a la elusión fiscal, que a su vez pueden utilizar en innovación. Para comprobar este posible canal, seguimos a Cai y Liu (2009) para medir la actividad de evasión fiscal y comprobamos que las empresas que practican más evasión fiscal pueden liberar más recursos para la innovación.
Nuestro estudio contribuye a la literatura existente de varias maneras. En primer lugar, aunque cada vez hay más trabajos que estudian el impacto de los impuestos en la toma de decisiones empresariales, somos de los primeros en analizar el efecto de los impuestos de sociedades en la innovación empresarial en China. Más importante aún, somos los primeros en examinar el impacto de los cambios en la aplicación de la normativa tributaria, y no de una reducción explícita de impuestos, en el comportamiento innovador de las empresas. En segundo lugar, nuestro estudio también contribuye a la literatura sobre la aplicación de la normativa tributaria. La ratio entre recaudación fiscal y PIB es considerablemente menor en los países pobres que en los desarrollados. Una razón importante de la baja recaudación fiscal es la débil aplicación de la normativa tributaria. Nuestra aportación a esta literatura demuestra que la gestión y los incentivos de las agencias de recaudación fiscal desempeñan un papel importante en la aplicación de la normativa tributaria y en la capacidad tributaria de un país.



