Al igual que muchos otros bancos centrales de la región asiática, el Banco Popular de China (PBoC) lleva ya unos meses aplicando una política de flexibilización, y parece que habrá más. El debate, antes relativamente polarizado, sobre cuál debería ser la orientación de la política monetaria del PBoC se ha inclinado cada vez más a favor de una flexibilización adicional. Algunos analistas incluso proponen una expansión cuantitativa (QE) en toda regla, mediante la venta de bonos del Tesoro de Estados Unidos para recaudar fondos destinados a activos locales, como bonos de gobiernos locales y otros activos de bajo rendimiento. No cabe duda de que, de este modo, el PBoC podría inyectar otro gran estímulo en una economía china ya sometida a intensas intervenciones, pues ayudaría a los gobiernos locales cargados de deuda a sanear sus balances y, al mismo tiempo, permitiría a los bancos conceder más préstamos. Por si fuera poco, cualquier flexibilización adicional —siempre que lo permitan los controles de capital— también depreciaría más el RMB, lo que daría un impulso adicional a la demanda externa.
Dada la creciente debilidad de la situación económica de China y las cada vez mayores presiones deflacionarias, lo anterior podría sonar como música para los oídos chinos. Una prueba evidente de la euforia que puede suscitar esa música es la reciente y espectacular recuperación de las bolsas de China y Hong Kong. Algunos comentaristas optimistas incluso la han relacionado con una sólida recuperación económica en un futuro próximo, pese a los débiles datos que siguen llegando. Que tengan razón, al menos temporalmente, depende en gran medida del PBoC y de cuánto termine flexibilizando su política, sobre todo si llega hasta algún tipo de QE.
Por irónico que parezca, semejante orgía monetaria derivada de una flexibilización contundente del PBoC solo puede perjudicar a la economía china. La razón principal es que seguirá alimentando el apalancamiento de los agentes chinos al reducir artificialmente el coste de la financiación, precisamente en el peor momento posible: el de un nuevo impulso reformista. La reciente historia de la FED, con su tenue sombra —la idea complaciente de una Gran Moderación justo antes de lo que terminó siendo la peor crisis financiera de Estados Unidos en décadas— debería servir de importante señal de advertencia para el PBoC en sus deliberaciones actuales.
China ya ha impulsado reformas durante otros períodos de fragilidad financiera. El más reciente tuvo lugar a principios de la década de 2000, cuando el sistema bancario estaba lastrado por créditos morosos. Sin embargo, hubo varios factores clave que ayudaron a las autoridades chinas a gestionar esa situación sin consecuencias importantes. Ante todo, el nivel de deuda de China era muy moderado (gráfico 1). En segundo lugar, el crecimiento potencial era mucho mayor, ya que China se encontraba en una etapa más temprana de desarrollo y urbanización. En tercer lugar, la economía era más pequeña y estaba más aislada, por lo que los efectos indirectos en el resto del mundo fueron mucho más limitados.
La situación actual no solo es más preocupante, sino también mucho más difícil de amortiguar. En primer lugar, el nivel total de deuda de China se ha más que triplicado con respecto al de 2007 y también es muy elevado frente al de otros mercados emergentes, como porcentaje del PIB (gráfico 2).
Gráfico 1 – Deuda pública bruta de China

Fuente: Perspectivas de la economía mundial del FMI, abril de 2015.
Gráfico 2 – Deuda pública y privada (comparación entre países)

Nota: Incluye la deuda de los hogares, las sociedades no financieras y el gobierno. Datos del segundo trimestre de 2014 para las economías avanzadas y China; datos de 2013 para las demás economías en desarrollo. Fuente: McKinsey Global Institute, «Deuda y (no mucha) reducción del endeudamiento».
En segundo lugar, la crisis financiera mundial y el paquete de estímulo relacionado con ella solo explican en parte la rápida acumulación de deuda. En otras palabras, no se trata solo de un problema de stock, sino también de flujos, pues la deuda sigue acumulándose. En cuanto a la deuda pública, además del enorme aumento posterior a la introducción del paquete de estímulo de 2008-09, los gobiernos locales han seguido acumulando grandes déficits, lo que haría que las cuentas fiscales consolidadas de China —si existieran oficialmente— se parecieran terriblemente a las de la Europa meridional respaldada por ayudas.
En tercer lugar, el sector privado, impulsado por las empresas, ha aumentado su apalancamiento a un ritmo aún más rápido. De hecho, la deuda privada es seis veces mayor que en 2007 y alcanzó el 150% del PIB en 2014 (gráfico 3). Más preocupante aún es que, tras tener una exposición externa prácticamente nula, las empresas y los bancos chinos han contraído enormes préstamos en USD cuando la moneda era barata y los tipos de interés eran bajos, acumulando hasta un 20% del PIB, según mis estimaciones. Por último, y lo que es más importante, el crecimiento nominal de China casi se ha reducido a la mitad desde sus niveles máximos. Por tanto, el extraordinario efecto de reducción de la deuda que generaba el elevado crecimiento nominal ya no es tan eficaz.
Gráfico 3 – Deuda privada de China
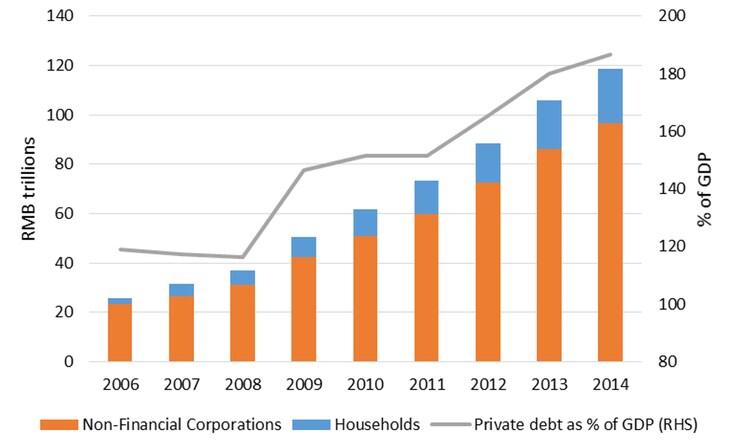
Fuentes: Banco de Pagos Internacionales, Oficina Nacional de Estadística de China.
Pese a los conocidos colchones de que dispone la economía china —tanto en reservas internacionales como en activos públicos que pueden privatizarse—, la velocidad y la magnitud del apalancamiento de China han pasado claramente factura a la economía. El caso más evidente es el coste real de la financiación, que ha aumentado sustancialmente últimamente, al tiempo que el crecimiento potencial de China ha ido disminuyendo. De hecho, el activo más seguro, los bonos del Estado, ya rondan tipos reales del 2%, tras estar en terreno negativo en 2011. Aunque esto todavía pueda parecer bastante bajo, no debemos olvidar que la economía china ha disfrutado durante mucho tiempo de un coste de capital relativamente bajo, lo cual explica en parte el papel excesivo de la inversión en la trayectoria de crecimiento de China. Además, tanto los gobiernos locales como las empresas afrontan un coste de financiación mucho más elevado que el gobierno central. De hecho, el coste mínimo de su financiación, el tipo de interés de referencia para los préstamos, ya alcanza el 4% en términos reales (gráfico 4). Asimismo, muchos gobiernos locales y empresas, en particular los promotores inmobiliarios, necesitan endeudarse en el sector bancario en la sombra, donde el coste del dinero es mucho mayor.
Gráfico 4 – Tipo de interés real de China

Nota: Calculado como el tipo de interés de referencia para préstamos a un año menos la tasa de inflación del IPC. Fuentes: Oficina Nacional de Estadística, Banco Popular de China
Sostendría que el elevado coste de la financiación —más que la desaceleración, todavía relativamente moderada, de la economía china— explica el impulso de China en favor de una política monetaria más laxa. El problema es que el coste de la financiación depende no solo de la orientación de la política monetaria, sino también del mayor riesgo crediticio de una economía mucho más apalancada. Ese mayor riesgo crediticio no puede eliminarse únicamente con una política monetaria más laxa, al menos no de forma estructural. También haría falta que el gobierno chino se comprometiera a no permitir la quiebra de ningún gobierno local y, posiblemente, de ninguna empresa, al menos de aquellas cuyo tamaño sea suficiente para tener importancia sistémica. Aunque el gobierno chino ya ha estado jugando al escondite respecto de su política de rescates, parece claro que una actitud más proclive a los rescates iría claramente en contra de su agenda de reformas favorable al mercado. Además, el margen fiscal de China ya no es tan amplio como para hacer creíble una política de rescates sin límite, ni sería aconsejable en todo caso.
Volviendo al papel de la política monetaria en la reducción del coste de la financiación, no cabe duda de que el PBoC dispone de instrumentos suficientes para reducirlo; la cuestión es a qué precio. Dado el deterioro mucho mayor de las finanzas públicas de China y el enorme apalancamiento de las empresas, una flexibilización adicional del PBoC no haría más que echar leña al fuego en un momento crucial para las reformas. La importancia de las restricciones presupuestarias estrictas durante un proceso de reforma difícilmente puede exagerarse, a la luz de la experiencia del antiguo bloque soviético y de la propia China en una etapa anterior de su proceso de reforma, en la década de 1990. Dado que China ha ampliado su mercado y, con él, sus empresas, muchas de las cuales figuran ahora entre las mayores del mundo, las restricciones presupuestarias estrictas no solo conciernen a la política fiscal, sino también a permitir que el mercado valore el riesgo crediticio de las empresas sin interferencias excesivas. En otras palabras, aunque el PBoC debe, por supuesto, respaldar la economía china y evitar un aterrizaje brusco, debería abstenerse de reducir artificialmente el coste de la financiación más allá de lo necesario para evaluar correctamente el riesgo crediticio. Más concretamente, el PBoC debería flexibilizar la política monetaria solo hasta el punto en que incluso las instituciones insolventes puedan seguir operando sin cambiar su comportamiento, especialmente en lo que respecta al apalancamiento. Esta es la delicada línea que debe trazar el PBoC. Además, no debemos olvidar que la orientación de la política monetaria también debe tener en cuenta la orientación fiscal, que hasta ahora ha sido extremadamente laxa y ha empujado al alza el tipo de interés natural. Los enormes déficits de los gobiernos locales van en contra de la noción de una restricción presupuestaria estricta necesaria para reformar la administración fiscal.
Por tanto, por muy atractiva que suene la música a los oídos del PBoC, este debería evitar que a los gobiernos locales y a las empresas apalancadas les resulte demasiado fácil eludir la necesidad de reestructurarse y, por tanto, la necesidad de reformarse. Inundadas de liquidez, ni las empresas estatales ni los gobiernos locales sentirán la presión, lo que eliminaría las fuerzas del mercado. Si esta preocupación es válida en general, lo es aún más en el caso de los proyectos dudosos, que es lo que acabaría respaldando una posible QE en China. En definitiva, una flexibilización excesiva del PBoC —por no hablar de una expansión cuantitativa en toda regla— solo puede fomentar las fragilidades financieras. En esa línea, si la estabilidad financiera se convierte en la principal preocupación, el tan necesario proceso de reforma de China tendrá que volver a posponerse para gestionar primero las fragilidades financieras.
Este artículo se publicó originalmente en Bruegel, un grupo de reflexión con sede en Bruselas. Lee el artículo en su sitio web aquí.
La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para seguir al día de la Agenda, suscríbete a nuestro boletín semanal.
Autora: Alicia García-Herrero es investigadora visitante en Bruegel.
En esta imagen tomada en Pekín se ven billetes chinos de 100 yuanes. REUTERS/Jason Lee