El mes pasado se anunció que Chad buscaba reprogramar los pagos de un préstamo de 1.500 millones de dólares respaldado por petróleo. El dinero fue prestado en 2014 por un consorcio liderado por Glencore, el gigante suizo del comercio de materias primas, para financiar la adquisición por parte de Chad de los activos de Chevron en el país. La solicitud de reprogramación llega tras la caída de los precios mundiales del petróleo, ya que los pagos del préstamo estaban vinculados a los ingresos de futuras exportaciones petroleras. El precio del petróleo ha caído bastante (alrededor de un 46 %) desde que se anunció el acuerdo de financiación a mediados de 2014 (véase el gráfico). Según Bloomberg, la reprogramación de los pagos del préstamo dará al Gobierno cierto margen fiscal, dada la enorme magnitud del préstamo en relación con el producto interior bruto del país, que actualmente asciende a 13.500 millones de dólares.

Cada vez más países africanos buscan préstamos de prestamistas privados internacionales para financiar sus necesidades de gasto corriente y de capital. Antes, la financiación procedía en gran medida de acreedores oficiales, como gobiernos o entidades multilaterales como el Banco Mundial y el FMI. Y la mayor parte de estos préstamos se contraía en condiciones ampliamente consideradas rigurosas. La condonación de la deuda en el marco de las iniciativas Países pobres muy endeudados (PPME) y Iniciativa para el Alivio de la Deuda Multilateral (IADM) durante la última década, que mejoró la situación financiera de la mayoría de los países, ha conducido irónicamente a una acumulación de nueva deuda, esta vez con acreedores privados.
Desde 2006, muchos países africanos han emitido bonos denominados en dólares, algo inédito en el África subsahariana. En 2006, Seychelles fue el único emisor de un bono de 200 millones de dólares. Para 2013, el total acumulado de bonos soberanos emitidos en el continente había aumentado hasta al menos 10.000 millones de dólares (véase el gráfico). Además, los bancos privados extranjeros también se han sumado a la actividad crediticia. Por ejemplo, el banco ruso VTB concedió un préstamo de 1.500 millones de dólares al Gobierno angoleño en 2014.

Gran parte del crédito denominado en dólares concedido a los gobiernos africanos está respaldado implícitamente por materias primas, una consecuencia directa de la dependencia del continente de las exportaciones de materias primas primarias. Por eso, cuando caen los precios de las materias primas, como ocurre tan a menudo, las consecuencias pueden ser bastante graves. Y las perspectivas no son alentadoras para las economías dependientes de las materias primas que se endeudaron mucho durante el reciente auge del crédito. Zambia, que emitió dos bonos soberanos en un lapso de dos años (2012y 2014), ya está considerando la posibilidad de refinanciar o reprogramar su deuda debido al mal desempeño del cobre, su principal fuente de divisas. El precio del cobre ha caído alrededor de un 20 % en los últimos dos años. Ghana, que emitió su primer bono soberano en 2007 con gran alharaca y luego emitió dos más, se vio obligada el pasado abril a obtener un préstamo de 1.000 millones de dólares del FMI para cumplir sus obligaciones presupuestarias y de servicio de la deuda. Como el Banco Mundial prevé mercados de materias primas débiles, es probable que esta situación se repita una y otra vez en muchos países africanos en un futuro próximo.
Algunos analistas, incluido el FMI, temen que algunos países puedan encontrarse atrapados en trampas de deuda, similares a las que padecieron antes de las iniciativas PPME e IADM.
El problema de la deuda
Y este es precisamente el problema fundamental de los contratos de deuda, en particular de los respaldados por materias primas, preferidos por los acreedores de los gobiernos africanos. Con este tipo de préstamos, el prestamista (ya sea un banco internacional o un inversor en un bono soberano) afronta riesgos limitados, mientras que el grueso de los riesgos recae en el prestatario.
Si cae el precio de una materia prima importante, el importe principal del préstamo apenas se ve afectado y se espera que el prestatario lo reembolse íntegramente. En el mejor de los casos, el prestatario puede solicitar una reprogramación de los pagos o buscar opciones de refinanciación. En el peor de los casos, puede dejar de pagar la deuda. Pero es muy improbable que ocurra un impago: el FMI y otras entidades multilaterales suelen reunir paquetes de «rescate» (que, por supuesto, no son gratuitos) para los países que se encuentran en una crisis de deuda.
En definitiva, el acreedor sale prácticamente indemne, mientras que el prestatario tiene que recoger los pedazos. Y una crisis de deuda puede ser desastrosa para el gasto social en un país pobre: este estudio concluye que la proporción del presupuesto nacional destinada a educación y salud puede disminuir hasta en un tercio como respuesta al aumento de la carga de la deuda.
Un estudio concluyó que la proporción del presupuesto nacional destinada a educación y salud puede disminuir hasta en un tercio como respuesta al aumento de la carga de la deuda. Es urgente replantearse cómo se estructuran los préstamos respaldados por materias primas a los gobiernos africanos.
La ventaja de la participación en el capital
Una opción sería estructurar los contratos de modo que se parezcan más a una inversión en capital. De este modo, tanto el prestamista como el prestatario participarían en las ganancias (un aumento de los precios de las materias primas) y en las pérdidas (una caída de esos precios). Participar en las ganancias podría implicar aumentar el tipo de interés pagadero por el préstamo, mientras que participar en las pérdidas podría implicar una reducción del valor del préstamo.
Así funciona el mercado bursátil: cuando a una empresa le va bien, sube el precio de sus acciones y la empresa declara un dividendo. Cuando la empresa obtiene resultados inferiores, cae el precio de sus acciones y no se pagan dividendos.
Estructurar la deuda para que se parezca más a una inversión en capital tiene dos ventajas inmediatas:
(1) Los prestamistas son más cautelosos al conceder crédito (pueden conceder préstamos más pequeños o vigilar de cerca cómo se utilizan)
(2) Los países agobiados por la deuda pueden seguir financiando en gran medida los servicios sociales incluso cuando los precios de materias primas clave se desploman. Los economistas Atif Mian y Amir Sufi han propuesto este tipo de contrato de deuda, al que llaman «Hipotecas de responsabilidad compartida», en el contexto del mercado inmobiliario de Estados Unidos.
Robert Shiller, el economista laureado con el Nobel, ha estado abogando por bonos vinculados al PIB de un país: si un país entra en recesión, el valor del bono o los pagos de intereses se ajustarían en consecuencia (pensemos cómo habría transcurrido la «tragedia griega» si los bonos de Grecia hubieran estado vinculados al PIB). Pero los préstamos respaldados por materias primas, similares a la participación en el capital, estarían vinculados directamente a aquello de lo que más dependen la mayoría de los países africanos. Y sería más fácil vender esos préstamos porque, a diferencia de las estadísticas del PIB, que pueden ser manipuladas, los precios de las materias primas se determinan mediante un sistema abierto y transparente.
Quizá la situación de Chad no sería tan grave si sus préstamos pendientes con Glencore simplemente se ajustaran para reflejar las nuevas realidades del mercado petrolero.
Este artículo se publica en colaboración con Quartz. Su publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para seguir al tanto de la Agenda, suscríbase a nuestro boletín semanal.
Autor: Grieve Chelwa es candidato a doctorado en economía en la Universidad de Ciudad del Cabo.
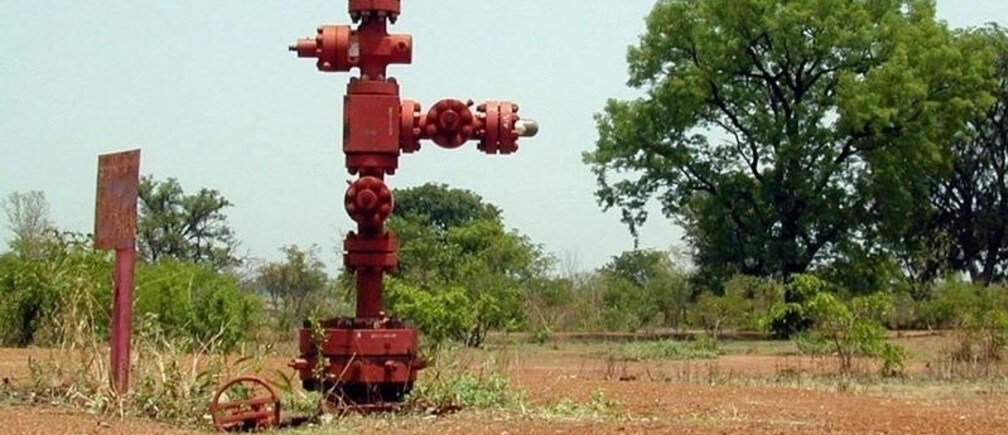
Imagen: La boca de uno de los primeros pozos exploratorios de petróleo perforados en el sur de Chad en 1974 se alza en un claro del bosque cerca del pueblo de Niandoum. REUTERS




