Los efectos beneficiosos del comercio en la economía dependen sobre todo de que el comercio intensifica la competencia y favorece la reasignación de recursos hacia las mejores empresas. Promover las exportaciones es, por tanto, una política que permite a los países mejorar su desempeño económico, impulsar el crecimiento del PIB y crear empleos nuevos y mejores. Sin embargo, esta política solo puede ser eficaz en la medida en que identifique correctamente tanto a las empresas de alto rendimiento como sus capacidades.
Bernard et al. (2012) descubrieron una característica interesante del comportamiento exportador de las empresas: una gran proporción de las exportaciones consiste en bienes que no produce la empresa que los vende. A esta práctica la denominaron «comercio de arrastre» (CAT).1
Mi nueva investigación sobre esta característica revela que, muy a menudo, los mejores exportadores no son necesariamente los mejores productores (Di Nino 2015).
Una gran proporción de sus exportaciones corresponde a productos adquiridos, y sus principales competencias son el marketing y la capacidad de acceder a redes de venta, más que la fabricación de productos de mayor calidad o más baratos.
Permítanme dar algunos ejemplos conocidos. Una cafetera que Nespresso vende en sus tiendas, pero que producen íntegramente De’Longhi o Krups, es un bien de comercio de arrastre. De manera similar, el fabricante de motocicletas Triumph recurre al comercio de arrastre cuando vende en sus tiendas, bajo su marca, prendas de vestir que no ha producido. Las piezas de repuesto para automóviles también pueden ser bienes de comercio de arrastre si se compran y se revenden como productos finales, sin transformación adicional, no necesariamente bajo la marca del fabricante del automóvil. En cambio, esas mismas piezas son insumos intermedios si se utilizan como componentes.
Los resultados de preguntas específicas incluidas en la Encuesta sobre las empresas industriales y de servicios italianas de 2012 revelan que el comercio de arrastre representa alrededor de una cuarta parte de la actividad manufacturera nacional italiana, así como de las ventas de exportación, y que lo practican el 36 % de los exportadores. La mayoría de las exportaciones de arrastre se venden en el extranjero con la marca registrada del vendedor final (casi el 60 %). Así, se oculta a los clientes finales el origen de su fabricación, y estos pueden percibir los bienes adquiridos como producción propia de las empresas que los venden.
Características de las empresas que practican el comercio de arrastre
Las empresas que practican el comercio de arrastre tienen las mismas características que suelen asociarse con las «pocas afortunadas» (Mayer y Ottaviano 2007). En particular, son grandes empresas, pagan salarios más altos, invierten más en el extranjero y en I+D, y tienen menos restricciones financieras. Esto se debe a que, por lo general, son exportadoras (9 de cada 10) y alrededor de la mitad son multinacionales. La proporción de las exportaciones sobre las ventas totales es mayor en las empresas que practican el comercio de arrastre que en otros exportadores (figura 1a), pero estas mayores ventas al extranjero se deben íntegramente a bienes adquiridos; en efecto, la proporción de la producción propia que se exporta es la misma para los exportadores que practican y los que no practican el comercio de arrastre (alrededor del 35 %).
Así, surge naturalmente la pregunta de qué ventaja obtienen las empresas que practican el comercio de arrastre al comerciar con productos de otras empresas. Según la encuesta, las empresas se dedican a estas actividades principalmente para reducir los costos de producción o, con menor frecuencia, para aprovechar las sinergias derivadas de la venta conjunta de bienes adquiridos y producidos internamente. Además, lo que estas empresas hacen sobre todo para vender los bienes adquiridos son tareas de logística y distribución (casi el 70 %), embalaje (el 19 %) y, en una proporción pequeña, I+D/diseño de productos. Por tanto, parece que una ventaja específica en la atención a los clientes, especialmente en los mercados extranjeros, da a estas empresas una ventaja competitiva y hace conveniente o necesario que otras empresas vendan sus productos a través de ellas.
Los patrones de venta y la especialización en tareas de las empresas que practican el comercio de arrastre evocan el concepto de «cadenas globales de valor impulsadas por los compradores», es decir, cadenas de producción en las que la empresa líder se especializa en actividades posteriores con alto valor añadido. Al mismo tiempo, las empresas que practican el comercio de arrastre son una versión abreviada de una empresa manufacturera y de servicios: siguen produciendo bienes —y, por tanto, conservan su condición de manufactureras—, pero prestan servicios complementarios a otros fabricantes —aunque sin especializarse plenamente en ellos—, lo que las convierte en verdaderos arquetipos del proceso de servitización de la manufactura.
Cuestiones pendientes sobre la productividad empresarial
El comercio de arrastre es un caso extendido de «especialización incompleta en tareas», ya que las empresas realizan solo tareas específicas para algunos productos y todo el proceso de producción para otros. Este fenómeno introduce entonces dos posibles sesgos que afectan a las medidas habituales de productividad a nivel de empresa, que pueden resultar muy graves dado el gran número de empresas involucradas y la elevada proporción de la actividad manufacturera afectada.
La actividad de las empresas que producen el bien completo, pero no lo comercializan, es muy distinta de la actividad de las empresas que practican el comercio de arrastre, que, en cambio, no producen una proporción significativa de sus ventas.
Así pues, la hipótesis que se mantiene en las estimaciones de la productividad total de los factores (PTF), según la cual el proceso de producción es idéntico para todas las empresas de un mismo sector, no es válida. Fuss y Warzynski (2012) identifican un problema similar en las estimaciones de la PTF de empresas multiproducto. En su caso, el sesgo se origina en la imposibilidad de evaluar la distribución de los factores entre las líneas de producción. De manera análoga, la existencia del comercio de arrastre distorsiona las estimaciones de la PTF porque los factores de producción no pueden asignarse a tareas separadas. Como resultado, la PTF de las empresas especializadas en etapas de producción de alto valor añadido parece mayor, pero esto puede reflejar el distinto conjunto de actividades realizadas, y no una capacidad superior para organizar los factores de producción dentro de cada tarea.
La especialización en actividades posteriores, como el marketing y la distribución, puede revelar una capacidad especial para conservar a los clientes.
Al mismo tiempo, aumenta la visibilidad de la marca de arrastre entre los consumidores, lo que, en última instancia, inclina sus preferencias hacia los productos de estas empresas. Esto, a su vez, afecta positivamente al precio que pueden cobrar y, por consiguiente, a su «productividad medida». Las estimaciones de productividad que no tienen en cuenta este aspecto pueden confundir la proximidad al comprador final con la eficiencia productiva.
Por tanto, el comercio de arrastre exige un refinamiento del concepto de PTF que abarque las actividades complementarias a la producción física de un bien, distinguiendo al mismo tiempo su contribución específica.
¿Son los posibles sesgos en la medición de la productividad empresarial un problema concreto?
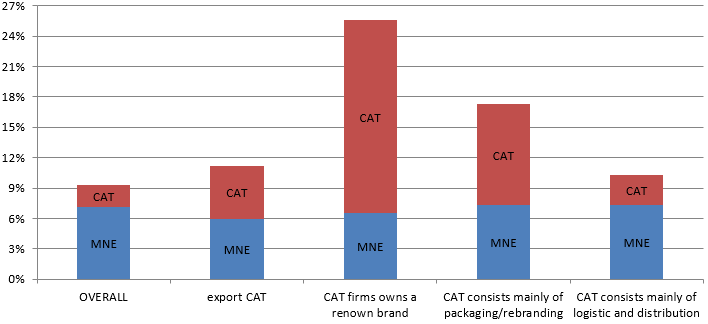
Aprovechando que la productividad de las empresas que exportan bienes que no producen varía según el incentivo que ellas mismas declaran para prestar «servicios de arrastre» y la tarea que realizan, es posible estudiar cómo se relaciona la prima de productividad con el comercio de arrastre.2 Las estimaciones muestran la existencia de una «pequeña» prima de productividad para las empresas que practican el comercio de arrastre (entre el 2 y el 3 %, véase la figura 1b), que aumenta mucho cuando:
La marca de la empresa es reconocida (prima del 20 %);
Las empresas se dedican principalmente al embalaje (10 %) y la distribución (3 %) de bienes adquiridos;3
El comercio de arrastre se aplica a las exportaciones; en este caso, la prima es del 5 % en promedio y aumenta con la proporción de bienes adquiridos sobre las exportaciones totales.
La prima de productividad asociada a la actividad de comercio de arrastre combina la eficiencia productiva, la capacidad de venta (acceso a los mercados a través de canales de distribución bien establecidos) y, posiblemente, cierto grado de poder de mercado derivado de la proximidad a los consumidores finales y de las habilidades de marketing de las empresas. El riesgo de confundir la productividad con otras fuentes de rentabilidad de una empresa parece muy pronunciado en estas empresas.
Observaciones finales
Al diseñar políticas industriales y comerciales, los responsables de formular políticas no pueden ignorar que la productividad no representa simplemente la capacidad de una empresa para combinar factores de producción dentro del proceso productivo, y que con frecuencia lo que impide a las empresas exportar no es la falta de capacidades manufactureras, sino los diversos obstáculos para vender su producción final. Si lo que les falta a muchas empresas es la capacidad de vender, y no la capacidad de producir, la liberalización del comercio de servicios puede beneficiar mucho al comercio manufacturero. La interacción cada vez más estrecha entre estos dos sectores merece, por tanto, una atención particular de los responsables de las negociaciones de acuerdos comerciales.
Figura 1a. Ventas nacionales y extranjeras de la empresa media que no practica CAT y de la que sí lo practica (proporción de las ventas totales)
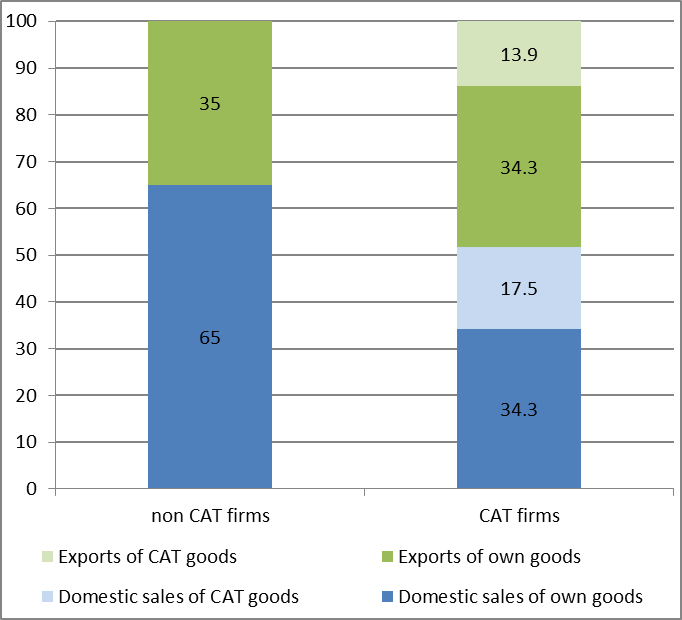
Figura 1b. Prima de productividad de las multinacionales (MNE) y las empresas CAT: cómo varía según las características y la actividad de CAT
Referencias
Bernard, A, E Blanchard, I Van Beveren y H Vandenbussche (2012), «Carry-along Trade», documento de trabajo del NBER n.º 18246, julio.
Borin, A y M Mancini (2015), «Foreign Direct Investment and Firm Performance: An empirical analysis on Italian firms», Temi di Discussione, documentos de trabajo del Banco de Italia, de próxima publicación.
Costinot, A, L Oldenski y J Rauch (2011), «Adaptation and the Boundary of Multinational Firms», The Review of Economics and Statistics, 93(1), 298-308.
De Angelis, E, S De Nardis y C Pappalardo (2011), «Produttori ed esportatori multiprodotto», en Italy in the World Economy, Informe ICE-ISTAT 2010-2011, ed. por ISTAT, 307–316.
Di Nino, V (2015), «The phenomenal CAT: firms clawing the goods of others», Questioni di Economia e Finanza, documentos ocasionales del Banco de Italia, de próxima publicación.
Fuss, C y F Warzinsky (2012), «The Determinants of Markups on Export Markets: A firm-product-market Analysis», mimeo.
Mayer, T y G I P Ottaviano (2007), «The happy few: the internationalisation of European firms New Facts based on firm-level evidence», publicaciones de Sciences Po.
Notas al pie
1 El comercio de arrastre (CAT) describe la venta, en el mercado nacional y/o en el extranjero, de bienes finales por parte de una empresa manufacturera (que también produce bienes internamente), fabricados íntegramente por otra empresa manufacturera. Cada caso de CAT es, al mismo tiempo, una situación de producción mediada para el vendedor final y de ventas mediadas para el productor. Aquí me centro en los incentivos y las características de las empresas vendedoras; por tanto, el vendedor final es la empresa CAT y los bienes CAT son productos adquiridos a terceras empresas. El CAT no abarca los servicios prestados por empresas de distribución ni se refiere a los insumos intermedios.
2 Las medidas de productividad total de los factores están relacionadas con la condición de empresa de comercio de arrastre, los motivos para operar como tal, la actividad que implica el comercio de arrastre y su proporción en las ventas totales y la facturación de exportación. La PTF es una medida de productividad específica de cada empresa, deflactada por precios, obtenida de Borin y Mancini (2015) mediante la aplicación de métodos estándar al estilo de Levinsohn-Petrin. Los índices de precios empleados como deflactores son casi específicos de cada empresa porque los sectores están definidos de forma muy precisa. Las ecuaciones estimadas controlan por tiempo, sector, tamaño de la empresa y condición de exportadora y multinacional; por tanto, la prima del comercio de arrastre debe interpretarse como una productividad adicional específica respecto de la empresa promedio, que no recogen ninguno de los factores enumerados anteriormente.
3 Se obtienen conclusiones similares del análisis (para un pequeño subconjunto de empresas sobre las que había información disponible) de los márgenes de beneficio bruto, calculados por separado para los bienes de producción propia y los adquiridos dentro de cada empresa. Los márgenes de beneficio tienden a ser más altos en los bienes de comercio de arrastre, especialmente cuando implican principalmente embalaje, cambio de marca y/o distribución.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autora: Virginia Di Nino es economista de la División de Mercados Emergentes y Comercio Internacional de Banca d’Italia.
Imagen: Un buque portacontenedores sale de Burrard Inlet, en Vancouver, Columbia Británica. REUTERS/Andy Clark




