Como todo polemista hábil, Niall Ferguson sabe que, cuando se ha perdido la batalla principal, es hora de recurrir a tácticas de distracción.
Su última acusación contra mí es que «cambié mis predicciones a posteriori». Me cita diciendo en noviembre de 2010 que las políticas del ministro de Hacienda, George Osborne, condenaban al Reino Unido a «años de recesión interminable». Afirma que el repunte del crecimiento del PIB británico en 2013 —casi tres años después del presupuesto de austeridad de Osborne de junio de 2010— refuta mi predicción.
Pero esto es un disparate, y Ferguson debe saberlo. ¿Nunca ha oído hablar de ceteris paribus? Toda predicción económica está condicionada a que algunas cosas permanezcan iguales. Si se hubiera tomado la molestia de leer lo que dije en noviembre de 2010, vería que mi predicción estaba condicionada a que se mantuvieran las políticas existentes.
De hecho, las políticas cambiaron. La segunda ronda de expansión cuantitativa, de octubre de 2011 a julio de 2012, inyectó 175.000 millones de libras (272.000 millones de dólares) en la economía. Y las medidas de austeridad se relajaron lo suficiente después de dos años como para que Osborne fuera calificado de «keynesiano en secreto». Pero el cambio de rumbo de Osborne no llegó —y este es el punto— antes de que sus políticas originales hubieran causado un daño considerable.
Otra táctica de distracción consiste en recurrir a Alastair Darling, ministro de Hacienda laborista durante los años de la crisis, de 2008 a 2010. La única diferencia entre los enfoques de Darling y Osborne, escribe Ferguson, fue «el momento de la austeridad», como si esa diferencia no fuera crucial. Pero lo fue, porque fueron los dos primeros años de Osborne los que causaron el daño.
En su declaración presupuestaria del 24 de marzo de 2010, Alistair Darling dijo:
«Sé que algunos exigen recortes inmediatos del gasto público. Creo que esa política sería equivocada y peligrosa. Empezar a recortar ahora podría descarrilar la recuperación, que ya está reduciendo el endeudamiento más rápidamente de lo previsto. Acelerar, en medio de la incertidumbre, supondría correr un enorme riesgo con los empleos y los ingresos de la gente, y con nuestro futuro. No estoy dispuesto a correr ese riesgo».
Así que aplazó los recortes hasta 2011 y trazó una senda menos pronunciada de reducción del déficit.
En la primavera de 2010, tanto Darling como Osborne se enfrentaban a un equilibrio de riesgos. Darling optó por no arriesgar los «empleos y los ingresos de la gente». Osborne optó por no arriesgar la confianza de las empresas (más precisamente, la de los mercados de bonos). La decisión de Osborne se tradujo en casi tres años de estancamiento, y las empresas tampoco quedaron muy satisfechas.
Esto nos lleva al meollo del asunto. El argumento de Ferguson contra los keynesianos depende fundamentalmente de la afirmación de que el paquete de medidas de Osborne de 2010 era necesario para restablecer la confianza empresarial y de que, efectivamente, lo consiguió: «cuanto más hablaban los keynesianos como Skidelsky y Krugman del “hada de la confianza”, más confianza recuperaban las empresas británicas».
La base fáctica de esta afirmación era que la confianza empresarial después de mayo de 2010 (cuando Osborne se hizo cargo del Tesoro) nunca cayó hasta «los niveles en que se había mantenido durante los dos años anteriores del catastrófico mandato de Gordon Brown». Ferguson admite ahora que se equivocó: que «la confianza cayó algo durante los dos primeros años del primer ministro David Cameron»; pero pide que se tenga en cuenta, en su descargo, que un «único error fáctico» no invalida «todo un argumento». En realidad, todo el argumento de Ferguson se basa en este único error fáctico.
El gráfico de abajo muestra con toda claridad hasta qué punto la confianza sube y baja junto con el crecimiento del PIB. Esto explica por qué la confianza cayó hasta el mínimo que alcanzó durante el mandato de Gordon Brown: basta con mirar qué le estaba pasando a la economía como consecuencia del colapso mundial. De hecho, el ajuste es aún mejor de lo que sugiere el gráfico, porque las cifras del PIB de 2011-2012 se han revisado al alza; es decir, se esperaba que fueran peores.
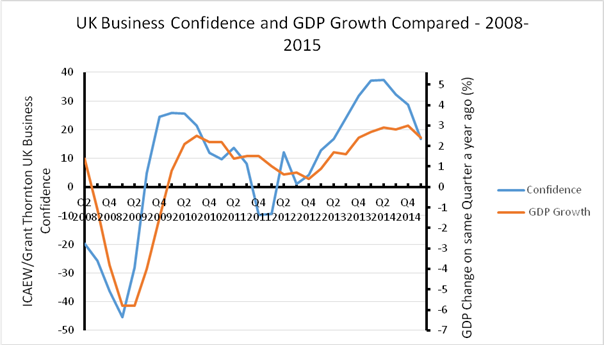
Ferguson dice que no puedo demostrar que la austeridad redujera el crecimiento del PIB británico ni que fuera responsable de la caída de la confianza. Y, por supuesto, tiene razón: los economistas no pueden demostrar nada. Pero eso no significa que se tenga derecho a decir disparates. He expuesto un argumento económico según el cual retirar dinero de una economía en recesión perjudicará el crecimiento del PIB y, con ello, también la confianza empresarial. He aportado pruebas fácticas de que esto bien podría haber ocurrido. Por lo que puedo ver, Ferguson no ha presentado argumento alguno, mientras que las pruebas fácticas en las que se basa para refutar mi argumento eran erróneas.
Aquí bien pueden quedar las cosas.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Robert Skidelsky, profesor emérito de Economía Política en la Universidad de Warwick y miembro de la Academia Británica en historia y economía, es miembro de la Cámara de los Lores británica.
Imagen: El distrito financiero de Canary Wharf, en el este de Londres. REUTERS/Suzanne Plunkett.




