La experiencia reciente ha dejado claro que los mercados de la vivienda son una fuente importante de inestabilidad financiera. Este reconocimiento ha generado un amplio debate entre responsables de políticas y académicos sobre cuál es la respuesta política adecuada. La política monetaria es una opción. Sin embargo, las estimaciones econométricas de los efectos de los tipos de interés en los precios de la vivienda son más bien reducidas.1 Por ello, algunos, entre ellos Bernanke (2010), han sostenido que una subida de los tipos de interés de magnitud suficiente para frenar significativamente el crecimiento de los precios de la vivienda afectaría negativamente a otros sectores de la economía y aumentaría la probabilidad de una recesión.
El reconocimiento de las limitaciones de la política de tipos de interés ha impulsado la búsqueda de otras políticas que complementen la política monetaria en la estabilización de los mercados de la vivienda. En junio de 2014, por ejemplo, el Banco de Inglaterra impuso límites a la exposición de los bancos a préstamos que superaban 4,5 veces los ingresos de los hogares. Y en septiembre de 2013, el Banco Nacional Suizo aumentó los requisitos de capital para las hipotecas.
Muchas de estas políticas se enmarcan en el ámbito macroprudencial. También se han utilizado otras herramientas, como los impuestos y los requisitos de reservas. Para distinguirlas de la política monetaria convencional y subrayar que constituyen un conjunto más amplio que las herramientas macroprudenciales, nos referimos colectivamente a estos instrumentos como políticas distintas de los tipos de interés.2
Basándose principalmente en el conjunto de datos compilado por Shim et al. (2013), este artículo describe el uso de estas herramientas distintas de los tipos de interés en 60 economías, durante períodos de hasta cuatro décadas. Además, resume parte de la evidencia reciente sobre la eficacia de estas políticas para alcanzar su segundo objetivo: atenuar los ciclos de la vivienda.
Las dos caras de los ciclos de la vivienda
Los precios y el crédito están estrechamente interrelacionados. En el conjunto de datos utilizado por Kuttner y Shim (2013), la correlación contemporánea entre el crecimiento de los precios y el del crédito es de aproximadamente 0,5. En términos predictivos, la causalidad entre precios y crédito opera en ambos sentidos. El análisis de autorregresión vectorial muestra que un rápido crecimiento del crédito presagia una apreciación futura. De manera simétrica, el rápido crecimiento de los precios de la vivienda tiende a preceder a las expansiones del crédito.
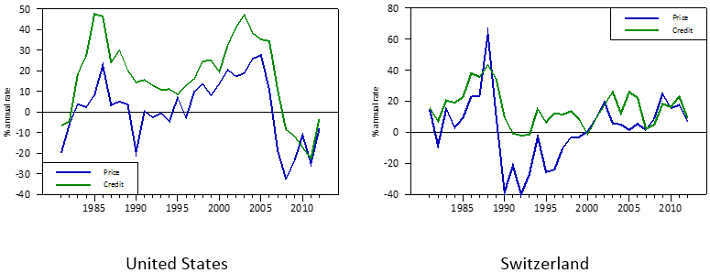
La figura 1 muestra series temporales de los precios reales de la vivienda y el crédito en Suiza y Estados Unidos. Aunque sus ciclos de auge y caída tuvieron lugar en momentos distintos, presentan patrones similares. En ambos países, los aumentos repentinos en la concesión de crédito coincidieron con una rápida apreciación de los precios.
Figura 1. Crecimiento de los precios reales de la vivienda y del crédito en Suiza y Estados Unidos
Una explicación de esta estrecha coevolución es, sencillamente, que ambos fenómenos están impulsados por los mismos factores fundamentales del mercado de la vivienda, como los ingresos de los hogares y la demografía. Si esto siempre fuera así, sería adecuada una política de laissez-faire. Pero, como ha demostrado la experiencia reciente, la aparente retroalimentación positiva entre precios y cantidades puede ser muy desestabilizadora, lo que ofrece una justificación más convincente para la intervención política.
El uso de políticas distintas de los tipos de interés en distintos países y a lo largo del tiempo
Hasta hace poco, la investigación sobre los efectos de las políticas distintas de los tipos de interés se veía limitada por la falta de datos. Aunque algunos países llevan décadas utilizándolas, la documentación sistemática de su uso se remonta apenas a unos pocos años.
El FMI ha realizado dos encuestas sobre el uso de políticas macroprudenciales. La encuesta del FMI de 2010 abarcó 49 países durante el período 2000-2010. La segunda encuesta se llevó a cabo en 2013-14 e incluyó información sobre doce tipos de medidas adoptadas por 107 economías entre 2000 y 2013.3
La base de datos compilada por Shim et al. (2013), basada principalmente en documentos oficiales de bancos centrales, autoridades reguladoras y ministerios de Hacienda, contiene un gran número de medidas de política distintas de los tipos de interés que no se adoptaron con fines explícitamente macroprudenciales. La base de datos de Shim et al., disponible públicamente, abarca 60 economías y, en algunos casos, se remonta hasta 1990.
El conjunto de datos contiene información sobre cinco tipos distintos de políticas prudenciales: límites a las ratios préstamo-valor y deuda-servicio-ingresos, ponderaciones de riesgo, requisitos de provisiones para pérdidas crediticias y límites de exposición.4 La tabla 1 desglosa las 246 medidas de política por tipo. Los límites a la ratio préstamo-valor se utilizaron con más frecuencia que cualquiera de las otras políticas.5 Las ponderaciones de riesgo para los préstamos para vivienda y las ratios máximas deuda-servicio-ingresos también se utilizaron con frecuencia. Las 13 economías de la región de Asia-Pacífico fueron las usuarias más activas de medidas prudenciales entre las seis regiones. La tabla 2 muestra que estas herramientas de política prudencial se han utilizado cada vez más a lo largo de los años. Durante todo el período comprendido entre 1990 y junio de 2012, 178 de las 246 medidas pueden clasificarse como restrictivas (introducidas para reducir el crédito) y 78 como expansivas.
Tabla 1. Uso de políticas prudenciales por región

1 Los valores entre paréntesis muestran el número medio de medidas de política por país y década. 2 Las cifras entre corchetes indican el número de economías de cada región.
Tabla 2. Uso de políticas prudenciales a lo largo del tiempo

1 Para calcular el número de medidas de política, primero dividimos el número total de medidas adoptadas por todas las economías en una década entre la suma de los años cubiertos para cada economía durante esa década; después multiplicamos el número medio de medidas por país y año por 10 para expresarlo como número de medidas adoptadas en una década.
Fuente: Reproducido de Shim et al. (2013).
El conjunto de datos también contiene abundante información detallada sobre las medidas de política. Por ejemplo, la tabla 3 muestra que el 55% de las 94 medidas relacionadas con la ratio préstamo-valor consistieron en modificar la ratio máxima, mientras que el 45% restante consistió en introducir o abolir una ratio préstamo-valor máxima o prohibir determinados tipos de préstamos para vivienda. La reducción media de la ratio préstamo-valor máxima fue de 11,2 puntos porcentuales, mientras que el aumento medio fue de 14,1 puntos porcentuales. De manera similar, la tabla 4 muestra que 17 economías adoptaron 45 medidas relacionadas con la ratio deuda-servicio-ingresos durante el mismo período. La mayoría de estas medidas consistieron en introducir o abolir una ratio deuda-servicio-ingresos máxima.
Tabla 3. Distribución de las medidas de política relacionadas con las reglas de la ratio LTV

Fuente: Shim et al. (2013); cálculo de los autores.
Tabla 4. Distribución de las medidas de política relacionadas con las reglas de la ratio DSTI

Fuente: Shim et al. (2013); cálculo de los autores.
Evidencia sobre la eficacia de las políticas distintas de los tipos de interés
A medida que se han ido disponiendo de más datos sobre políticas distintas de los tipos de interés, varios estudios han intentado evaluar sus efectos en el apalancamiento de toda la economía y el crecimiento del crédito. Lim et al. (2011) observaron que los requisitos de reservas, las provisiones dinámicas, las ratios máximas préstamo-valor y deuda-servicio-ingresos, así como los límites a los préstamos en moneda extranjera, tenían efectos medibles en la tasa de crecimiento o la ciclicidad del crédito al sector privado. Utilizando una muestra de aproximadamente 2.800 bancos de 48 economías entre 2000 y 2010, Claessens et al. (2014) mostraron que las ratios máximas préstamo-valor y deuda-servicio-ingresos, así como los límites al crecimiento del crédito y a los préstamos en moneda extranjera, reducen el apalancamiento bancario y el crecimiento de los activos durante los auges, pero que pocas políticas ayudan a frenar las caídas del apalancamiento y los activos bancarios durante las recesiones.
Algunos artículos también han estudiado específicamente los efectos de las políticas distintas de los tipos de interés en los mercados de la vivienda. Crowe et al. (2011) y Cerutti et al. (2015) concluyeron que las políticas como los límites a la ratio préstamo-valor son las que tienen más probabilidades de frenar los auges inmobiliarios.
Kuttner y Shim (2013) investigaron sistemáticamente el impacto de las medidas de política distintas de los tipos de interés en el crédito para vivienda y los precios de la vivienda, utilizando datos de 57 economías durante tres décadas. De las cinco políticas prudenciales analizadas, concluyeron que los cambios en la ratio máxima deuda-servicio-ingresos tenían los efectos más grandes y sólidos en el crecimiento del crédito para vivienda. Sus estimaciones de la tabla 5 indican que una medida restrictiva típica reduce el crecimiento del crédito real entre 4 y 7 puntos porcentuales durante los cuatro trimestres siguientes. Otras políticas, incluidos los cambios en la ratio máxima préstamo-valor y los límites de exposición, también parecen afectar al crecimiento del crédito.6 Sin embargo, debido a la colinealidad, la variable préstamo-valor deja de ser significativa cuando se incluye la variable deuda-servicio-ingresos. No obstante, ninguna de las políticas prudenciales tuvo efectos sobre los precios de la vivienda que fueran a la vez económicamente y estadísticamente significativos.
Tabla 5. Efectos estimados de las políticas prudenciales sobre el crecimiento del crédito real para vivienda

Notas: La tabla muestra la respuesta media durante cuatro trimestres a una medida de política típica, definida como una variable ficticia que toma el valor 1 cuando se trata de una medida restrictiva y –1 cuando es expansiva. Los asteriscos indican significación estadística: *** para el 1%, ** para el 5% y * para el 10%.
Fuente: Reproducido de Kuttner y Shim (2013).
Un hallazgo importante de Kuttner y Shim (2013) es que las restricciones dirigidas a características específicas de los préstamos tienen efectos mayores en el crecimiento del crédito que las orientadas al capital bancario. Esto puede deberse a que reducir la ratio máxima préstamo-valor o deuda-servicio-ingresos afecta directamente a la capacidad de endeudamiento de los hogares. En cambio, aumentar los requisitos de capital encarece la financiación de los bancos, lo que probablemente sea una consideración secundaria en mercados de la vivienda recalentados.
Otro hallazgo interesante de la investigación de Kuttner y Shim es que los cambios en la ratio máxima deuda-servicio-ingresos parecen ser más eficaces que los ajustes de la ratio máxima préstamo-valor. Una posible explicación es que, incluso si la ratio préstamo-valor no cambia, la apreciación de los precios de la vivienda permite obtener un mayor volumen de crédito. Por tanto, los requisitos préstamo-valor son menos eficaces precisamente cuando más se necesitan. Los límites deuda-servicio-ingresos, por su parte, no se ven afectados por la apreciación de los precios de la vivienda (aunque la caída de los tipos de interés hace que sean menos vinculantes). Por este motivo, limitar la ratio deuda-servicio-ingresos puede ser la herramienta preferida para frenar el crecimiento del crédito durante los auges inmobiliarios.
Conclusiones y lecciones para la política
Dado que sus mandatos ya incluyen la estabilidad de precios y la mitigación de la volatilidad de la producción, los bancos centrales están deseosos de desarrollar herramientas adicionales para avanzar en sus objetivos de estabilidad financiera. Como pueden desplegarse con independencia de la política monetaria y dirigirse específicamente a los mercados de la vivienda, las medidas macroprudenciales y otras medidas distintas de los tipos de interés son ideales para este fin. En consecuencia, los responsables de políticas depositan sus esperanzas en estas herramientas como solución a sus problemas de estabilidad financiera.
La investigación analizada en este artículo indica que ciertos tipos de medidas macroprudenciales pueden ser adiciones útiles al conjunto de herramientas de política. Sin embargo, la evidencia dista mucho de ser concluyente, dado el número relativamente reducido de observaciones para cada uno de los distintos tipos de política. Nuestras conclusiones coinciden con las de Tarullo (2015), quien observó que «la experiencia con medidas de política macroprudencial en distintos países no es amplia y, en cualquier caso, puede tener una aplicabilidad limitada en otros lugares debido a las diferencias en las condiciones económicas, la importancia relativa de los mercados de capitales y la intermediación bancaria tradicional, y muchos otros factores». Por tanto, coincidimos con Borio (2014) en que sería imprudente depender exclusivamente de las políticas macroprudenciales para moderar los auges y las caídas financieras.
Aviso: Las opiniones expresadas aquí son las de los autores y no representan necesariamente las del Banco de Pagos Internacionales.
Referencias
Bernanke, B (2010), «Monetary Policy and the Housing Bubble», discurso pronunciado en la reunión anual de la American Economic Association, 3 de enero.
Borio, C (2014), «Macroprudential Frameworks: (Too) Great Expectations?», Central Banking Journal, agosto.
Cerutti, E. S Claessens, y L Laeven (2015), «The Use and Effectiveness of Macroprudential Policies: New Evidence», documento de trabajo del FMI 15/61, marzo.
Claessens, S, S R Ghosh y R Mihet (2014), «Macro-prudential Policies to Mitigate Financial System Vulnerabilities», documento de trabajo del FMI 14/155, agosto.
Crowe, C W, D Igan, G Dell’Ariccia y P Rabanal (2011), «How to Deal with Real Estate Booms», nota de debate del personal del FMI 11/02.
Kuttner, K N (2011), «Monetary Policy and Asset Price Volatility: Should We Refill the Bernanke-Gertler Prescription?», en E Kaufman y Malliaris (eds.), New Perspectives on Asset Price Bubbles: Theory, Evidence, and Policy, Oxford: Oxford University Press.
Kuttner, K N e I Shim (2013), «Can Non-interest Rate Policies Stabilise Housing Markets? Evidence from a Panel of 57 Economies», documento de trabajo del BIS n.º 433.
Lim, C H, F Columba, A Costa, P Kongsamut, A Otani, M Saiyid, T Wezel y X Wu (2011), «Macroprudential Policy: What Instruments and How to Use Them? Lessons from Country Experiences», documento de trabajo del FMI 11/238.
Shim, I, B Bogdanova, J Shek y A Subelyte (2013), «Database for Policy Actions on Housing Markets», BIS Quarterly Review: 83−95, septiembre.
Tarullo, D (2015), «Advancing Macroprudential Policy Objectives», observaciones en la 4.ª conferencia anual de la Office of Financial Research y el Financial Stability Oversight Council sobre la evaluación de herramientas macroprudenciales: complementariedades y conflictos, Arlington, Virginia, 30 de enero.
Vandenbussche, J, U Vogel y E Detragiache (2012), «Macroprudential Policies and Housing Prices. A New Database and Empirical Evidence for Central, Eastern and Southeastern Europe», documento de trabajo del FMI 12/303.
Notas al pie
1 Véase Kuttner (2011) para una revisión de la evidencia pertinente.
2 Estas políticas tienen dos objetivos complementarios. El primero es aumentar la resiliencia del sistema financiero ante la inevitable caída del mercado de la vivienda. Algunas herramientas, como los requisitos de provisiones, están destinadas a fomentar la acumulación de colchones que protejan a las instituciones financieras de la caída del valor de los activos. El segundo objetivo es atenuar las fluctuaciones de precios y crédito, reduciendo así la probabilidad de auges y caídas perjudiciales.
3 También se ha recopilado información detallada para regiones concretas o grupos de países. Por ejemplo, Vandenbussche et al. (2012) compilaron una base de datos de distintos tipos de medidas adoptadas por países de Europa central y oriental.
4 El conjunto de datos también incluye información sobre cambios en los requisitos de reservas, límites al crecimiento del crédito y cambios en los impuestos y las subvenciones relacionados con la vivienda.
5 Estas medidas también incluían prohibiciones absolutas de préstamos de determinados tipos (como hipotecas para comprar una tercera vivienda) o de aquellos que superaran cierto límite de la ratio préstamo-valor.
6 Sin embargo, los resultados relativos a los límites de exposición deben tratarse con cautela, ya que el conjunto de datos solo incluye 12 medidas de ese tipo.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Kenneth N. Kuttner es profesor Robert F. White de la promoción de 1952 de Economía en Williams College. Ilhyock Shim es economista sénior en el Departamento Monetario y Económico del BIS.
Imagen: xxx




