La reciente y enorme expansión de la deuda pública en todo el mundo durante la Gran Recesión plantea la pregunta de cuánta deuda puede atender como máximo un gobierno elevando los impuestos. O, para formular de otra manera esta clásica pregunta de las finanzas públicas, ¿cuántos ingresos tributarios adicionales puede generar el gobierno aumentando los impuestos sobre la renta? La idea de que los ingresos tributarios totales son una función unimodal del nivel de las tasas impositivas se remonta al menos a Arthur Laffer, y desde entonces el gráfico de los ingresos tributarios totales frente a la tasa impositiva media se conoce como la «curva de Laffer».
Derivar la curva de Laffer para una economía específica (un país o un conjunto de países) es difícil por razones puramente empíricas, ya que la variación de la tasa impositiva en series temporales para un país determinado suele ser pequeña y quizá no incluya tasas cercanas a la que maximiza los ingresos tributarios. Por ello, los economistas suelen recurrir a modelos macroeconómicos como laboratorios en los que se puede variar el nivel de los impuestos mediante experimentos contrafactuales y trazar la relación entre las tasas impositivas y los ingresos tributarios, ya sea analíticamente o mediante simulaciones por computadora.
En un influyente artículo reciente, Matthias Trabandt y Harald Uhlig (2011) caracterizan numéricamente las curvas de Laffer de Estados Unidos y la UE14. Encuentran que el máximo de la curva de Laffer del impuesto sobre las rentas del trabajo en ambas regiones se sitúa entre una tasa impositiva media del 50% y el 70%, según el país y las parametrizaciones del modelo. También encuentran que Estados Unidos puede aumentar en un 30% los ingresos tributarios procedentes del impuesto sobre las rentas del trabajo, y la UE14, solo en un 8%. Según su análisis, algunos países europeos, como Dinamarca y Suecia, están muy cerca de la cima de sus respectivas curvas de Laffer y solo pueden aumentar en un 1% los ingresos tributarios procedentes del impuesto sobre las rentas del trabajo.
El trabajo de Trabandt y Uhlig (2011) se lleva a cabo en el contexto del modelo clásico de referencia de la macroeconomía, el modelo de «agente representativo», en el que la economía consta de un único hogar representativo sujeto a una escala impositiva plana sobre las rentas del trabajo; es decir, la tasa impositiva es independiente del nivel de ingresos. Sin embargo, en todos los países de la OCDE existe una heterogeneidad sustancial entre los hogares en cuanto a ingresos, riqueza y otras características económicas pertinentes. Además, como documentamos más adelante, todos los países de la OCDE tienen escalas impositivas progresivas, en las que la tasa impositiva media es más alta para quienes perciben mayores ingresos.
Nuestra investigación (Holter et al. 2014) analiza cómo afectan la progresividad fiscal y la heterogeneidad de los hogares a la curva de Laffer. Sostenemos que una escala impositiva más progresiva sobre las rentas del trabajo reduce significativamente la cantidad máxima de ingresos tributarios que puede recaudar un gobierno, y que ciertas dimensiones (aunque no todas) de la heterogeneidad de los hogares afectan de manera crucial la forma de la curva de Laffer.
Medición de la progresividad fiscal en los países de la OCDE
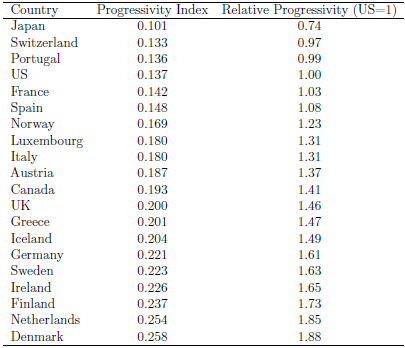
Para aproximar el sistema tributario real sobre las rentas del trabajo, utilizamos una forma funcional parsimoniosa propuesta por Benabou (2002). Tiene solo dos parámetros: uno de ellos (θ0) controla el nivel impositivo, mientras que el otro (θ1) controla la progresividad fiscal. Utilizamos los datos de la calculadora tributaria en línea de la OCDE para estimar estas funciones impositivas para distintos tipos de hogares (personas solteras, parejas casadas sin hijos y con hijos) y obtenemos para cada país un «índice de progresividad», un promedio ponderado del valor del parámetro de progresividad (θ1), utilizando como ponderaciones las proporciones de los tipos de hogar en Estados Unidos. La columna 2 de la Tabla 1 muestra los valores de este índice de progresividad, mientras que la columna 3 los normaliza para que el valor de Estados Unidos sea igual a 1. La tabla muestra que hay una variación considerable entre países en la progresividad del impuesto sobre las rentas del trabajo: países como Japón, Suiza, Portugal y Estados Unidos se sitúan en el extremo inferior del espectro de progresividad, mientras que los países nórdicos, Irlanda y los Países Bajos se encuentran en el extremo superior.
Tabla 1. Progresividad fiscal en la OCDE, 2000-07
Nuestro modelo
El impacto de la progresividad fiscal está estrechamente vinculado al grado de heterogeneidad de los hogares, ya que con impuestos progresivos los trabajadores heterogéneos se enfrentan a distintas tasas impositivas medias y marginales. Al mismo tiempo, la respuesta a nuestra pregunta está estrechamente relacionada con la respuesta individual de la oferta de trabajo a los impuestos (y su posterior agregación adecuada). La literatura microeconométrica, según el análisis de, por ejemplo, Keane (2011), ha encontrado que tanto los márgenes intensivo y extensivo de la oferta de trabajo (este último, especialmente en el caso de las mujeres), como las consideraciones del ciclo de vida y la acumulación de capital humano son determinantes importantes de estas respuestas individuales. Por ello, desarrollamos un modelo de ciclo de vida con riesgo salarial idiosincrático no asegurable y acumulación endógena de capital humano, así como decisiones de oferta de trabajo en los márgenes intensivo y extensivo. En el modelo, los hogares eligen entre consumo y ahorro y deciden si participan o no en el mercado laboral (margen extensivo), cuántas horas trabajar si participan (margen intensivo) y, por tanto, cuánta experiencia laboral acumular (lo que, a su vez, determina parcialmente su capacidad de obtener ingresos en el futuro).
¿Por qué pensaríamos que la progresividad importa?
¿Por qué importa el grado de progresividad fiscal para la capacidad del gobierno de generar ingresos tributarios procedentes del impuesto sobre las rentas del trabajo en una economía caracterizada por el riesgo salarial idiosincrático y otras fuentes de heterogeneidad entre los hogares? El grado de progresividad fiscal puede tener varios efectos, potencialmente contrapuestos, sobre la respuesta de los ingresos tributarios al nivel de los impuestos. Si se mantienen constantes las horas trabajadas, con una mayor progresividad fiscal el gobierno recauda más impuestos de quienes perciben ingresos altos y menos de quienes perciben ingresos bajos. Sin embargo, los cambios en la progresividad fiscal suelen afectar a las horas trabajadas de ambos grupos. En primer lugar, aumentar la progresividad fiscal genera efectos diferenciales de ingreso y sustitución en los trabajadores situados en distintas partes de la distribución de ingresos. Además, la presencia de un margen extensivo suele dar lugar a una mayor elasticidad de la oferta de trabajo entre las personas con salarios potenciales bajos que deciden si participan o no en el mercado laboral. Un sistema tributario más progresivo, con tasas impositivas relativamente bajas en torno al margen de participación, donde la elasticidad de la oferta de trabajo es alta, puede de hecho contribuir a aumentar los ingresos tributarios si más de estas personas deciden participar en el mercado laboral.
Además, en un modelo de ciclo de vida, la presencia de riesgo en el mercado laboral dará lugar a una mayor elasticidad de la oferta de trabajo entre las personas de más edad, debido al fuerte motivo precautorio de las personas más jóvenes (véase Conesa et al. 2009). Como han acumulado más experiencia laboral, las personas de más edad perciben salarios más altos. Debido a este efecto, un sistema tributario más progresivo puede reducir desproporcionadamente la oferta de trabajo de quienes perciben ingresos altos y provocar una disminución de los ingresos tributarios. En tercer lugar, cuando los agentes atraviesan un ciclo de vida significativo, unos impuestos más progresivos reducirán los incentivos de las personas jóvenes para acumular experiencia laboral y convertirse en quienes perciben ingresos altos (y, por tanto, pagan más impuestos). Este efecto reducirá los ingresos tributarios procedentes de personas de todas las edades, ya que los hogares más jóvenes trabajarán menos y las personas de más edad percibirán salarios más bajos (además de trabajar menos). Por último, cuando la acumulación de capital humano se modela como años de experiencia en el mercado laboral (aprendizaje en la práctica), como hacemos en nuestro trabajo, el efecto del capital humano a lo largo del ciclo de vida se ve contrarrestado por un mayor beneficio a corto plazo (salarios netos más altos a corto plazo) de acumular capital humano. Por tanto, la cuestión de cómo afecta el grado de progresividad fiscal a la relación entre el nivel de los impuestos y los ingresos tributarios (es decir, la curva de Laffer) es compleja y cuantitativa.
Lo que encontramos
Consideramos dos escenarios alternativos. En el primero, el gobierno transfiere los ingresos tributarios adicionales a los hogares mediante un pago de suma fija. En el segundo, el gobierno aumenta el volumen de deuda pública en circulación y utiliza los ingresos tributarios adicionales para pagar los intereses. La diferencia clave entre estos experimentos hipotéticos es que, en el primero, la devolución de suma fija genera un efecto ingreso negativo sobre la oferta de trabajo, mientras que en el segundo no. Este último experimento también determina el nivel máximo de deuda sostenible a largo plazo en la economía.
La Figura 1 muestra las curvas de Laffer de la economía estadounidense para distintos grados de progresividad en nuestro primer escenario, el de devolución de suma fija. El eje x muestra la tasa impositiva media y los ingresos tributarios totales (como % del escenario actual de Estados Unidos). La línea verde representa la progresividad actual del sistema tributario estadounidense y la línea vertical en el 17% indica la tasa impositiva media actual de Estados Unidos. Si se mantiene constante la progresividad fiscal (es decir, avanzando por la línea verde), vemos que Estados Unidos todavía está relativamente lejos del máximo de su curva de Laffer: con la progresividad actual del sistema tributario, los ingresos tributarios pueden aumentar alrededor de un 56% si la tasa impositiva media sobre las rentas del trabajo sube del 17% actual a alrededor del 58%.
Figura 1. El impacto de la progresividad fiscal en las curvas de Laffer (manteniendo constante la deuda respecto al PIB)

La Figura 1 también muestra que el diseño del sistema tributario tiene un impacto considerable en la curva de Laffer, un hallazgo clave de nuestro trabajo. Con un sistema de tasa impositiva plana (la línea negra), los ingresos máximos que podrían recaudarse son alrededor de un 6% superiores a los que se obtendrían con la progresividad actual de Estados Unidos. A su vez, una escala impositiva con la progresividad actual de Estados Unidos puede recaudar un 7% más que un sistema tributario dos veces más progresivo, similar al sistema tributario real de Dinamarca (que, según nuestras estimaciones, es el más progresivo de nuestra muestra de países de la OCDE; véase la Tabla 1).
El panel izquierdo de la Figura 2 muestra las curvas de Laffer de la economía estadounidense en nuestro segundo escenario, en el que los ingresos tributarios adicionales se utilizan para atender una deuda pública mayor. Al comparar la Figura 2 con la Figura 1, observamos que el máximo de la curva de Laffer es considerablemente más alto cuando, en lugar de redistribuir los ingresos adicionales a los hogares, el gobierno los utiliza para atender deuda pública adicional. En relación con el primer escenario, la ausencia de un efecto ingreso negativo sobre la oferta de trabajo genera una producción mayor y una base tributaria más amplia, pese al desplazamiento de capital productivo provocado por la deuda. El panel derecho de la Figura 2 muestra la deuda máxima sostenible (como fracción del PIB de referencia de Estados Unidos) frente a la tasa impositiva media para distintos grados de progresividad. Con su grado de progresividad actual (la línea verde), Estados Unidos puede sostener una carga de deuda de alrededor del 330% de su PIB de referencia, aumentando la tasa impositiva media hasta alrededor del 42%. Por tanto, según nuestros hallazgos, Estados Unidos todavía está muy lejos de sus niveles máximos de deuda sostenible, lo que quizá sea coherente con que la prima de riesgo de la deuda estadounidense en los mercados internacionales de bonos siga siendo bastante baja, aunque en los últimos años (después de los períodos que utilizamos en la calibración) la deuda estadounidense ha aumentado hasta el 120% del PIB. El panel derecho de la Figura 2 también muestra que puede sostenerse una deuda pública mayor con un sistema tributario menos progresivo. La transición a un sistema de tasa impositiva plana (la línea negra) eleva la deuda máxima sostenible a más del 350% del PIB de referencia, mientras que adoptar la progresividad fiscal de Dinamarca la reduce a menos del 250% del PIB de referencia.
Figura 2. Ingresos tributarios y nivel máximo de deuda sostenible según el nivel impositivo y la progresividad

En resumen
Nuestro trabajo sostiene que el grado de progresividad fiscal es un factor determinante importante de los ingresos tributarios máximos y los niveles máximos de deuda sostenible en economías caracterizadas por la heterogeneidad de los hogares. Esto, por supuesto, no implica que la tributación progresiva sobre la renta sea una opción de política indeseable; podría justificarse para proporcionar un seguro social o contribuir a generar una distribución de los ingresos después de impuestos más deseable desde el punto de vista social. Lo que nuestro artículo ha intentado cuantificar es cómo dependen los límites al tamaño del gobierno (medido alternativamente por los ingresos tributarios o la deuda) de esta elección.
Referencias
Benabou, R (2002), «Política tributaria y educativa en una economía con agentes heterogéneos: ¿qué niveles de redistribución maximizan el crecimiento y la eficiencia?», Econometrica 70: 481–517.
Conesa, J C, S Kitao y D Krueger (2009), «¿Gravar el capital? ¡Después de todo, no es una mala idea!», American Economic Review 99: 25–48.
Holter, H, D Krueger y S Stepanchuk (2014), «¿Cómo afectan la progresividad fiscal y la heterogeneidad de los hogares a las curvas de Laffer?», Documento de debate del CEPR 10259.
Keane, M P (2011), «Oferta de trabajo e impuestos: una revisión», Journal of Economic Literature 49: 961–1045.
Trabandt, M y H Uhlig (2011), «La curva de Laffer revisitada», Journal of Monetary Economics 58: 305–327.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con Agenda, suscríbase a nuestro boletín semanal.
Autor: Hans Holter es profesor adjunto de Economía en la Universidad de Oslo. Dirk Krueger es actualmente profesor de Economía y director del Departamento de Economía de la Universidad de Pensilvania. Serhiy Stepanchuk es investigador posdoctoral en la École polytechnique fédérale de Lausanne.
Imagen: Botas de mineros del carbón aparecen sobre los casilleros de los mineros antes del inicio de un turno vespertino en una mina de carbón cerca de Gilbert, Virginia Occidental. REUTERS/Robert Galbraith




