El reequilibrio macroeconómico en la eurozona
La competitividad de precios y, aún más, la competitividad de costes han mejorado notablemente desde que los tipos de cambio efectivos reales (TCER) alcanzaron su máximo en los Estados miembros de la eurozona, principalmente en algún momento de 2008-09. Sin embargo, la Figura 1 muestra que el proceso de ajuste externo ha estado asociado a una menor inversión y, en términos más generales, a un menor crecimiento de la producción en las economías bajo presión.
Figura 1. Precios relativos y actividad en determinados países de la eurozona (variación entre el año del máximo del TCER deflactado por el ULCT y la proyección para 2014)
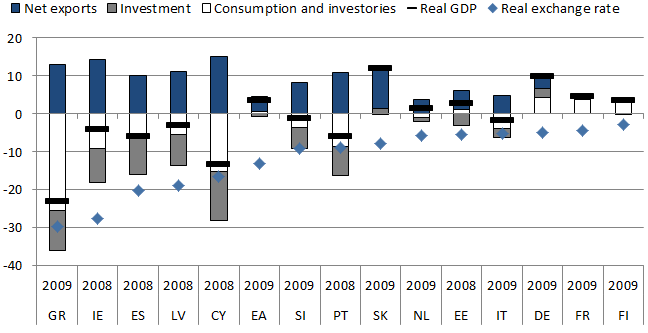
¿Qué ocurrió? Nuestra interpretación es que el deterioro de la competitividad durante el auge del crédito dejó a los países desequilibrados, cuando cambió el ciclo financiero, sin otra alternativa que acometer una devaluación interna. Sin embargo, dadas las rigideces de los mercados laborales y de productos, el ajuste estuvo impulsado inicialmente más por la compresión de la demanda que por una reducción de los costes en relación con los demás países de la eurozona y el resto del mundo. El consiguiente déficit de inversión, junto con la histéresis del mercado laboral, produjo una contracción significativa de la producción potencial.
La evidencia parece coherente con esta interpretación. La Figura 2 se refiere a la submuestra de economías de la eurozona utilizada en esta columna, para la que disponemos tanto de información micro1 como de información macro. En las economías «bajo presión» seleccionadas2 (Italia, Eslovenia y España), el proceso de reequilibrio se ha asociado a una contracción de la demanda interna en relación con la demanda externa («demanda relativa») más rápida que la de los costes relativos durante los primeros años del ajuste. En comparación, en las economías «no sometidas a presión» (Bélgica, Finlandia, Francia y Alemania), los ajustes fueron mucho más moderados en ambos aspectos, y en tres de ellas la demanda relativa se está recuperando.
Figura 2. Variaciones de la competitividad de costes y de la demanda interna en relación con la demanda externa: economías bajo presión (izquierda) y no sometidas a presión (derecha) (índice, 2009=100)

Evaluación de la eficacia y las necesidades de las reformas estructurales
De cara al futuro, las perspectivas de crecimiento dependen en gran medida de la productividad y, en particular, de la productividad total de los factores (PTF), cuyo desempeño ha sido decepcionante en la eurozona tanto antes como durante la crisis. Esto se muestra en la Figura 3, donde las economías bajo presión son, de nuevo, Italia, España y Eslovenia, y las no sometidas a presión son Bélgica, Finlandia, Francia y Alemania.
Figura 3. Crecimiento de la PTF en determinados países de la eurozona y en EE. UU. (crecimiento anual medio del PIB en distintos subperiodos; proyección para 2000-2014)

Fuente: AMECO.
Sin embargo, aunque el llamamiento a reformas estructurales que impulsen la productividad es firme, a menudo no se especifican las políticas concretas, sus canales de transmisión ni su evaluación final. A continuación, basándonos en marcos teóricos recientes (p. ej., Restuccia y Rogerson, 2008), ilustramos cómo la información recién recopilada de fuentes a nivel de empresa puede ayudar a proporcionar fundamentos empíricos para diseñar y evaluar dichas políticas. En particular, mostramos cómo puede utilizarse la información microeconómica para evaluar si las políticas estructurales mejoran la reasignación de recursos hacia el uso más eficaz y, con ello, impulsan un crecimiento sostenible.
El crecimiento de la productividad agregada puede originarse a través de dos canales distintos (véase Bartelsman et al., 2013):
En primer lugar, el impulso puede provenir de mejoras generales de la productividad a nivel de empresa, por ejemplo, mediante un capital (humano) o una tecnología mejores.
En segundo lugar, los aumentos de la productividad agregada pueden originarse cuando los recursos (trabajo y capital) se reasignan a usos más eficaces, es decir, mediante la selección y asignación de recursos a las empresas más productivas.
En un artículo reciente que utiliza la nueva base de datos CompNet, aportamos evidencia empírica sobre este segundo canal (Lopez-Garcia et al., 2015). En particular, la base de datos incluye «momentos conjuntos» que describen la distribución conjunta de la productividad a nivel de empresa y una serie de covariables o determinantes relevantes de las empresas, incluido su tamaño (véase en el apéndice la lista completa). Con esta información, podemos seguir, para cada país, si, por ejemplo, los recursos fluyen de las empresas menos productivas a las más productivas. Estos indicadores pueden ayudar a desentrañar cómo afectan los distintos tipos de reformas estructurales al funcionamiento de los mercados y ofrecer indicios sobre posibles factores que lo obstaculizan. A continuación, presentamos dos ejemplos concretos de estos indicadores.
Restricciones financieras
A efectos de política económica, sería útil disponer de un indicador del grado de eficiencia en la asignación del crédito. CompNet ha estimado un «indicador de restricciones crediticias» (ICC) a nivel de empresa utilizando datos extraídos de los balances y las cuentas de pérdidas y ganancias de las empresas (véase el recuadro 4 de Lopez-Garcia et al., 2015).
Al hacer un seguimiento de la distribución conjunta de la productividad y el ICC, se obtiene información sobre la eficiencia de la asignación del crédito a lo largo del tiempo y entre países. La idea principal es que el crédito bancario suele concederse a las empresas según la disponibilidad de garantías (o, peor aún, de relaciones impropias), en lugar de según la calidad de las inversiones (que se aproxima mediante la productividad). Esto puede ocurrir por diversos motivos, entre ellos los problemas de agencia, y puede dar lugar a restricciones crediticias para empresas muy productivas con garantías insuficientes, en vez de para empresas o proyectos por debajo de un umbral de productividad. Cuando aumenta la incertidumbre económica, sobre todo en países con un sector bancario en dificultades, es probable que la ineficiencia se agrave.
Para explorar esta cuestión en el caso de la eurozona, la Figura 4 muestra la proporción de empresas con restricciones crediticias en cada decil de la distribución de la productividad. Comparamos la evolución anterior a la crisis (2008 o antes) y durante la crisis (2009-2012) para los mismos dos grupos de países de la eurozona.
Figura 4. Proporción de empresas con restricciones crediticias por decil de productividad laboral, economías bajo presión y no sometidas a presión (datos de España disponibles solo a partir de 2008)

En ambos grupos de países y en los dos periodos, la proporción de empresas con restricciones crediticias disminuye a medida que aumenta la productividad de las empresas (es decir, las más productivas son las que menos restricciones afrontan), pero incluso las empresas más productivas se enfrentan a algunas restricciones. Al comparar el periodo anterior a la crisis con el periodo de crisis, mientras que en los países no sometidos a presión las restricciones crediticias parecen mantenerse en general sin cambios, en los países bajo presión empeoran sustancialmente. Esto se observa, en particular, en las empresas menos productivas. Parece que los bancos hicieron recaer desproporcionadamente el peso del empeoramiento de las condiciones crediticias en las empresas que menos merecían recibir crédito. En cierto sentido, puede decirse que, pese a la restricción del crédito, la eficiencia de la asignación del capital entre empresas ha mejorado en los países bajo presión. Esto, por ejemplo, exige perseverar en las medidas estructurales destinadas a mejorar el acceso a la financiación de las empresas jóvenes con gran potencial, especialmente en las economías bajo presión.
Reasignación en el mercado laboral
Pasando ahora a la evidencia sobre la reasignación laboral, nos centramos en una comparación de los mismos dos grupos de países: Bélgica, Alemania, Finlandia y Francia (no sometidos a presión), y España, Italia y Eslovenia (bajo presión). Examinamos cómo ha variado el empleo en esos países en las empresas más productivas frente a las menos productivas.
Figura 5. Variación porcentual del empleo total en empresas por encima o por debajo de la mediana de productividad laboral, en países bajo presión (rojo) y no sometidos a presión (azul)

La Figura 5 muestra el crecimiento del empleo en las empresas situadas por encima o por debajo de la mediana de productividad en dos periodos distintos. Los gráficos de la izquierda muestran el crecimiento del empleo de las empresas entre 2000-2003 y 2004-2008, es decir, la variación a lo largo de un periodo de «crecimiento»; los gráficos de la derecha muestran la misma información para 2004-2008 y 2009-2012, que refleja los cambios desencadenados por la crisis.
En los países bajo presión (rojo), el crecimiento del empleo se vuelve, en general, negativo en comparación con los años de auge anteriores a la crisis, cuando el empleo total crecía. Pero lo que importa aquí es que las empresas de baja productividad perdieron proporcionalmente más puestos de trabajo que las de alta productividad. Por tanto, parece que la crisis tuvo un efecto depurador en los países bajo presión. En adelante, los datos permitirán seguir si las reformas estructurales recientes facilitan efectivamente la reincorporación de la mano de obra a las actividades más productivas a medida que se recupera la demanda.
En los países no sometidos a presión (azul) se observa el patrón inverso. Se necesitan más análisis por país e industria para explicarlo plenamente. Un posible canal es que algunas grandes empresas retuvieran mano de obra durante la crisis y también pasaran al grupo de menor productividad. Otra posibilidad es que las empresas exportadoras de alta productividad se vieran especialmente afectadas por el colapso del comercio en 2009, lo que perjudicó el empleo total de las empresas con mejor desempeño. En este caso, las futuras actualizaciones de los datos permitirán seguir la recuperación del empleo en las empresas exportadoras.
Conclusiones
En esta columna, presentamos dos ejemplos de cómo podemos utilizar indicadores construidos a partir de datos a nivel de empresa para evaluar los efectos de las reformas estructurales, en particular las que inciden en la asignación eficiente de recursos, respectivamente en los mercados de crédito y laboral. Mediante distribuciones conjuntas sencillas entre la productividad de las empresas y determinadas covariables, mostramos que, en los países de la UE bajo presión, hay evidencia de que, tras la crisis, el crédito y el trabajo se están reasignando efectivamente hacia los usos más productivos. Esto sería coherente con el postulado de que la crisis y las políticas estructurales posteriores pueden estar generando «efectos depuradores».
Es evidente que la evidencia presentada sigue siendo preliminar y solo sugiere el uso potencial del conjunto de datos. Por ejemplo, uno de sus usos será realizar regresiones de las diferencias observadas entre países, industrias y periodos en cuanto a eficiencia de asignación laboral sobre factores institucionales, regulaciones sectoriales o condiciones del mercado crediticio. Además, la evolución de los momentos (conjuntos) de las empresas dentro de industrias y países puede utilizarse en la calibración o en la inferencia indirecta de modelos estructurales. De este modo, podrían desentrañarse los factores que subyacen a la reasignación de recursos y, por tanto, diseñarse políticas adecuadas basadas en evidencia empírica sólida. Aunque la evidencia actual muestra que se está produciendo una depuración durante la recesión en las economías bajo presión, el tiempo dirá si las reformas estructurales recientes permitirán que el canal de reasignación convierta el repunte de la actividad en un fuerte crecimiento de la productividad y la producción.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Eric Bartelsman es profesor y director del Departamento de Economía de la Vrije Universiteit Amsterdam. Filippo di Mauro es asesor sénior en el Departamento de Investigación del Banco Central Europeo; presidente de CompNet. Ettore Dorrucci es jefe de la División de Convergencia y Competitividad de la Dirección General de Economía del BCE.
Imagen: Una fotografía ilustrativa tomada con la función de exposición múltiple de la cámara muestra una moneda de un euro y un mapa de Europa. REUTERS/Kai Pfaffenbach




