China ofrece un ejemplo destacado de crecimiento impulsado por las exportaciones, que se ha beneficiado del aprendizaje práctico y de la adopción de conocimientos extranjeros, con el respaldo de una política industrial compleja. Podría decirse que ha estado en marcha una versión moderna del mercantilismo. La Crisis Global puso fin abruptamente a la trayectoria china de crecimiento elevado impulsado por las exportaciones y de amplio superávit por cuenta corriente. En Estados Unidos, el sector privado se vio obligado a reducir su apalancamiento y la demanda de importaciones. Otros países desarrollados afectados por la crisis también recortaron sus importaciones. En consecuencia, la Crisis Global y sus secuelas provocaron un rápido reequilibrio interno de China, reduciendo el margen para acumular reservas en el futuro. Desde la Crisis, el superávit por cuenta corriente de China cayó del 10% del PIB en 2007 al 2% en 2013.
Un coste heredado de las políticas chinas de la década de 2000 es el desequilibrio de sus posiciones externas. China mantiene una posición larga en activos extranjeros de bajo rendimiento (principalmente reservas internacionales) y una posición corta en activos de alto rendimiento (principalmente grandes pasivos asociados a entradas netas de IED anteriores). Aunque los activos financieros externos netos de China en 2013 equivalían a cerca del 20% del PIB del país, el rendimiento neto real de esos activos fue negativo (véase Hanemann 2014). Esto refleja dos factores fundamentales:
El bajo rendimiento real de las reservas internacionales chinas, que representan dos tercios de sus activos externos brutos; y
El alto rendimiento de las entradas anteriores de IED en China, que representa cerca del 60% de los pasivos externos chinos.1
El bajo rendimiento de los activos extranjeros de China es una mala noticia, sobre todo si se tiene en cuenta el rápido envejecimiento de su población. Esto contrasta con Japón, donde el considerable rendimiento de su posición en activos extranjeros contribuye a amortiguar los ingresos futuros de su población, cuyo envejecimiento avanza rápidamente.
Reequilibrio externo
Una forma de mitigar las consecuencias adversas de la exposición heredada de China a los balances externos es el reequilibrio externo, es decir, «intercambiar» parte de sus reservas internacionales por acciones extranjeras de mayor rendimiento e IED china en el exterior (por ejemplo, Shotter 2014). De hecho, China comenzó a diversificar sus tenencias de reservas internacionales en dólares canalizando los superávits hacia un fondo soberano, fomentando la IED en el exterior en activos tangibles y ofreciendo rendimientos esperados mucho más altos.2 El resultado ha sido un aumento de la IED en los sectores mundiales de recursos y servicios de infraestructura, especialmente en países exportadores de materias primas y minerales, entre ellos países en desarrollo y mercados emergentes de África y América Latina. En cierto modo, China se ha sumado a la tendencia de otros mercados emergentes.3
Acuerdos bilaterales de canje entre bancos centrales
Tras la Crisis Global de 2008, China comenzó a suscribir grandes acuerdos bilaterales de canje de divisas con otros países. Esto ocurrió paralelamente a la provisión sin precedentes de líneas de canje entre los países de la OCDE y a la provisión más selectiva de cuatro líneas de canje por parte de la Reserva Federal a determinadas economías de mercados emergentes. La comparación entre las líneas de canje bilaterales ofrecidas por la Reserva Federal y el Banco Popular de China revela diferencias clave. La mayoría de las líneas ofrecidas por China se destinaron a países exportadores de materias primas —economías en desarrollo y de mercados emergentes—, mientras que la mayoría de las líneas bilaterales ofrecidas por la Reserva Federal se establecieron entre países de la OCDE y cuatro mercados emergentes: Brasil, Corea del Sur, México y Singapur.
En Aizenman y Pasricha (2010), señalamos que los criterios de selección que explican la provisión por parte de la Reserva Federal de líneas de canje bilaterales a mercados emergentes eran:
Vínculos financieros y comerciales estrechos;
Un alto grado de apertura financiera; y
Un historial de crédito soberano relativamente bueno.
Es probable que factores similares expliquen la provisión china de líneas bilaterales de canje en renminbi a una lista creciente de mercados en desarrollo y emergentes, como han ilustrado claramente Garcia-Herrero y Xia (2015).4 Esta estrategia encaja muy bien con la internacionalización comercial del renminbi en el contexto de la estrategia más amplia de IED de China en el exterior, y es coherente con la canalización de la posición neta de activos extranjeros de China hacia una estrategia que combina IED en el exterior y crédito.
Nuevas evidencias
En nuestro trabajo, examinamos lo que podría constituir un nuevo capítulo del mercantilismo chino orientado al exterior, cuyo objetivo es obtener una mayor tasa de rendimiento de su posición neta de activos extranjeros, aprovechando su éxito como centro manufacturero mundial (Aizenman et al. 2015). Suponemos que, tras la Crisis Global, China combinó la IED en el exterior con sus operaciones financieras (préstamos, líneas de canje y crédito comercial), su comercio e inversión extranjera (incluidas las exportaciones de bienes de capital y servicios laborales chinos), y aprovechó su creciente peso en el mercado.
Esta estrategia de combinación se ha aplicado principalmente a economías de mercados emergentes y en desarrollo, así como a «países exportadores de materias primas». Durante la Crisis Global y sus secuelas, China aumentó rápidamente su IED en el exterior, las líneas de canje, las importaciones y las exportaciones hacia determinados países. Esta estrategia es coherente con Adams y Yellen (1976): la combinación como manifestación del peso en el mercado, mediante la cual la parte que combina aprovecha su poder de mercado para aumentar su superávit. En consecuencia, China puede utilizar su poder de mercado para ofrecer «canjes y préstamos de último recurso», suministrar bienes de capital y prestar servicios de infraestructura a sus socios comerciales.
Constatamos que:
Las exportaciones chinas de productos manufacturados a sus socios comerciales y las importaciones de materias primas procedentes de ellos se asocian positivamente con las salidas de IED hacia los países receptores;
La provisión de una línea de canje en renminbi se asocia positivamente con el volumen del comercio bilateral chino con los países receptores de esa línea; y
Los países pequeños tienden a ser receptores de líneas de canje en renminbi.
Al centrarnos en la IED china greenfield en el extranjero y distinguir entre las salidas de IED hacia sectores transables, sectores no transables y recursos naturales, constatamos lo siguiente:
El comercio chino influye en la IED en el sector de los recursos naturales;
Las exportaciones de manufacturas se asocian negativamente con las salidas de IED, mientras que el efecto de las importaciones de materias primas es positivo;
La asociación entre las salidas de IED chinas en el sector de los recursos naturales y las importaciones de materias primas se ha fortalecido desde la Crisis Global;
La asociación positiva entre la IED china en el exterior y las importaciones de materias primas aumenta cuando se proporcionan líneas de canje en renminbi a los socios comerciales de China.
La influencia de las líneas de canje en renminbi es especialmente grande en la IED china en el exterior en el sector de los recursos naturales. Los resultados generales respaldan la idea de que, tras la Crisis Global, la IED china en el exterior se combina con vínculos comerciales y financieros, lo que aumenta la influencia del país en los mercados internacionales y asegura su acceso a largo plazo a un suministro estable de materias primas.
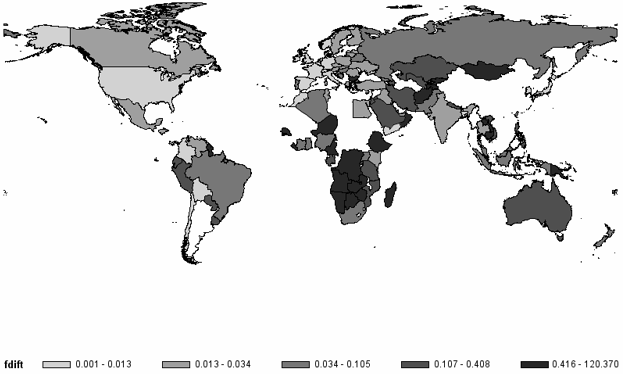
La Figura 1 muestra un mapa de calor del promedio de comercio bilateral chino, IED en el exterior y líneas de canje en renminbi, expresados como proporción del PIB de los países receptores de la muestra. La Figura 2 ofrece una visión general de la relación entre la IED china, el comercio y las líneas de canje. El gráfico de diamante representa, a partir de datos bilaterales, la IED, las exportaciones, las importaciones y las líneas de canje de China, todas medidas como proporción del PIB de un país receptor y ponderadas por las medias de la muestra. Las líneas de puntos, discontinuas y continuas representan las estadísticas anteriores, durante y posteriores a la Crisis Global (2008-2009), respectivamente. Los gráficos de diamante indican aumentos simultáneos y significativos de la IED china en el exterior, las líneas de canje, las importaciones y las exportaciones hacia los países seleccionados.
Figura 1. IED china en el exterior, comercio bilateral y líneas de canje en renminbi. Los mapas de calor representan las medias de la muestra de la IED greenfield, la IED agregada, el comercio bilateral y las líneas de canje en renminbi como proporción del PIB de los países receptores. Los tonos más oscuros corresponden a una mayor intensidad
A. IED greenfield de China
B. IED agregada de China

C. Comercio bilateral de China

D. Líneas de canje en renminbi

Figura 2. Relación entre la IED china, el comercio y las líneas de canje
El gráfico de diamante representa, a partir de datos bilaterales, la IED, las exportaciones, las importaciones y las líneas de canje de China, todas medidas como proporción del PIB de un país receptor y ponderadas por las medias de la muestra. Las líneas de puntos, discontinuas y continuas representan las estadísticas anteriores, durante y posteriores a la Crisis Global, respectivamente. Los países receptores se enumeran en la Tabla 1.
A. IED greenfield china

B. IED agregada china

Tabla 1. Principales actividades industriales de China y empresas inversoras en IED greenfield en el exterior antes y después de la Crisis Global. Esta tabla presenta las mayores inversiones de capital de China en países anfitriones entre enero de 2003 y enero de 2015, según la «base de datos fDi Intelligence» (una base de datos gestionada por el Financial Times).

La brevedad de la muestra que utilizamos y la falta de datos más detallados no nos permiten evaluar el éxito de la estrategia de combinación para generar mayores rendimientos en la posición neta de activos extranjeros de China. La disposición de China a conceder líneas de crédito e invertir en países con antecedentes de impago —entre ellos Argentina, Venezuela y Zimbabue— suscita preocupación por la creciente exposición de China a impagos soberanos y al riesgo de nacionalización parcial de sus activos de IED en el exterior.
Pago «en especie»
Sin embargo, conviene tener presente que algunos préstamos chinos a países exportadores de materias primas están garantizados mediante pagos «en especie» a largo plazo, en forma de flujos de petróleo y otras materias primas hacia China.5 Podría decirse que la exposición externa de China también puede estar parcialmente cubierta por la creciente dependencia de algunos países en desarrollo de los servicios de infraestructura chinos necesarios para mantener sus sistemas ferroviarios modernizados, por la creciente importancia de China como principal destino de sus importaciones y, en el caso de algunos países, por su dependencia de China como único «prestamista de último recurso».6
Aunque es prematuro calcular los rendimientos de esta estrategia de combinación, el resultado ha sido un aumento considerable del acceso de países emergentes de África, Asia y América Latina a mejores servicios de infraestructura, cofinanciados y construidos con ayuda de bienes de capital y conocimientos técnicos chinos, y copagados mediante el creciente volumen de exportaciones de materias primas y minerales a China. La propuesta de creación del Banco Asiático de Inversión en Infraestructura, en el que China sería el principal accionista, bien podría considerarse una continuación de esta estrategia de combinación.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Joshua Aizenman ocupa la cátedra Dockson de Economía y Relaciones Internacionales en USC y es investigador asociado de NBER. Yothin Jinjarak es profesor titular de Banca y Finanzas en el Departamento de Estudios Financieros y de Gestión de SOAS, Universidad de Londres; e investigador del Instituto ADB en Tokio. Huanhuan Zheng es profesor asistente de investigación en IGEF.
Imagen: En esta ilustración tomada en Pekín se ven billetes chinos de 100 yuanes. REUTERS/Jason Lee




