Los niveles de deuda mundial han alcanzado su nivel más alto en medio siglo.
Las economías de mercados emergentes y en desarrollo se enfrentan a un desafío particular, según escriben cuatro expertos.
La historia ofrece algunas posibles soluciones y medidas para salir de cualquier situación de tensión en la deuda.
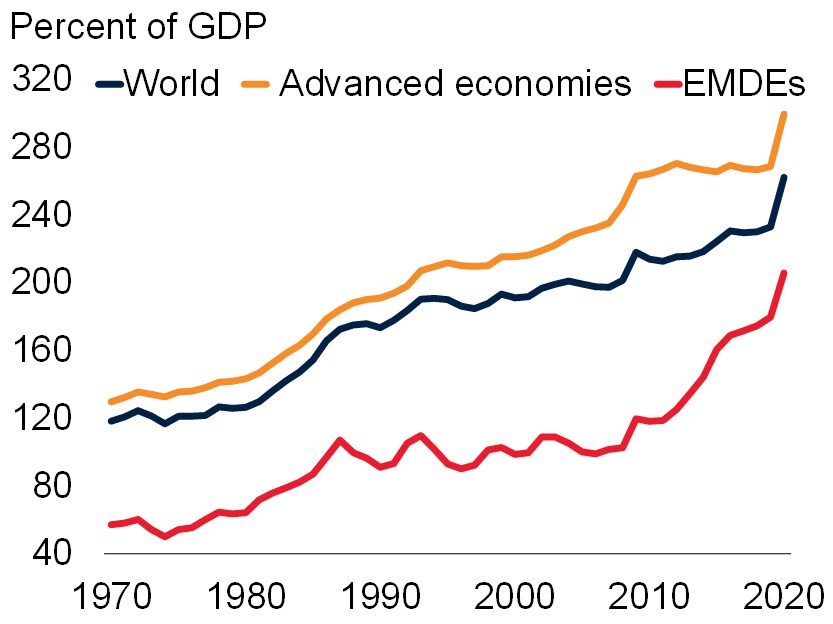
Las economías de todo el mundo se enfrentan a un desafío abrumador: los niveles de deuda mundial más altos en medio siglo. Como Las consecuencias de los repuntes de la deuda señala, los responsables de políticas deben prepararse para la posibilidad de tensiones en la deuda cuando las condiciones de los mercados financieros se vuelvan menos favorables, especialmente en las economías de mercados emergentes y en desarrollo (EMDE, por sus siglas en inglés).
La recesión provocada por la pandemia en 2020 dio lugar al mayor aumento anual de la deuda mundial desde al menos 1970. Además, esto se produjo tras una ola de deuda mundial de una década que fue la mayor, la más rápida y la de mayor alcance en los últimos cinco decenios. La deuda pública, privada, interna y externa se encuentra en máximos de varias décadas tanto en las economías avanzadas como en las EMDE. Asimismo, mientras que los pagos de intereses en las economías avanzadas han tendido a disminuir en los últimos años, en las EMDE estos han aumentado de forma constante.
Entonces, ¿cómo pueden los responsables de políticas de las EMDE abordar este nivel de deuda récord? La historia ofrece algunas lecciones, pero no soluciones fáciles. En el pasado, los esfuerzos para reducir la deuda recurrieron a opciones de política ortodoxas (impulsar el crecimiento, la consolidación fiscal, la privatización y los impuestos sobre la riqueza) y a opciones heterodoxas (inflación, represión financiera, impago de la deuda y reestructuración).
Mayor crecimiento, por encima de los tipos de interés, ha ayudado a algunos países a reducir sus stocks de deuda (en relación con el PIB). Sin embargo, de cara al futuro, varios factores aconsejan cautela a la hora de confiar únicamente en el crecimiento para reducir la carga de la deuda. Por ejemplo, los episodios pasados de reducción de la deuda mediante un crecimiento rápido solían producirse después de períodos en los que la deuda aumentó rápidamente tras shocks puntuales, como las guerras. Aunque la pandemia de COVID-19 puede ser similar en algunos aspectos, el salto de 2020 siguió a una acumulación constante de deuda durante la década anterior, debido a presiones persistentes en el gasto y a debilidades en los ingresos.
La consolidación fiscal puede generar superávits fiscales primarios para pagar la deuda mediante recortes del gasto o aumentos de los ingresos. La pérdida de acceso a los mercados financieros, o la amenaza de dicha pérdida, en ocasiones ha obligado a los países a someterse a una consolidación fiscal severa. Sin embargo, dicha consolidación suele tener como coste un menor crecimiento.
Los ingresos procedentes de la privatización de activos públicos también se han utilizado para reducir las necesidades de financiación del gobierno o la deuda. Si bien la privatización puede aportar beneficios a algunas EMDE, incluida la reducción de la deuda, algunas de las condiciones previas necesarias para aprovechar todo el potencial de las privatizaciones aún no están en vigor.
Los impuestos sobre la riqueza han suscitado un renovado interés desde la crisis financiera mundial, en parte por la preocupación ante una distribución desigual de la riqueza. Sin embargo, las EMDE afrontan importantes desafíos de aplicación a la hora de recaudar ingresos mediante impuestos sobre la riqueza.
La inflación inesperada erosiona la carga real de la deuda si eleva los ingresos nominales más rápidamente de lo que suben los tipos de interés nominales. Sin embargo, la inflación presenta inconvenientes como estrategia de reducción de la deuda. Por ejemplo, la inflación suele ir acompañada de una depreciación del tipo de cambio, lo que incrementa la deuda cuando la proporción de deuda a corto plazo o de deuda denominada en moneda extranjera es elevada. La inflación alta también corre el riesgo de socavar la credibilidad, conseguida con tanto esfuerzo, que los bancos centrales de las EMDE han logrado en las últimas tres décadas. Y si la deuda elevada es consecuencia de presiones persistentes en el gasto o de debilidad de los ingresos, un episodio de inflación sorpresiva no puede reducir la deuda de forma duradera.
La represión financiera, como los controles de capital y determinadas medidas regulatorias del sector financiero, son mecanismos para reducir los diferenciales entre los tipos de interés reales y las tasas de crecimiento, al atrapar el ahorro en instrumentos específicos. Sin embargo, la represión financiera es una forma costosa de reducir la deuda, ya que desincentiva usos más productivos del ahorro. Además, las décadas de liberalización de la cuenta de capital y de los mercados financieros han reducido el margen de los gobiernos para utilizar la represión financiera con el fin de reducir la deuda.
El impago y la reestructuración son en ocasiones la única opción de un país para hacer frente a la deuda contraída con acreedores extranjeros, denominada en moneda extranjera y sujeta a la jurisdicción de tribunales extranjeros. Si bien el impago y la reestructuración de la deuda pueden ofrecer una reducción inmediata de la deuda, también imponen costes a largo plazo. Por ejemplo, los tenedores de bonos suelen ser compensados por el riesgo de impago mediante rendimientos superiores, especialmente en países con un historial de impagos reiterados. Las negociaciones de reestructuración prolongadas alargan la pérdida de acceso a los mercados y pueden debilitar los balances de las instituciones financieras y socavar la estabilidad financiera.
El impago de la deuda interna es distinto del impago de la deuda externa e incluye conversiones forzosas, tipos de cupón más bajos, reducciones unilaterales del principal (en ocasiones con una conversión de moneda) y suspensiones de pagos. Pero los gobiernos que incumplen el pago de su deuda interna siguen expuestos al riesgo de inflación y a repuntes de los tipos de interés si las expectativas de inflación dejan de estar ancladas.
Lamentablemente, ninguna de las opciones para hacer frente a la deuda resulta atractiva o sencilla. La inflación, la represión financiera y la reestructuración de la deuda pueden acarrear elevados costes económicos y sociales. Los impuestos sobre la riqueza o las reformas destinadas a generar un mayor crecimiento pueden enfrentarse a obstáculos técnicos, prácticos y políticos de difícil solución. La combinación exacta de opciones disponibles depende, evidentemente, de la situación específica de cada país y del tipo de deuda de que se trate.
Mientras los problemas de deuda sigan siendo más acuciantes en las EMDE que en las economías avanzadas y no exista una vía sencilla para reducir la deuda, persiste la posibilidad de que la desigualdad entre las economías avanzadas y las EMDE empeore notablemente. Las dificultades asociadas a la reducción de la deuda también plantean numerosos interrogantes sobre la gobernanza mundial. Mientras la comunidad mundial se prepara para las Reuniones Anuales del Banco Mundial y el FMI del próximo mes, una cuestión importante a considerar es cómo pueden las economías avanzadas ayudar mejor a las EMDE a superar los desafíos de la deuda.




