La volatilidad de los mercados inmobiliarios
Los mercados inmobiliarios presentan una volatilidad excesiva: los precios de la vivienda son más volátiles en relación tanto con los precios del alquiler como con los ingresos agregados. Además, los precios y el volumen de transacciones evolucionan en paralelo y están negativamente correlacionados con el tiempo medio que las viviendas permanecen en el mercado antes de venderse.
Se han propuesto varias explicaciones para estos patrones, entre ellas las restricciones financieras y los efectos del pago inicial (Stein 1995, Ortalo-Magné y Rady 2006), así como las desviaciones de las expectativas racionales (Shiller 2005). Varios autores (por ejemplo, Wheaton 1990 y Krainer 2001, entre otros) han observado que las perturbaciones en el mercado inmobiliario provocan cambios no solo en los precios y las cantidades, sino también en el tiempo que las viviendas permanecen en el mercado antes de venderse. Este canal de liquidez apunta a la importancia de las fricciones de búsqueda —el hecho de que compradores y vendedores necesitan tiempo y recursos para encontrarse y realizar transacciones— para entender la volatilidad del mercado inmobiliario.
El efecto del comportamiento de los propietarios que se mudan en la volatilidad del mercado inmobiliario
En un artículo reciente (Moen et al. 2015), sostuvimos que el comportamiento de búsqueda de los propietarios que se mudan puede ser una fuente importante de volatilidad del mercado inmobiliario. Al elegir si compran o venden primero, los hogares que cambian de vivienda afectan a la proporción entre compradores y vendedores y a la liquidez del mercado, con consecuencias importantes para el tiempo que las viviendas permanecen en el mercado, el volumen de transacciones y los precios.
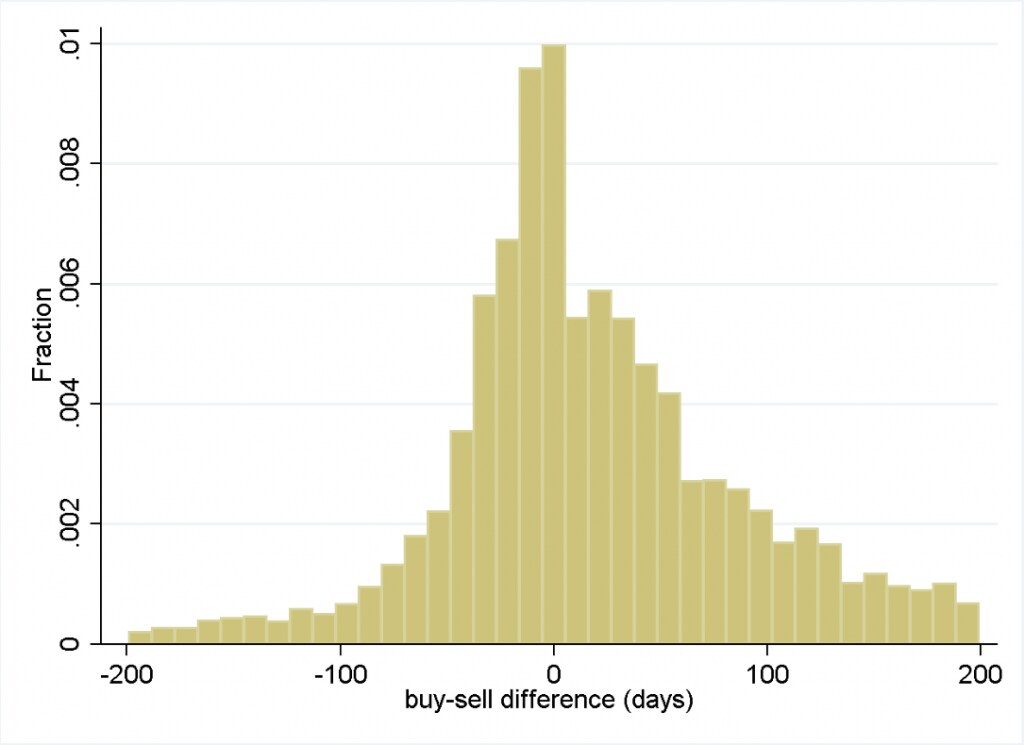
Los propietarios que ocupan su vivienda y se mudan tienen que comprar una nueva propiedad y vender su antigua residencia. Dado que la vivienda es un activo ilíquido, puede haber retrasos considerables entre ambas transacciones. Esto se observa en la Figura 1, que representa la distribución de la diferencia de tiempo (en días) entre las transacciones de «compra» y «venta» de los propietarios que cambiaron de vivienda en Copenhague entre 1993 y 2008.
Figura 1. Distribución de la diferencia de tiempo entre las transacciones de «compra» y «venta» de propietarios que cambian de vivienda, Copenhague, 1993-2008
Fuente: cálculos propios basados en datos registrales de Statistics Denmark
Estos retrasos entre transacciones pueden resultar muy costosos, por ejemplo, por la necesidad de pagar dos hipotecas al mismo tiempo o porque el hogar se ve obligado a alquilar temporalmente. Los propietarios pueden elegir el orden de sus transacciones para minimizar estos costes. En concreto, pueden decidirlo en función de la situación del mercado inmobiliario. De hecho, como muestra la Figura 2 para el caso de Copenhague, la proporción de propietarios que compran primero y luego se mudan está fuertemente correlacionada con la situación del mercado inmobiliario. En particular, durante el período de auge del mercado inmobiliario entre 2004 y 2006, cuando los precios de la vivienda subían, las ventas eran elevadas y el tiempo que las viviendas permanecían en el mercado antes de venderse era bajo, una proporción considerable de propietarios (hasta el 85 %) compró primero. Esta proporción cayó rápidamente por debajo del 40 % al enfriarse el mercado inmobiliario en 2007-2008.
Figura 2. Dinámica del mercado inmobiliario, Copenhague, 2004-2008

Fuente: Federación de Bancos Hipotecarios Daneses, Stats Denmark y cálculos propios basados en datos registrales de Stats Denmark.
Sostenemos que este patrón puede entenderse como un resultado de equilibrio derivado de la retroalimentación entre las condiciones del mercado inmobiliario y las decisiones de los propietarios sobre el orden de sus transacciones.
Mostramos que a los propietarios que ocupan su vivienda y se mudan les conviene comprar primero cuando hay más compradores que vendedores en el mercado, y vender primero cuando hay más vendedores que compradores.
Sin embargo, si los propietarios que ocupan su vivienda compran primero, aumenta la competencia en el lado comprador del mercado, lo que da lugar a un mercado inmobiliario con más compradores en relación con los vendedores.
A la inversa, si los propietarios que ocupan su vivienda venden primero, el mercado acaba teniendo más vendedores que compradores.
La interacción entre el comportamiento de los propietarios individuales y la composición del mercado inmobiliario en cuanto a compradores y vendedores da lugar a múltiples equilibrios: uno con una proporción elevada de compradores respecto de vendedores y un breve tiempo de permanencia de las viviendas en el mercado antes de venderse, y otro con una proporción baja de compradores respecto de vendedores y un largo tiempo de permanencia antes de venderse. Los cambios entre estos dos equilibrios están asociados con un aumento del tiempo que las viviendas permanecen en el mercado antes de venderse y del inventario de viviendas en venta, así como con una caída del volumen de transacciones y de los precios, en consonancia con el cambio de tendencia del mercado inmobiliario que muestra la Figura 2.
¿Por qué querría un propietario que se muda comprar primero cuando hay muchos más compradores que vendedores? La razón radica en el costoso retraso entre ambas transacciones. Supongamos que resulta más costoso prolongar el intervalo entre las dos transacciones (por ejemplo, debido a los costes hipotecarios asociados a la doble propiedad o al alquiler a corto plazo con sobreprecio) que prolongar el tiempo que se permanece en la vivienda antigua antes de completar la primera transacción. En ese caso, los propietarios querrían minimizar el intervalo entre transacciones. En un mercado con más compradores que vendedores, las viviendas de los vendedores permanecen poco tiempo en el mercado, mientras que las de los compradores permanecen más tiempo. En este caso, minimizar el intervalo entre transacciones implica convertirse en vendedor después de la primera transacción. En esta situación, el propietario que se muda compraría primero. Siguiendo la misma lógica, un propietario querría vender primero siempre que la proporción entre compradores y vendedores fuera baja.
También mostramos que, si los hogares esperan que los precios de la vivienda suban (bajen), sus incentivos para comprar primero (vender primero) son más fuertes. Esto se debe a que realizar una secuencia de transacciones en un mercado de activos ilíquidos como el inmobiliario puede exponer a un operador a movimientos de precios frente a los cuales no puede cubrirse. Por ejemplo, comprar primero implica que el hogar mantiene una posición larga en vivienda entre las dos transacciones. Por tanto, cualquier subida (bajada) prevista de los precios de la vivienda hace que comprar primero resulte menos (más) costoso, independientemente de la proporción entre compradores y vendedores en el mercado. Este comportamiento tiende a desestabilizar el mercado inmobiliario y a provocar fluctuaciones autocumplidas en los precios y en la proporción entre compradores y vendedores.
Conclusión
En conjunto, nuestra investigación señala la importancia de tomar en serio los efectos de la liquidez en el mercado inmobiliario. Las consideraciones de liquidez pueden tener importantes efectos de amplificación y contribuir a mejorar nuestra comprensión de la volatilidad del mercado inmobiliario.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Espen R. Moen es profesor de Economía en BI Norwegian Business School. Plamen Nenov es profesor adjunto en Norwegian Business School. Florian Sniekers es candidato a doctorado en la Universidad de Ámsterdam, VU University Amsterdam y Tinbergen Institute
Imagen: Se ven carteles de venta y alquiler de propiedades junto a una señal de tráfico en Londres. REUTERS/Toby Melville