Los mercados financieros han recibido la elección del nuevo gobierno de extrema izquierda de Grecia de una manera previsible. Sin embargo, aunque la victoria del partido Syriza hizo desplomarse las acciones y los bonos griegos, hay pocas señales de contagio a otros países en dificultades de la periferia de la eurozona. Los bonos españoles a diez años, por ejemplo, siguen cotizando con tipos de interés inferiores a los de los bonos del Tesoro de EE. UU. La cuestión es cuánto durará esta calma relativa.
En general, se da por sentado que el nuevo gobierno griego, de retórica incendiaria, tendrá pocas opciones aparte de mantener el programa de reformas estructurales de su predecesor, quizá a cambio de una relajación moderada de la austeridad fiscal. No obstante, las dimensiones políticas, sociales y económicas de la victoria de Syriza son demasiado importantes como para ignorarlas. De hecho, no se puede descartar por completo una salida abrupta de Grecia del euro («Grexit»), y menos aún unos controles de capital que hagan que un euro dentro de Grecia valga efectivamente menos que en otros lugares.
Algunos responsables políticos de la eurozona parecen confiar en que una salida griega del euro, abrupta o gradual, ya no supondría una amenaza para los demás países de la periferia. Puede que tengan razón; pero, en 2008, los responsables políticos estadounidenses pensaban que el colapso de una entidad de inversión, Bear Stearns, había preparado a los mercados para la quiebra de otra, Lehman Brothers. Sabemos cómo acabó aquello.
Es cierto que se han producido avances institucionales y en materia de políticas importantes desde principios de 2010, cuando empezó a desarrollarse la crisis griega. La nueva unión bancaria, por imperfecta que sea, y la promesa del Banco Central Europeo de salvar el euro haciendo «lo que sea necesario» son esenciales para sostener la unión monetaria. Otra innovación crucial ha sido la creación del Mecanismo Europeo de Estabilidad, que, al igual que el Fondo Monetario Internacional, tiene capacidad para ejecutar rescates financieros de gran escala, sujetos a condiciones.
Y, sin embargo, incluso con estos nuevos mecanismos institucionales de respaldo, los riesgos que la inestabilidad de Grecia plantea para las finanzas mundiales siguen siendo profundos. No es difícil imaginar que los audaces nuevos líderes de Grecia subestimen la intransigencia de Alemania respecto al alivio de la deuda o la renegociación de los paquetes de reformas estructurales. Tampoco es difícil imaginar que los burócratas de la eurozona calculen mal las dinámicas políticas de Grecia.
En cualquier escenario, la mayor parte de la carga del ajuste recaerá en Grecia. Todo país derrochador al que de repente se obliga a vivir dentro de sus posibilidades tiene que hacer un ajuste enorme, aunque se le perdonen todas sus deudas anteriores. Y el derroche de Grecia fue épico. En vísperas de la crisis de deuda de 2010, el déficit presupuestario primario del gobierno (la cantidad en que el gasto público en bienes y servicios supera los ingresos, excluidos los pagos de intereses de la deuda) equivalía a un asombroso 10% de la renta nacional.
Cuando estalló la crisis y Grecia perdió acceso a nuevos préstamos privados, la «troika» (el FMI, el BCE y la Comisión Europea) proporcionó financiación a largo plazo con subsidios masivos. Pero, aunque la deuda de Grecia se hubiera condonado por completo, pasar de un déficit primario del 10% del PIB a un presupuesto equilibrado exige un ajuste drástico del cinturón y, inevitablemente, una recesión. Los alemanes tienen razón cuando sostienen que las quejas sobre la «austeridad» deberían dirigirse a los gobiernos anteriores de Grecia. Los excesos de esos gobiernos elevaron el consumo griego muy por encima de un nivel sostenible; la caída a la realidad era inevitable.
No obstante, Europa debe ser mucho más generosa al reducir la deuda de forma permanente y, con aún mayor urgencia, al rebajar los pagos a corto plazo. Lo primero es necesario para reducir la incertidumbre a largo plazo; lo segundo es esencial para facilitar el crecimiento a corto plazo.
Seamos realistas: el aprieto de Grecia hoy no es en absoluto responsabilidad exclusiva del país. (Los jóvenes de Grecia —que ahora suelen tardar un par de años más en terminar la universidad porque sus profesores están con frecuencia en huelga— ciertamente no lo causaron.)
Ante todo, la decisión de los países de la eurozona de admitir a Grecia en la moneda única en 2002 fue sumamente irresponsable, y Francia merece gran parte de la culpa por haberla defendido. En aquel momento, Grecia incumplía claramente una multitud de criterios básicos de convergencia, debido a su enorme deuda y a su relativo atraso económico y político.
En segundo lugar, gran parte de la financiación de la deuda griega procedía de bancos alemanes y franceses que obtuvieron enormes beneficios al intermediar préstamos de sus propios países y de Asia. Volcaron ese dinero en un Estado frágil cuya credibilidad fiscal, en última instancia, dependía de que otros miembros del euro acudieran a su rescate.
En tercer lugar, los socios de Grecia en la eurozona disponen de una enorme capacidad de presión que normalmente no existe en las negociaciones de deuda soberana. Si Grecia no acepta las condiciones que se le imponen para mantener su pertenencia a la moneda única, corre el riesgo de ser expulsada de la Unión Europea por completo.
Incluso después de dos paquetes de rescate, no es realista esperar que los contribuyentes griegos comiencen a realizar grandes pagos de devolución en un futuro próximo, no con un desempleo del 25% (y superior al 50% entre los jóvenes). Alemania y otros europeos septentrionales de línea dura tienen razón al insistir en que Grecia cumpla sus compromisos de reforma estructural, para que algún día pueda producirse la convergencia económica con el resto de la eurozona. Pero deberían hacer concesiones aún mayores en los pagos de la deuda, cuyo saldo pendiente sigue generando una considerable incertidumbre política para los inversores.
Si las concesiones a Grecia sientan un precedente que otros países podrían aprovechar, que así sea. Más pronto que tarde, otros países de la periferia también necesitarán ayuda. Es de esperar que Grecia no se vea obligada a abandonar la eurozona, aunque opciones temporales como imponer controles de capital podrían acabar siendo necesarias para evitar un colapso financiero. La eurozona debe seguir cediendo para no romperse.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Kenneth Rogoff es profesor de Economía y Políticas Públicas en la Universidad de Harvard.
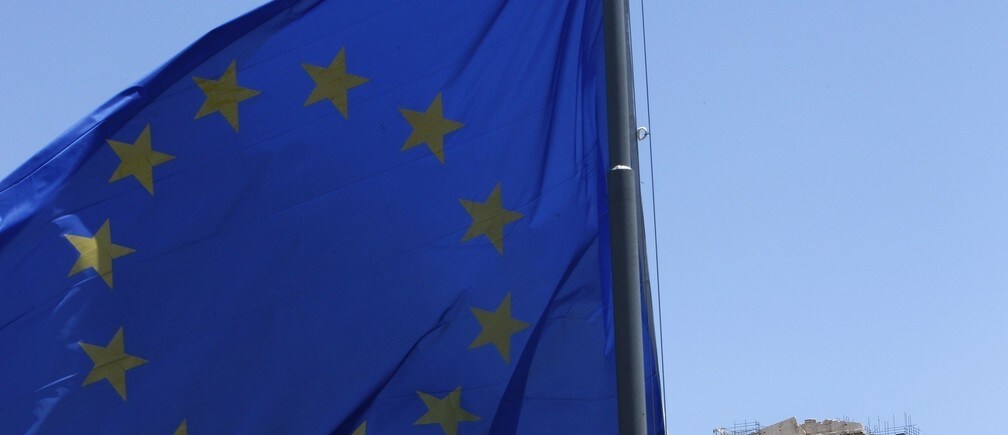
Imagen: Una bandera de la Unión Europea (UE) ondea frente al monumento del Partenón, en la colina de la Acrópolis, en Atenas. REUTERS/John Kolesidis (GRECIA – Etiquetas: POLÍTICA NEGOCIOS ELECCIONES) – RTR33RAD