Algunos esperaban que el Gobierno griego ya hubiera «parpadeado». Otros creen que, al no ceder, los griegos han gestionado mal las conversaciones con los acreedores. Y otros piensan que, después de todo, los griegos podrían resultar ser mejores negociadores. Pero el drama de este intercambio interminable está ocultando los principios.
Una analogía médica, que suele utilizarse para describir los rescates financieros internacionales, ayuda a plantear las cuestiones. Cuando un paciente llega a una sala de urgencias para traumatismos, el médico de guardia normalmente no se niega a atenderlo porque haya llevado una vida poco saludable. Tampoco le pide que primero dé unas cuantas vueltas a la manzana —como prueba de buena fe— antes de detener la hemorragia. Y, desde luego, ningún médico aumentaría primero la hemorragia como advertencia antes de tratar al paciente.
Las prescripciones de la troika
Pero, al amenazar con cortar la financiación a los bancos griegos y mantener a la economía griega con correa, los médicos de la troika han empeorado el estado del paciente griego con cada día que pasa. Se sostiene que los griegos podrían haberse ahorrado este desenlace si hubieran aceptado las condiciones de la troika desde el primer día. En esencia, el programa de la troika mantuvo la estrategia seguida durante los últimos cinco años:
Pedir más dinero prestado (esta vez, principalmente a las autoridades europeas) para pagar a un grupo de acreedores (el FMI, al que se deben importantes reembolsos);
Mantener el foco en una mayor austeridad, aumentando gradualmente el superávit primario (el superávit presupuestario sin contar los pagos de intereses); y
Emprender reformas estructurales —cambios en los mercados laborales y otros mercados para mejorar el potencial de crecimiento a más largo plazo de la economía griega.
Los griegos podrían haber aceptado este plan y, con el tiempo, no haberlo cumplido, tal como no lo han cumplido durante los últimos cinco años. En parte, han intentado hacerlo incluso en esta ronda. El «acuerdo» griego sobre los superávits primarios es una fachada de cifras con poca realidad detrás. Durante cinco años, esto no ha funcionado.
Tres análisis del FMI sobre la crisis griega
Para ver dónde han salido mal las cosas, conviene examinar tres estudios del FMI:
Los países muy endeudados tienen dificultades para crecer.
En su célebre mea culpa por haber retrasado la reestructuración de la deuda griega, el FMI reconoció una tradición académica muy respetada (FMI 2013). El «sobreendeudamiento», como lo llaman los economistas, inhibe la nueva inversión y el crecimiento. Por esta razón, condonar deuda beneficia tanto a los acreedores como a los deudores (para una formulación temprana, véase Krugman 1988). Las pruebas de esta tesis son claras, incluso en un importante artículo del economista de la Universidad de Chicago y exgobernador de la Reserva Federal Randall Kroszner (Kroszner 1998). Reinhart y Trebesch también concluyen que el crecimiento repunta tras el alivio de la deuda (Reinhart y Trebesch 2014).
Algunos podrían decir que Grecia no tiene un problema de sobreendeudamiento. Se sostiene que, con los tipos de interés ultrabajos de su deuda oficial, Grecia puede pagarla sin sacrificar el crecimiento ni objetivos sociales razonables. Pero incluso según los cálculos de la troika, la conclusión de que Grecia puede pagar cómodamente sus deudas solo es cierta si se supone que aumentará sus superávits primarios. Las exigencias de la troika a principios de este año planteaban un aumento extraordinario de los superávits primarios: de una cifra ligeramente negativa a más del 4% del PIB. Esa exigencia se ha reducido gradualmente durante los últimos meses. Pero incluso ahora, el requisito de la troika es que los superávits aumenten alrededor de 1 punto porcentual del PIB al año durante los próximos tres años. Alcanzar ese objetivo exigiría una reducción del gasto discrecional muy superior al 1% del PIB anual. Eso, según cualquier definición, constituye una austeridad fiscal significativa, que se suma a la austeridad extraordinaria de los últimos cinco años.
Esto nos lleva al segundo conjunto de análisis del FMI.
La austeridad en una economía débil resulta contraproducente (Blanchard y Leigh 2013). Al reducirse el déficit presupuestario, la economía se desacelera y se debilita la capacidad de pagar la deuda. De hecho, la austeridad puede ser contraproducente (Eyraud y Weber 2013).
Así se aplica hoy este principio a Grecia. Recordemos que los precios en Grecia llevan bajando unos dos años. Como las obligaciones de pago de la deuda no cambian cuando las empresas venden a precios más bajos o caen los salarios, a las empresas y los hogares les cuesta pagar sus deudas en un entorno deflacionario. La inversión y el consumo se frenan, y el Gobierno recibe menos ingresos, lo que dificulta aún más el pago de su deuda. Si se impone austeridad en este contexto deflacionario, la menor demanda hace que los precios y los salarios bajen más deprisa, lo que dificulta todavía más el pago de la deuda. Este es el llamado ciclo de deuda-deflación. Grecia está atrapada en un ciclo de deuda-deflación.
Por esta razón, por ejemplo, aumentar la carga fiscal del IVA es una pésima idea. Japón —que, pese a sus dificultades, tiene una economía infinitamente más sólida que la griega— sufrió recientemente un duro revés por un aumento prematuro de los tipos del IVA. Sin duda, con el tiempo habrá que subir los tipos del IVA y recortar las pensiones y los salarios. Pero fijar ahora un calendario exigente —antes de que el crecimiento esté firmemente asentado— mantendrá a Grecia atrapada en un ciclo de deuda-deflación. La ratio deuda/PIB, que rondaba el 130% del PIB cuando comenzó la crisis griega en 2009, ha subido hasta alrededor del 180% y seguirá aumentando.
Así pues, el tercer elemento de la estrategia de la troika es que Grecia debe emprender reformas estructurales y estimular el crecimiento incluso mientras aplica una austeridad «favorable al crecimiento». Son términos tranquilizadores. Consideremos, pues, la tercera prueba del FMI.
Las reformas estructurales ofrecen, en el mejor de los casos, resultados inciertos (FMI 2015). El recuadro 3.5 de este capítulo reciente de las Perspectivas de la economía mundial del FMI recoge una conclusión actualizada con una larga trayectoria. Las medidas de política pueden crear un entorno propicio para el crecimiento a largo plazo, pero no cabe esperar resultados inmediatos.
De hecho, cuando las reformas estructurales son una forma de referirse a reducir los salarios y debilitar los contratos laborales —como ocurre en el contexto griego—, volvemos al problema inmediato de recortar la demanda en un entorno que ya es deflacionario. Pero incluso los beneficios de estas medidas para el crecimiento a largo plazo son inciertos. Menos salario implica menos productividad. Tanto la teoría económica como las pruebas respaldan esta preocupación. Y el tan celebrado éxito de Alemania no se debió a la supresión de los salarios, sino a acuerdos entre empresas y trabajadores para externalizar tareas intensivas en mano de obra a economías con salarios más bajos, mientras los fabricantes alemanes modernizaban su tecnología (Dustmann et al. 2014). El análisis del FMI concluye que invertir en I+D para elevar la productividad en las industrias de tecnologías de la información podría dar frutos a largo plazo. Pero esos frutos tardarán décadas en llegar, demasiado tarde para sacar a Grecia de su ciclo de deuda-deflación.
Por último, quienes piden expulsar a Grecia de la eurozona (Financial Times, junio de 2015) deben tener en cuenta el ensayo de Barry Eichengreen sobre los costes de la ruptura de la eurozona (Eichengreen 2010). Eichengreen advierte que una salida griega podría tener consecuencias para la economía europea y mundial que empequeñecerían el pánico posterior a la quiebra de Lehman Brothers.
Un programa propuesto para Grecia
Entonces, ¿cómo debería ser un programa para Grecia? El objetivo debería ser que Grecia regresara gradualmente a los mercados financieros. Siguiendo la analogía médica, el objetivo debería ser sacar a Grecia de urgencias, acompañarla en la rehabilitación y después permitirle retomar una vida lo más normal posible. Para ello, los elementos clave de un programa para Grecia deben ser:
Condonar deuda griega para reducirla al 50% del PIB, pagadero a lo largo de 40 años (esto equivale a detener la hemorragia).
Reducir el tamaño del sistema bancario, que ha sufrido graves daños y seguirá generando vulnerabilidades (esta es la cirugía).
Y acordar un superávit primario fijo del 0,5% del PIB durante los próximos tres años, algo que incluso Grecia puede cumplir (yoga suave durante la rehabilitación).
Con esta preparación y unas obligaciones de deuda bajas, Grecia podrá recurrir a los mercados. A quienes les preocupa que Grecia vuelva a sus viejos hábitos, la nueva deuda debería adoptar la forma de cocos soberanos (Mody 2013), que preverían contractualmente la suspensión de los reembolsos si la deuda supera el 75% del PIB. La cláusula de suspensión limitaría el acceso de Grecia a los mercados y elevaría los costes de endeudamiento. Grecia aprenderá a vivir dentro de sus posibilidades. Sería como entrenarse para una carrera de 5 km.
Si eso sale bien, los griegos podrán decidir si quieren correr un maratón, para lo cual tendrán que cambiar su contrato social. Cómo hacerlo —mediante la reducción de las pensiones, salarios más bajos, un aumento del IVA o un mayor esfuerzo para controlar a los oligarcas griegos— es algo que corresponde decidir a los griegos. Un consorcio internacional, respaldado por medios de comunicación histéricos, no puede microgestionar Grecia. Es muy posible que los griegos opten por dejar que su nivel de vida disminuya gradualmente. Esa será su decisión.
Mantener el rumbo actual significará que Grecia irá y vendrá entre urgencias y rehabilitación. En particular, la idea de un alivio gradual de la deuda parece garantizar ese desenlace. La condonación llegará a cuentagotas. Irá acompañada de un sufrimiento indefinido para Grecia y sus acreedores.
Referencias
Blanchard O y D Leigh (2013), «Growth Forecast Errors and Fiscal Multipliers», documento de trabajo del FMI 13/1.
Dustmann, C, et al. (2014), «From Sick Man of Europe to Economic Superstar: Germany’s Resurgent Economy», Journal of Economic Perspectives 28(1): 167-188.
Eichengreen, B (2010), «The Breakup of the Euro Area», en Europe and the Euro, Alesina A y F Giavazzi (eds.), NBER, University of Chicago Press.
Eyraud L y A Weber (2013), «The Challenge of Debt Reduction during Fiscal Consolidation», documentos de trabajo del FMI 13/67.
FMI (2013), «Greece: Ex Post Evaluation of Exceptional Access under the 2010 Stand-By Arrangement», informe del FMI sobre el país n.º 13/156, junio.
FMI (2015), «Where are we headed? Perspectives on potential output», capítulo 3 de World Economic Outlook: Uneven Growth—Short- and Long-Term Factors, abril.
Koszner, R S (1998), «Is it better to forgive than to receive? Repudiation of the gold indexation clause in long-term debt during the Great Depression», borrador preliminar, octubre.
Krugman, P (1988), «Financing vs. Forgiving a Debt Overhang», Journal of Development Economics 29:253-268.
Mody A (2013), «Sovereign debt and its restructuring framework in the euro area», bruegel.com, 12 de agosto.
Reinhart C M y C Trebesch (2014), «Sovereign debt-relief and its aftermath: The 1930s, the 1990s, the future?», VoxEU.org, 21 de octubre.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Ashoka Mody es profesor visitante de Política Económica Internacional en la Woodrow Wilson School de la Universidad de Princeton.
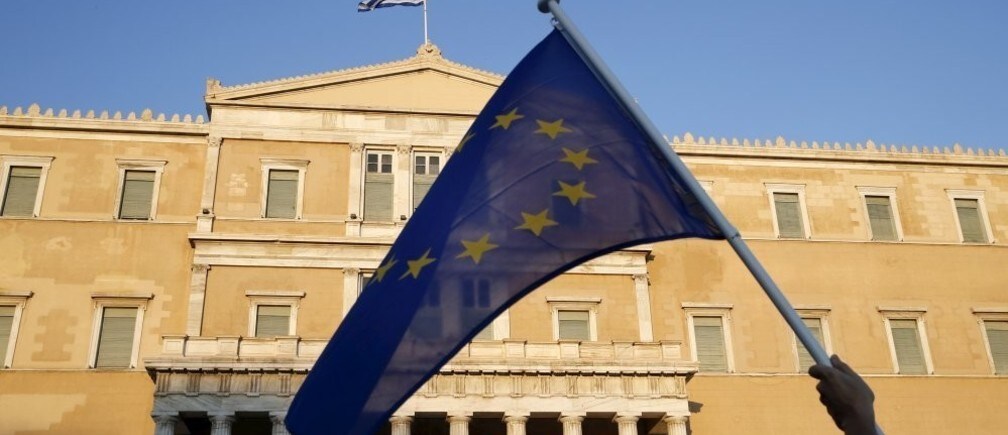
Imagen: Un manifestante ondea una bandera de la UE a la entrada del Parlamento griego, durante una concentración en la que se instaba al Gobierno a cerrar un acuerdo con sus acreedores internacionales y asegurar el futuro de Grecia en la eurozona, en Atenas. REUTERS/Yannis Behrakis




