Para resolver un problema, no basta con saber qué hacer. En realidad, hay que poner en práctica la solución y estar dispuesto a cambiar de rumbo si resulta que no se sabía tanto como se creía. Ese es el mensaje de dos libros recientes que, juntos, cuentan todo lo que hay que saber sobre la crisis financiera de 2008: qué la causó, qué puede hacerse para evitar que se repita y por qué aún no se han tomado esas medidas.
El primer libro es The Shifts and the Shocks, del periodista británico conservador Martin Wolf, quien comienza enumerando los principales cambios que prepararon el terreno para el desastre económico que sigue dando forma al mundo actual. Su punto de partida es el enorme aumento de la riqueza del 0,1 % y el 0,01 % más ricos del mundo, y la consiguiente presión para que las personas, los gobiernos y las empresas asumieran niveles de deuda cada vez más insostenibles.
Mientras tanto, la aceptación generalizada de teorías económicas como la «hipótesis de los mercados eficientes» sumió a los responsables de las políticas en la complacencia. Esta hipótesis supone que los inversores actúan racionalmente y utilizan toda la información disponible al tomar sus decisiones. Como resultado, se desregularon los mercados, lo que facilitó la negociación de activos que se percibían como seguros, pero que en realidad no lo eran. Así, el riesgo sistémico se extendió más allá de lo que los banqueros centrales podían imaginar.
Supuestos no comprobados —y, en última instancia, incorrectos— crearon un entorno de formulación de políticas definido por lo que solo cabe llamar arrogancia. Los funcionarios subestimaron los riesgos de cola. Fijaron objetivos de inflación en torno al 2 %, lo que dejaba poco margen de maniobra cuando las aguas se agitaban. Y, lo más audaz de todo, la Unión Europea introdujo el euro como moneda común.
De hecho, las políticas equivocadas persistieron mucho después del inicio de la crisis. Los políticos respondieron al empeoramiento de las condiciones económicas ciñéndose lo más posible a recetas fallidas y asegurándose de no hacer más de lo absolutamente necesario para abordar el mayor desastre económico desde la Gran Depresión.
La receta de Wolf para contrarrestar la crisis es sencilla, inteligente e irrefutable. A corto plazo, sugiere que los países con monedas de reserva gasten más —especialmente para financiar inversiones del sector público— y emitan más deuda. Según sostiene, sus bancos centrales deberían elevar los objetivos de inflación al 3 % o incluso al 4 % anual.
A mediano plazo, según Wolf, los países deben establecer medidas regulatorias que reduzcan los niveles de deuda y desincentiven el apalancamiento excesivo. La eurozona también debe resolver sus contradicciones internas, ya sea disolviéndose o introduciendo «un conjunto mínimo de instituciones y políticas» que permita que la unión monetaria funcione correctamente. Entre las soluciones de largo plazo de Wolf figuran abordar la desigualdad, una «mayor regulación global», un grado más amplio de «libertad para que cada país elabore sus propias respuestas» y un análisis económico menos sometido a los ideólogos del libre mercado que, en primer lugar, nos condujeron a la crisis.
Y, sin embargo, por recomendables que puedan ser las propuestas de Wolf, se ha hecho poco para ponerlas en práctica. Las razones se encuentran en el segundo libro: Hall of Mirrors, de mi amigo, maestro y mentor, Barry Eichengreen.
Eichengreen atribuye nuestra tibia respuesta a la crisis al triunfo de los economistas monetaristas, discípulos de Milton Friedman, sobre sus pares keynesianos y minskianos, al menos en lo que respecta a las interpretaciones de las causas y consecuencias de la Gran Depresión. Cuando estalló la crisis financiera de 2008, los responsables de las políticas intentaron aplicar las soluciones propuestas por Friedman para la Gran Depresión. Por desgracia, resultó ser lo incorrecto, pues la interpretación monetarista de la Gran Depresión era, para decirlo sin rodeos, errónea en aspectos importantes y radicalmente incompleta.
Las políticas resultantes bastaron para evitar que la recesión posterior a 2008 se convirtiera en una depresión en toda regla; pero ese éxito parcial resultó ser una victoria pírrica, pues permitió a los políticos declarar que la crisis se había superado y que había llegado el momento de adoptar la austeridad y centrarse en la reforma estructural. El resultado es la economía estancada de hoy, marcada por un crecimiento anémico que amenaza con convertirse en la nueva normalidad. Estados Unidos y Europa van camino de haber perdido el 10 % de su riqueza potencial, mientras que la falta de fortalecimiento de la regulación del sector financiero ha dejado a la economía mundial expuesta al riesgo de otra gran crisis.
Wolf y Eichengreen coincidirían en que las principales deficiencias que condujeron a la crisis financiera de 2008 —y que siguen sustentando nuestra respuesta inadecuada— son de carácter intelectual. De hecho, hasta ahora, la única lección verdadera de la crisis parece ser que nunca se aprenderán realmente sus lecciones.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Bradford DeLong es profesor de Economía en la Universidad de California en Berkeley.
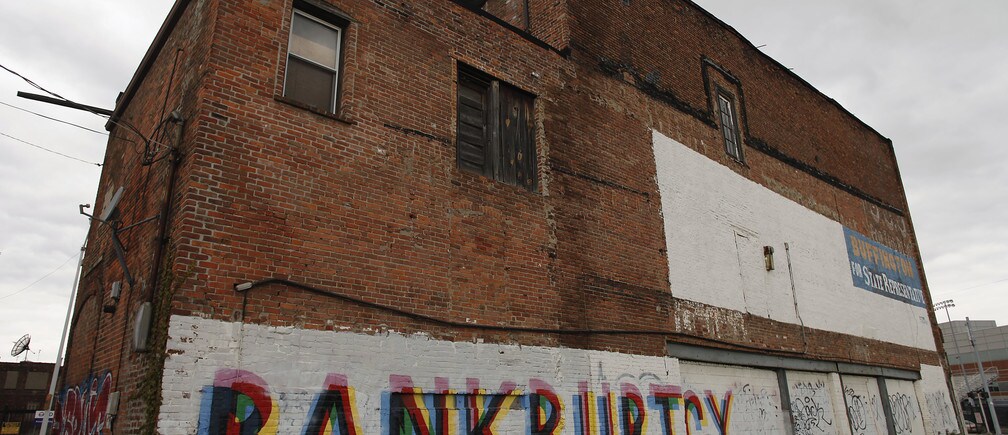
Imagen: La palabra «Bancarrota» está pintada en el costado de un edificio en Detroit, Michigan. REUTERS/Joshua Lott




