Las estrategias de trading que construyen carteras de forma mecánica mediante la estrategia de momentum —que consiste en comprar los valores ganadores recientes y vender los perdedores recientes— han despertado últimamente un interés creciente.
En Momentum Trading, Return Chasing, and Predictable Crashes (Documento de trabajo del NBER n.º 20660), los autoresBenjamin Chabot, Eric Ghysels y Ravi Jagannathan aportan nuevas pruebas sobre los riesgos y rendimientos de la inversión en momentum a partir de datos históricos del Londres de la época victoriana y de Estados Unidos desde mediados de la década de 1920 hasta la actualidad.
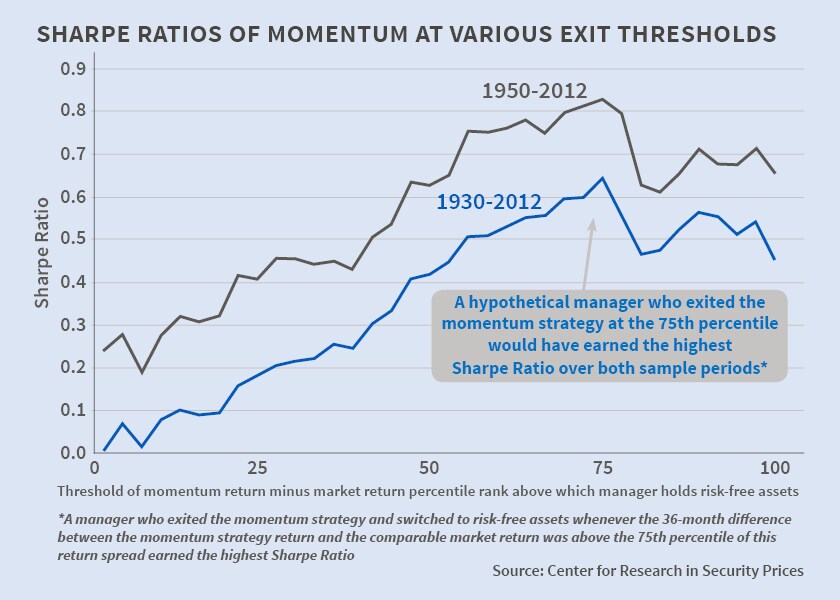
En ambos períodos, la estrategia de momentum generó rendimientos anormales positivos, pero expuso a los inversores a pérdidas pronunciadas ocasionales o «crashes». El rendimiento excedente asociado al trading de momentum promedió aproximadamente un 1 por ciento mensual entre 1927 y 2012, y un 0,5 por ciento mensual entre 1867 y 1907. Sin embargo, en ambos períodos, los inversores en momentum sufrieron crashes periódicos. Los autores concluyen que estos crashes de momentum eran predecibles. Los gestores de inversiones podrían haber aumentado los ratios de Sharpe de sus carteras reduciendo su exposición al momentum cuando era más probable que se produjera un crash. El hecho de que los gestores de fondos que emplean estrategias algorítmicas de momentum sufran pérdidas dramáticas ocasionales sugiere que estos gestores no pueden anticipar los crashes de momentum o carecen de incentivos para tomar medidas que los eviten.
Los autores conjeturan que quienes poseen las habilidades de trading necesarias para ejecutar eficazmente la estrategia de momentum suelen gestionar el dinero de otras personas. Los autores utilizan un modelo teórico para analizar los incentivos de los gestores de fondos, que cobran una comisión por invertir fondos de terceros y compiten por captar el dinero de inversores que persiguen rendimientos. Concluyen que, incluso en momentos en que la probabilidad de un crash de momentum es lo bastante alta como para que los gestores no invirtieran sus propios fondos en la estrategia de momentum, la competencia por captar el dinero de los inversores que persiguen rendimientos y los incentivos de los contratos de remuneración se combinan para inducir a los gestores a mantener invertido en momentum el dinero de otras personas.
Este artículo se publica en colaboración con NBER. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autora: Claire Brunel escribe para NBER.
Imagen: Operadores trabajan en el parqué de la Bolsa de Nueva York. REUTERS/Shannon Stapleton




