Muy pocas empresas parecen dispuestas a asumir el riesgo de hacer negocios con Rusia, lo que significa que el comercio podría paralizarse incluso sin sanciones internacionales.
Europa depende en gran medida de Rusia en materia de materias primas energéticas, incluido el 40 % de su gas natural.
Podría, en cambio, comprar gas natural licuado (GNL) a otros países, pero esto resultará caro, con precios que han subido casi un 30 % en una semana.
China podría seguir comprando petróleo crudo ruso, pero es improbable que adquiera una cantidad cercana a la necesaria para cubrir los envíos perdidos de Rusia a Europa.
La invasión rusa de Ucrania alterará la circulación mundial de materias primas energéticas, incluso si las potencias occidentales no imponen sanciones a las exportaciones rusas.
Hasta ahora, ninguna de las medidas de represalia contra Moscú se ha dirigido a las exportaciones de petróleo crudo, carbón o gas natural, este último ya sea por gasoducto o por barco en forma de gas natural licuado (GNL).
Quizá esto sea un reconocimiento tácito de la importancia de Rusia para el suministro mundial de estas materias primas, especialmente en lo que respecta al gas natural, ya que Rusia cubre alrededor del 40 % de la demanda anual de Europa.
Pero incluso si Estados Unidos, Europa y otras naciones aliadas, como Japón y Corea del Sur, deciden no imponer medidas contra las exportaciones energéticas de Rusia, es probable que las empresas privadas lo hagan efectivamente por ellas.
Los riesgos de hacer negocios con Rusia serán demasiado elevados para muchas empresas, incluso sin sanciones.
Una clara muestra de ello fueron los informes según los cuales un buque de granel de carbón fletado por la casa de comercio de materias primas Cargill fue alcanzado por un proyectil en el mar Negro, en aguas ucranianas, el jueves, solo unas horas después de que Rusia lanzara un ataque generalizado contra su vecino.
Muy pocas empresas de comercio, transporte marítimo y seguros estarán dispuestas a asumir el riesgo de operar con cargamentos procedentes de Rusia, por temor a ataques físicos, problemas de pago debido a las sanciones financieras, el riesgo de no entrega si se adoptan nuevas medidas contra Rusia, e incluso la reacción negativa del público y de los inversores por seguir haciendo negocios con un país que hoy en día se considera, en gran medida, responsable de una guerra ilegal.
Entonces, ¿cómo se desarrollará esto en el mundo real del comercio de materias primas?
El primer punto es que es probable que este sea un proceso largo y prolongado, que durará meses, si no años.
Es probable que las exportaciones rusas de materias primas energéticas continúen durante algún tiempo más o menos como están, pero después empezarán a cambiar.
Petróleo crudo
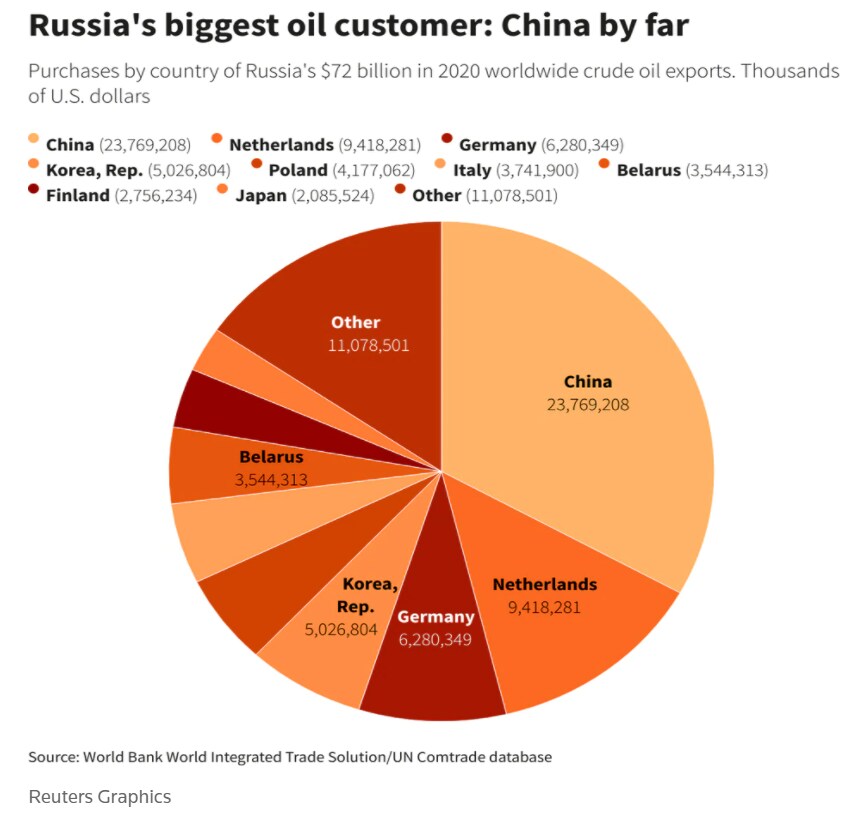
Según los datos de Refinitiv Oil Research, Rusia suministró en febrero unos 2,66 millones de barriles diarios (bpd) de petróleo crudo a Europa por vía marítima, y envía regularmente un promedio de más de 2 millones de bpd al mes.
Los refinadores europeos se mostrarán ahora reacios a comprar crudo ruso, y es probable que el principal grado ruso, Urals, tenga que ofrecerse con descuentos muy elevados para encontrar compradores.
Los diferenciales de Urals ya han alcanzado un mínimo histórico, bajando a un descuento de 11 dólares por barril el jueves, a medida que el interés por la compra se evaporaba en el noroeste de Europa.
¿Quién estará dispuesto a comprar crudo Urals? La respuesta evidente es China, que hasta ahora ha indicado que no se sumará a las sanciones contra Rusia.
Pero para que el Urals llegue a China, tendría que realizar un largo viaje marítimo a través del canal de Suez o alrededor del cabo de Buena Esperanza, lo que aumentaría el coste del transporte.
Esto significa que es probable que los refinadores chinos exijan descuentos aún mayores para aceptar cargamentos de Urals, y, incluso así, es improbable que adquieran ni de lejos los volúmenes que Rusia probablemente perderá en Europa.
Hay otros países que podrían sentirse tentados por el petróleo ruso barato, pero es probable que se vean presionados por las naciones occidentales, especialmente por Estados Unidos.
Rusia también suministra petróleo crudo a Asia, donde el grado ESPO es muy solicitado, especialmente por los refinadores independientes chinos.
Según Refinitiv, Rusia exportó en febrero 1,29 millones de bpd de crudo por vía marítima a Asia, de los cuales la mayor parte, unos 718 000 bpd, se dirigió a China.
Pero aun así, quedan unos 572 000 bpd de crudo ruso que se destinaron a otros compradores asiáticos, entre ellos 126 000 bpd a Japón y 355 000 bpd a Corea del Sur.
Estos flujos están amenazados en los próximos meses, lo que significa que Rusia buscará nuevos mercados o intentará aumentar los volúmenes destinados a China.
Por el contrario, los refinadores europeos, así como los de Japón y Corea del Sur, tratarán de aumentar las importaciones de proveedores alternativos, y dada la actual escasez de oferta en el mercado mundial de crudo, esto será complicado.
Es probable que aumente la presión sobre los miembros de la Organización de Países Exportadores de Petróleo (OPEP) para que incrementen rápidamente la producción y abandonen el actual acuerdo de producción que tienen como parte del grupo más amplio OPEP+, en el que se incluye Rusia, especialmente si los futuros del crudo Brent, el referente mundial, se mantienen por encima del nivel de 100 dólares por barril que superó tras la invasión de Ucrania el 24 de febrero.
Carbón, GNL
Rusia también suministra carbón a Europa; según Refinitiv, los volúmenes marítimos de febrero ascendieron a 3,27 millones de toneladas.
De nuevo, es probable que este comercio se vuelva tóxico para las empresas eléctricas europeas, lo que significa que se apresurarán a comprar cargamentos a Estados Unidos, Colombia y Sudáfrica.
Es probable que esto endurezca los mercados mundiales de carbón marítimo, especialmente si Japón, que compró 1,18 millones de toneladas de carbón ruso en enero, decide comprar a otros proveedores.
El carbón térmico australiano de referencia del puerto de Newcastle fue valorado por globalCOAL en 244,29 dólares por tonelada el 24 de febrero, un 1,6 % más que el día anterior y muy por encima de los 226,39 dólares registrados una semana antes.
El gas natural es el ámbito en el que la situación se complicará para Europa, dada su dependencia de Rusia y la falta de alternativas fácilmente disponibles.
Europa puede tratar de comprar la mayor cantidad posible de GNL, desviando efectivamente cargamentos de Asia, la región importadora más grande, pero esto resultará caro, como demuestra el salto de los futuros basados en el precio asiático JKM, que se disparó un 28 % el jueves hasta alcanzar un máximo de dos meses de 37,01 dólares por millón de unidades térmicas británicas.
Con el tiempo, Europa puede comprar más GNL a Estados Unidos y Qatar, que están construyendo una capacidad nueva considerable, y puede tratar de maximizar la producción propia del continente, procedente principalmente del mar del Norte.
Europa también puede invertir fuertemente en generación renovable y almacenamiento en baterías, pero a corto y medio plazo el continente sigue dependiendo de Rusia, lo que da al presidente Vladímir Putin una palanca que puede accionar si las sanciones y los recortes voluntarios del comercio de materias primas empiezan a causar un daño real a Rusia.




