El siglo XX estuvo marcado por el fordismo y los grandes conglomerados, una época en la que el paradigma tradicional de que las grandes empresas son las más productivas y las que pagan los salarios más altos se mantenía con fuerza. En este contexto, no sorprende que la relación entre la productividad de las empresas, su tamaño y los salarios haya sido objeto de numerosos estudios económicos, tanto desde un punto de vista teórico como empírico. La literatura suele concluir que:
los trabajadores de grandes empleadores obtienen, de media, salarios más altos: la «prima salarial por tamaño» (Moore 1911); y
los grandes empleadores son, de media, más productivos que los más pequeños: lo que denominamos «prima de productividad por tamaño».
Pero la mayoría de estos estudios se centran exclusivamente en la industria manufacturera de un único país; a menudo, por falta de datos, rara vez se analizan los servicios. Dado que la industria manufacturera representa solo alrededor del 15 % del valor añadido total y del empleo en las economías de la OCDE (y su peso va en descenso), es de vital importancia comprender si las predicciones existentes se aplican al sector servicios.
En un nuevo estudio (Berlingieri et al. 2018a), aportamos evidencia sistemática entre países sobre la relación entre tamaño, productividad y salarios, gracias a un novedoso conjunto de datos microagregados a nivel de empresa para el periodo 1994-2012 de 17 países: Australia, Austria, Bélgica, Canadá, Chile, Dinamarca, Finlandia, Francia, Alemania, Hungría, Italia, Japón, Países Bajos, Noruega, Portugal, Suecia y Suiza.
El conjunto de datos contiene información armonizada sobre productividad, salarios y tamaño de las empresas. A diferencia de estudios anteriores, (1) utiliza datos basados en la población total de empresas de cada país o en una muestra representativa reponderada gracias a la información de los registros mercantiles, (2) abarca la industria manufacturera y los servicios en 25 países, y (3) mide el salario, la productividad laboral y la productividad multifactorial (PMF) por clases de tamaño (para más detalles, véase Berlingieri et al. 2017). Aquí nos centramos exclusivamente en los 17 países para los que se dispone de información sobre el tamaño de las empresas, y tanto para la industria manufacturera como para los servicios de mercado no financieros.
Un cambio de paradigma en la economía de servicios actual
El hecho clave que revela el estudio puede ilustrarse simplemente representando el promedio (ponderado) entre países de los salarios y la productividad laboral por ocho clases de tamaño, por separado para la industria manufacturera y los servicios de mercado.
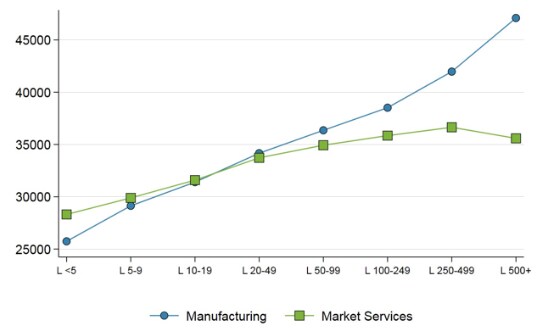
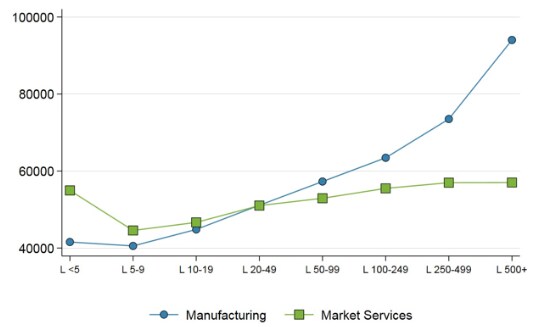
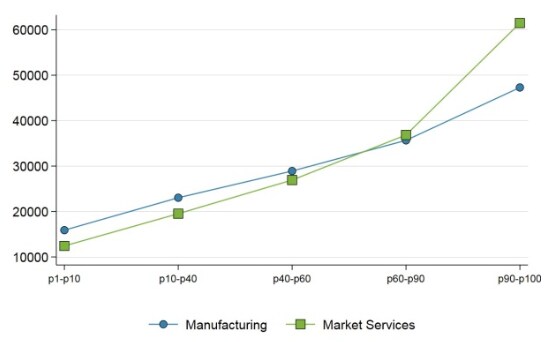
La figura 1 muestra que, mientras que en la industria manufacturera tanto la productividad como los salarios aumentan significativamente con el tamaño de la empresa, esta relación no se cumple en los servicios. Tanto la productividad laboral como los salarios presentan a lo largo de las clases de tamaño una distribución más plana en los servicios que en la industria manufacturera. Por el contrario, los salarios aumentan con la productividad tanto en la industria manufacturera como, especialmente, en los servicios de mercado no financieros (véanse los paneles C y D).
Figura 1 Promedios por clases de tamaño y cuantiles de productividad
Panel A: Salarios por clases de tamaño
Panel B: Productividad laboral por clases de tamaño
Panel C: Salarios por cuantiles de productividad laboral
Panel D: Salarios por cuantiles de productividad multifactorial
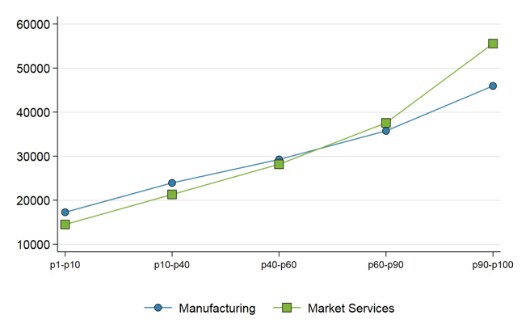
Nota: Países incluidos: AUS, AUT, BEL, CAN, CHE, CHL, DEU, DNK, FIN, FRA, HUN, ITA, JPN, NLD, NOR, PRT, SWE. Las figuras 1a y 1b son promedios ponderados de 8 clases de tamaño: muy micro (menos de 5 empleados), micro (5-9), pequeña (10-19), mediana-pequeña (20-49), mediana-grande (100-249), grande (250-499), muy grande (más de 500). Las figuras 1c y 1d son promedios ponderados de 5 intervalos de la distribución de productividad: del percentil 1 al 10, del 10 al 40, del 40 al 60, del 60 al 90, y del 90 al 100.
Analizamos además la relación de la productividad y los salarios con el tamaño y adoptamos una estrategia econométrica que se centra en estas relaciones dentro de países, industrias a dos dígitos y años. Esta estrategia garantiza que la relación de los salarios y la productividad con el tamaño a nivel macro no esté impulsada por la especialización sectorial de los países, las tendencias agregadas en el tiempo ni ninguna característica no observable que varíe a nivel de país-industria-año.
Comprobamos que, en línea con la literatura existente, tanto la productividad como los salarios aumentan de forma monótona con el tamaño de las empresas en la industria manufacturera. Por el contrario, la distribución es mucho más plana en los servicios de mercado no financieros, donde las empresas con más de 20 empleados pagan, de media, salarios bastante similares a sus trabajadores y presentan niveles de productividad muy parecidos (tanto PL como PMF). Aunque, de media, las pequeñas empresas de servicios pagan salarios más altos y son más productivas que sus homólogas del sector manufacturero, lo contrario ocurre con las grandes empresas.
Dado que la prima salarial positiva por tamaño puede reflejar, al menos en parte, diferenciales de productividad entre empresas de distinto tamaño, pasamos a investigar la relación directa entre salarios y productividad. Nos preguntamos si los salarios responden más a la productividad de las empresas que al tamaño, y si la relación es similar entre sectores. Comprobamos que los salarios aumentan con la productividad, y que la relación es muy estrecha tanto en la industria manufacturera como, aún más, en los servicios.
La combinación de estos resultados sugiere que el tamaño no «media» la relación entre productividad y salarios en el sector servicios. Al examinar datos más allá de la industria manufacturera, la «prima salarial por tamaño» se convierte, en cambio, en una «prima salarial por productividad».
En una versión ampliada de este estudio (Berlingieri et al. 2018b), investigamos si las explicaciones existentes de la prima por tamaño pueden dar cuenta por completo de nuestros resultados. En particular, controlamos la antigüedad de la empresa, la intensidad de capital, la intensidad de cualificaciones y conocimiento, y la concentración industrial, permitiendo un efecto diferencial de estas variables entre clases de tamaño y sectores.
Como se ha observado en la literatura, confirmamos que estas variables pueden explicar parte de la prima por tamaño que se encuentra en la industria manufacturera, pero no la explican por completo. Además, y de particular importancia para nuestro enfoque, comprobamos que no pueden explicar totalmente la significativa prima diferencial por tamaño entre la industria manufacturera y los servicios.
Incorporar la inclusividad a la productividad
Estos resultados tienen implicaciones de política de primer orden tanto para los trabajadores como para las empresas.
El paradigma tradicional de una economía manufacturera, en la que las empresas más productivas eran también las más grandes y, por tanto, compartían los beneficios de su alta productividad con un número muy elevado de trabajadores, parece haber cambiado en la economía de servicios actual.
Investigaciones previas han demostrado que existen brechas de productividad grandes y crecientes entre las empresas más y menos productivas, incluso dentro de las industrias (Andrews et al. 2016, Berlingieri et al. 2017b). Contribuimos a este debate mostrando que, contrariamente a la establecida «prima salarial por tamaño», las empresas más productivas de la cúspide no son necesariamente las de mayor tamaño en términos de empleo.
Este hecho aumenta la probabilidad de que las ganancias de productividad y salarios se compartan con menos trabajadores, lo que a su vez incrementa las preocupaciones sobre la inclusividad del modelo de crecimiento de la nueva economía de servicios. Los responsables de las políticas podrían necesitar reflexionar sobre las posibles implicaciones que estas tendencias tienen para la desigualdad percibida y medida.




