Una de las principales tareas de los gobiernos es definir las políticas tributarias y de gasto público. Al menos una vez al año, elaboran planes fiscales dentro del presupuesto anual del año siguiente. Los gobiernos pueden desviarse ex post de las políticas anunciadas, y la literatura nos indica que así ocurre. Estos cambios ex post de política suelen estar relacionados con un comportamiento político estratégico, por ejemplo, cuando se enfrentan a elecciones (por ejemplo, von Hagen 2010, Pina y Venes 2011, Jong-a-Pin et al. 2012, Frankel y Schreger 2013, Merola y Pérez 2013, Cimadomo 2014, y las referencias citadas en ellos). Pero la incertidumbre sobre las políticas fiscales futuras perjudica el desempeño económico, ya que afecta a la capacidad de los agentes individuales para fundamentar sus decisiones sobre los planes de consumo, inversión y ahorro futuros.
Reducir la incertidumbre de la política fiscal
¿Existe una forma de reducir la incertidumbre sobre el rumbo futuro de las políticas fiscales? En un artículo reciente (Paredes et al. 2015), demostramos que, en efecto, así es. Para ello, el analista (econometrista) debe aprender sobre los planes fiscales a partir de tres fuentes de información:
Lo que el gobierno dice que hará, es decir, el propio plan de política fiscal (objetivo).
Lo que el gobierno está haciendo actualmente, a través de la observación de los datos entrantes sobre el grado real de ejecución de dichos planes.
Lo que el gobierno dijo en el pasado que haría y lo que realmente hizo; esta es una forma de evaluar la credibilidad a partir del comportamiento (indebido) pasado.
Los planes de política deberían transmitir información sobre el rumbo futuro de las políticas, pero pueden estar sujetos a la discrecionalidad política. Si las políticas pasadas fueron malos predictores de las políticas observadas ex post, la probabilidad que hoy se asigna al compromiso del gobierno con los planes fiscales actuales debería ser baja. Al mismo tiempo, aprender de los datos fiscales a corto plazo plantea un problema de extracción de señales, sobre todo teniendo en cuenta que las políticas futuras transmiten, por definición, información prospectiva, mientras que los datos se refieren a información retrospectiva.
Para resolver este dilema, formulamos y estimamos modelos empíricos (de frecuencias mixtas y modelos de espacio de estados estimados con el filtro de Kalman) para varios países de la UE, centrándonos en los planes de consumo público. En nuestros modelos, el analista aprende sobre las fuentes de información mencionadas: retrospectiva y prospectiva. Las ponderaciones que se asignan en cada momento a cada tipo de información se determinan empíricamente mediante el modelo.
Llegamos a dos conclusiones relevantes.
En primer lugar, nuestros modelos resultan útiles para revelar el rumbo actual de la política en tiempo real. No es una tarea trivial, dada la cantidad de ruido que suele acompañar a los datos fiscales.
En segundo lugar, y lo más importante, demostramos que los objetivos (planes) de consumo público del gobierno transmiten información útil sobre la evolución ex post de la política, en particular cuando la política cambia significativamente (e incluso si la credibilidad pasada es baja) y cuando la información sobre la ejecución de los planes es limitada (por ejemplo, al inicio de un ejercicio fiscal).
Sin entrar en tecnicismos, veamos cómo funciona el método de aprendizaje. En la Figura 1 representamos las previsiones iterativas de los modelos para dos países de la UE (España y Alemania) bajo distintos supuestos; es decir, mostramos cómo tres modelos aprenden y se adaptan a lo largo del año a la nueva información que llega. En la figura mostramos la tasa de crecimiento anual observada del consumo público real ex post (línea continua), la tasa de crecimiento anual objetivo (plan fiscal) (línea de puntos) y la secuencia de previsiones para todo el año (tasa de crecimiento anual) generadas con modelos alternativos que toman como origen de la previsión cada trimestre del año.
Figura 1. Evolución de las previsiones iterativas del consumo público real (tasas de crecimiento en %) a lo largo del año («aprendizaje») para Alemania y España.
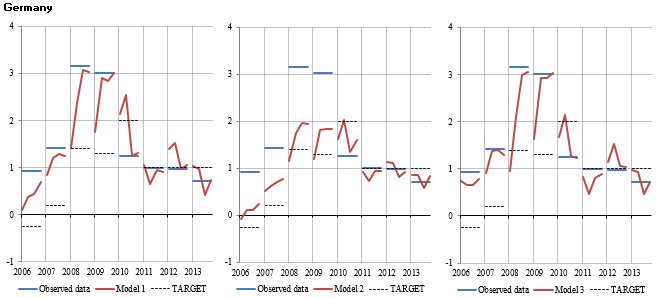
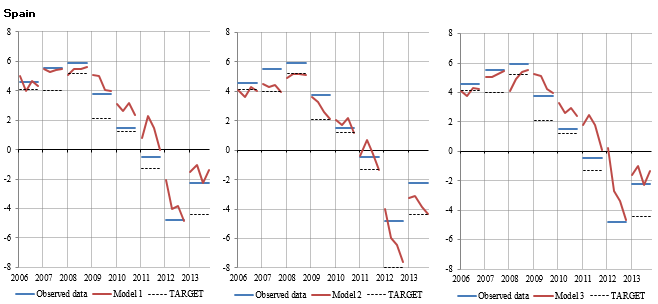
El modelo de «credibilidad pasada imperfecta» (modelo 1) es aquel en el que se incorporan todas las fuentes de información mencionadas. El modelo de «credibilidad pasada perfecta» (modelo 2) es un modelo en el que suponemos que el historial de los objetivos del gobierno fue perfecto, es decir, no permitimos que el modelo penalice el mal comportamiento pasado. Esto se asemeja al caso en que un gobierno recién llegado al poder pide a los ciudadanos y analistas un «cheque en blanco». Por último, el modelo de «sin objetivos» (modelo 3) es aquel en el que el analista no confía en absoluto en el gobierno, es decir, descarta por completo los planes fiscales y procesa los datos entrantes. Pasando ahora a nuestra ilustración, las previsiones de los modelos 1 y 3 tienden a aproximarse al resultado final de forma monótona, más rápidamente en el primer caso, ya que el objetivo transmite información útil sobre la dirección del cambio de la variable de interés. Por otra parte, en el caso de «credibilidad pasada perfecta» (modelo 2), el proceso de aprendizaje es aún más rápido al principio del año en los años en que el objetivo es informativo, pero, a medida que avanzan los trimestres, acaba heredando el «sesgo de política» del objetivo y, en consecuencia, su historial es el peor de los tres modelos considerados. Estos efectos son generales, pero más visibles en el caso de España en la segunda parte de la muestra, en la que se produjeron cambios de política drásticos.
Observaciones finales
Entonces, ¿debemos confiar en los planes fiscales de los gobiernos? Nuestra respuesta es «a veces». Esto difiere del habitual «no» que se deriva de la lectura de la literatura, que encuentra sesgos motivados políticamente en los objetivos de política. Nuestro argumento es que, incluso si los planes resultan ser erróneos (deliberadamente) ex post, transmiten cierta información y podrían no ser completamente erróneos. Se trata simplemente de utilizar el mecanismo de aprendizaje adecuado, mediante el cual las promesas del gobierno (lo que dice que hará) se confrontan cada trimestre con la realidad (lo que el gobierno está haciendo), al igual que en muchas otras facetas de nuestra vida.
Referencias
Cimadomo, J (2014), «Real-time data and fiscal policy analysis: a survey of the literature», Journal of Economic Surveys, doi: 10.1111/joes.12099.
Frankel, J A y J Schreger (2013), «Over-optimistic official forecasts and fiscal rules in the Eurozone», Review of World Economics, 149, pp. 247-272.
Jong-a-Pin, R M, J E Sturm y J de Haan (2012), «Using Real-Time Data to Test for Political Budget Cycles», Munich CESifo Working Papers, No. 3939.
Merola, R y J J Pérez (2013), «Fiscal forecast errors: governments versus independent agencies?», European Journal of Political Economy, 23, pp. 285-299.
Paredes, J, J J Pérez y G Pérez-Quirós (2015), «Fiscal targets. A guide to forecasters?», CEPR Discussion Paper 10553.
Pina, A y N Venes (2011), «The political economy of EDP fiscal forecasts: an empirical assessment», European Journal of Political Economy, 27, pp. 534-546.
von Hagen, J (2010), «Sticking to fiscal plans: the role of institutions», Public Choice, 144, pp. 487-503.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autor: Joan Paredes es economista de la División de Investigación de Política Monetaria del Banco Central Europeo. Javier J. Pérez es jefe de la Unidad de Políticas Fiscales del Departamento de Investigación del Banco de España. Gabriel Pérez-Quirós es jefe de la Unidad de Investigación Macroeconómica del Departamento de Investigación del Banco de España; y afiliado de investigación del CEPR.
Imagen: Retrato de Benjamin Franklin en un billete estadounidense de cien dólares, fotografiado en la casa de cambio Interbank Inc. en Tokio. REUTERS/Yuriko Nakao




