La inflación se mantuvo baja durante décadas en gran parte del mundo desarrollado antes de la COVID-19.
Un repunte de la demanda, algunos problemas de suministro y el encarecimiento vertiginoso de la energía han provocado un gran aumento de las tasas de inflación.
¿Se trata de un repunte pasajero o ha vuelto la inflación para quedarse, y qué se puede hacer?
Economista jefe de UBS, Paul Donovan habla con el pódcast Radio Davos.
A medida que el mundo sale de la COVID-19, las economías vuelven a cobrar impulso, pero también lo hace algo que muchas regiones del mundo apenas habían visto en décadas: la inflación.
Entonces, ¿qué es la inflación y por qué ha reaparecido de repente en todo el mundo?
Economista jefe de UBS, Paul Donovan, autor de La verdad sobre la inflación, habló con Radio Davos.

¿Qué es la inflación y deberíamos preocuparnos? Una entrevista con Paul Donovan
Robin Pomeroy: Todo el mundo habla de la inflación y usted incluso escribió un libro sobre el tema titulado La verdad sobre la inflación, que es precisamente lo que queremos abordar en esta entrevista: ¿Qué es la inflación? ¿Qué hay de cierto y qué de falso en torno a ella? ¿Por qué es la inflación un asunto tan importante para usted, como economista y como persona?
Tenemos la idea de que existe una única cifra de inflación que nos afecta a todos. Y eso sencillamente no es cierto.
Paul Donovan: Es importante porque creo que muy a menudo se malinterpreta. Tenemos la idea de que existe una única cifra de inflación que nos afecta a todos. Y eso sencillamente no es cierto. La inflación que experimentan las personas mayores tiende a ser más alta. La inflación que experimentan las personas con menores ingresos también tiende a ser más alta, debido a lo que compran. Las personas mayores compran atención sanitaria; quienes tienen menores ingresos compran alimentos, energía y vivienda en proporciones desmedidas. Y eso hace que su tasa de inflación sea más alta. Así que, en realidad, si quieres evitar la inflación, tienes que ser joven y rico.
Creo que los inversores también se confunden mucho con algunos aspectos de la inflación. Por ejemplo, la inflación de los precios al consumidor, que es la cifra que la mayoría observa, en realidad no es un buen indicador del poder de las empresas para fijar precios, porque estas no suelen vender a los consumidores: venden a otras empresas. Por eso, otra medida —la inflación de los precios al productor— nos da una mejor indicación de ese poder. Los costos están impulsados por la inflación salarial. Así que la idea de que existe una única estadística clara que nos dice todo lo que necesitamos saber sobre los cambios de precios sencillamente no es cierta. Para poder evaluar adecuadamente las consecuencias económicas de un aumento o una disminución de la inflación, tenemos que entender realmente los detalles de lo que está ocurriendo.
¿Creemos en la tasa de inflación?
Robin Pomeroy: A las personas, a veces nos cuesta aceptar la tasa de inflación oficial debido a ciertos sesgos que podemos tener. ¿Podría explicarlo un poco?
Paul Donovan: La gente nunca cree las estadísticas oficiales de inflación y tiende a pensar que la inflación es más alta de lo que realmente es. ¿Por qué? Bueno, hay dos conceptos de economía conductual que se conocen muy bien. El primero es la aversión a las pérdidas, que consiste en que estamos programados genéticamente para recordar y reaccionar más a las malas noticias que a las buenas. Huimos del tigre dientes de sable tres veces más rápido de lo que corremos hacia nuestra próxima comida. Por esa aversión a las pérdidas, que es una especie de rasgo conductual ancestral, la gente recuerda las subidas de precios y se olvida de las bajadas. Así, acabas con este sesgo: pasas por alto que el año pasado bajó el precio de tu televisor de pantalla plana y recuerdas que el precio de tu chocolatina Snickers ha subido a lo largo del último año.
Por la aversión a las pérdidas, que es un rasgo conductual ancestral, la gente recuerda las subidas de precios y se olvida de las bajadas.
Pero también existe un segundo rasgo conductual, el sesgo de frecuencia, que supone un problema importante. La gente recuerda el precio de lo que compra con frecuencia, es decir, alimentos y combustible. El resultado es una percepción muy distorsionada de lo que impulsa la inflación. Por ejemplo, si llego a mi oficina y veo que el precio de una chocolatina Snickers en la máquina expendedora ha pasado de 50 peniques a 60 peniques, sé que mis colegas vendrán a decirme todo el tiempo: «La inflación está fuera de control, tenemos una inflación del 20 %». Ahora bien, por mucho que se esfuercen, mis colegas solo pueden comer cierta cantidad de chocolatinas en un periodo de 24 horas: no representan una parte importante de su presupuesto total. Pero cada vez que van a la máquina expendedora, se les recuerda que el precio ha subido un 20 %, y eso se les queda grabado. Así que se da esta combinación: nos centramos en las compras frecuentes y tendemos a recordar las subidas de precios, no las bajadas. Eso puede darnos una visión muy distorsionada de lo que ocurre con los precios medios de la economía.
¿Qué está pasando ahora con la inflación?
Robin Pomeroy: Entonces, ¿qué está pasando ahora con la inflación en el mundo? Todo el mundo habla de un repunte de la inflación. Parece que en muchas partes del mundo la inflación no había superado un nivel que consideraríamos problemático, pero quizá ahora sí estemos en ese punto. ¿Podría decirnos si es cierto lo que digo, que ha habido este periodo histórico? ¿Y qué está pasando ahora?
¿Es esto realmente inflación? Ahí es donde los economistas empiezan a discrepar.
Paul Donovan: En las economías desarrolladas, en general, hemos tenido un periodo de 20-25 años con una inflación bastante baja. Ha habido algún repunte aislado, pero, por lo común, los precios han aumentado cada año en torno a un 1.5-3-3.5 % en un índice promedio. Y eso, por supuesto, está perfectamente bien.
Lo que vemos ahora son tasas de inflación bastante superiores a ese nivel. En Estados Unidos, la última cifra de la inflación general del IPC —la inflación de los precios al consumidor— es del 7 % interanual, una cifra muy alta. Ahora bien, ¿es esto realmente inflación? Ahí es donde los economistas empiezan a discrepar un poco. La inflación es un aumento general de los precios: muchos precios suben en gran medida y al mismo tiempo. Eso es importante porque, si suben muchos precios, significa que hay un desequilibrio en la economía en su conjunto que las autoridades deben abordar. Pero si uno o dos precios suben mucho y los demás se comportan más o menos normalmente, eso indica que hay un problema en uno o dos mercados, pero no en toda la economía. La inflación es algo más alta en la mayor parte de la economía, y hay una o dos subidas de precios verdaderamente extraordinarias. Este es un patrón que estamos viendo prácticamente en todo el mundo. La energía explica buena parte de las cifras generales. Los mercados de autos usados y nuevos también han sufrido algunas distorsiones debido a problemas de suministro durante el último año. Esto es lo que realmente está elevando la tasa de inflación general.
Inflación: las autoridades
Robin Pomeroy: En una conversación reciente en la Agenda de Davos, varios economistas de alto nivel y banqueros centrales hablaron sobre la inflación. Participaron la directora del FMI, el gobernador del Banco de Japón y la presidenta del Banco Central Europeo. Me gustaría ponerle un fragmento de Christine Lagarde, presidenta del Banco Central Europeo, en el que da su opinión sobre la situación actual de la inflación.
Christine Lagarde (en la Agenda de Davos 2022): Tenemos que preguntarnos: ¿de dónde viene [la inflación]? ¿Es probable que dure? Estamos tratando de determinar cuánto durará, porque eso será fundamental para diseñar la respuesta de política económica necesaria. ¿Y qué vemos detrás de las cifras? Bueno, vemos que los precios de la energía han subido un 50 %. No se trata solo de la recuperación; también hay factores geopolíticos que, por desgracia, son de vital importancia en este momento. También hay factores idiosincrásicos y factores relacionados con el clima. En cuanto al resto, si dejamos de lado algunos efectos de base que acabarán desapareciendo el próximo mes, vemos que gran parte de esta recuperación extraordinariamente fuerte ha superado a la oferta, que estaba limitada. Por eso todos hablamos de cuellos de botella, de la congestión en los puertos, de la falta de camioneros y demás. Entonces nos preguntamos: ¿nos acompañarán a largo plazo estos dos grandes factores? ¿Afectarán a esta cifra de inflación y harán que sea sostenida? ¿Y determinarán nuestra respuesta de política monetaria?
No estamos viendo una tendencia sostenida que llevaría a que la inflación se descontrolara. Al contrario, suponemos —y aquí también debemos ser humildes: hay mucha incertidumbre al respecto— que, por el momento, los precios de la energía se estabilizarán a lo largo de 2022, que también se estabilizarán a lo largo de 2022 esos cuellos de botella, esos puertos congestionados, la falta de conductores y todo lo demás, y que las cifras de inflación irán bajando gradualmente.
Robin Pomeroy: Christine Lagarde, presidenta del Banco Central Europeo, parece prudentemente optimista respecto a que la inflación empezará a volver a estar bajo control, porque los problemas que mencionó son transitorios. ¿Está de acuerdo con su pronóstico?
Paul Donovan: En términos generales, estoy de acuerdo con la presidenta Lagarde en que la inflación bajará, porque el aumento del precio del petróleo se está ralentizando, lo que significa que su contribución a la inflación también se reduce. Creo que otros factores también irán disminuyendo. La demanda, que ha sido extraordinaria, se normalizará a lo largo de este año.
Oímos mucho a las autoridades hablar de problemas y cuellos de botella en las cadenas de suministro. Esto es política, no economía. Si observamos lo que ha ocurrido con la oferta mundial, esta sencillamente se disparó el año pasado. La producción manufacturera mundial alcanzó un máximo histórico. El volumen del comercio mundial aumentó un 11 %, según las cifras de la Organización Mundial del Comercio. El volumen del tráfico marítimo por el canal de Suez alcanzó un máximo histórico; incluso con barcos navegando de lado, ¡el volumen del tráfico marítimo siguió alcanzando máximos históricos! Así que vimos que las cadenas de suministro funcionaron de maravilla durante todo 2021. La idea de que las cadenas de suministro se están desmoronando por todo el mundo es una completa tontería.
Hay que remontarse al final del racionamiento durante la guerra para encontrar un repunte tan fuerte de la demanda de bienes duraderos.
Pero el año pasado tuvimos un nivel de demanda sencillamente extraordinario. En Estados Unidos, la demanda de bienes duraderos registró el mayor aumento desde 1946. Hay que remontarse al final del racionamiento durante la guerra para encontrar un repunte tan fuerte de la demanda de bienes duraderos. ¿Y por qué ocurrió? Bueno, durante la pandemia la gente ahorró dinero y, una vez que se levantaron las restricciones por la COVID y pudo salir a gastar ese dinero, salió y lo gastó. Así que tuvimos un repunte de la demanda extraordinario, extraordinario, que superó los valientes esfuerzos de la oferta por satisfacerla. Esto creó cierto desequilibrio en la economía. La demanda es mucho más fuerte que la oferta, y eso ha hecho subir algunos precios de los bienes. Pero, por supuesto, ese repunte de la demanda no puede durar, y ya estamos empezando a ver cómo se desvanece en Estados Unidos y posiblemente también en el Reino Unido. Una vez que se gasten los ahorros, hay que volver a niveles normales de demanda. Y parece que nos dirigimos hacia allí. A medida que normalicemos la demanda, normalizaremos las tasas de inflación con cierto retraso, porque los precios tardan un poco en ajustarse. Pero me parece muy, muy probable que la inflación se normalice este año.
Robin Pomeroy: Entonces, todos deberíamos respirar hondo y dejarnos llevar por esta ola. Supongo que la pregunta sobre la inflación es: ¿se descontrolará? Voy a ponerles un breve fragmento de otra persona que participó en ese panel durante la semana de la Agenda de Davos. Se trata de Paulo Guedes, ministro de Economía de Brasil.
Paulo Guedes (en la Agenda de Davos 2022): No creo que la inflación sea transitoria en absoluto. Creo que estos choques adversos de la oferta se irán desvaneciendo gradualmente, pero ya no hay arbitraje que pueda aprovechar Occidente. Así que creo que los bancos centrales están dormidos al volante. Deberían estar alerta. Y creo que la inflación será un problema, un problema real, muy pronto para el mundo occidental.
Inflación: ¿qué provoca una espiral?
Robin Pomeroy: Ese era Paulo Guedes, ministro de Economía de Brasil, con la opinión contraria: decía que la situación se descontrolaría. ¿Qué factores de riesgo hacen que la inflación entre en una espiral ascendente? ¿Qué instrumentos de política económica están disponibles y podrían ser útiles esta vez, o no?
Los costos laborales representan cerca del 70 % de la inflación en una economía desarrollada.
Paul Donovan: La respuesta sencilla son los costos laborales. En una economía desarrollada, los costos laborales representan cerca del 70 % de la inflación. Todos nos fijamos en cosas como los precios de las materias primas. En realidad, estas no son tan importantes para la inflación: alrededor del 15 % se debe a las materias primas. El factor principal son los costos laborales. Y es importante reconocer que no estamos hablando de salarios. El salario es lo que uno se lleva a casa. Pero lo que le interesa a una empresa cuando fija sus precios es: «¿Cuánto tengo que gastar en total en mano de obra para producir una unidad de producto?». No basta con tener en cuenta el aumento de los salarios. También hay que considerar cuánto trabaja la gente, porque si trabaja más, debería cobrar más; es algo que les recuerdo continuamente a mis jefes. Si las personas trabajan más, producen más; pagarles más no necesariamente es inflacionario. El sector de la restauración en Estados Unidos es un buen ejemplo. Si miramos los datos de diciembre, las ventas de restaurantes en Estados Unidos fueron más de un 19 % superiores a las de enero de 2020. Pero ese aumento de las ventas se logró con un 2.3 % menos de personal. En esa situación, por supuesto, el personal trabaja más o, en algunos restaurantes, las computadoras lo han sustituido. Lo único que hace el empleado del restaurante es preparar la comida. Así que la automatización permite lograr una producción mayor con menos personas y, por tanto, pagarles un poco más. Los economistas analizan esto mediante algo llamado costos laborales unitarios. El problema es que estos datos se revisan muy, muy a menudo y, para ser sinceros, no son una estadística muy estable. Pero eso es lo que observamos. Si empezamos a ver que los salarios aumentan más rápido que la producción, eso podría resultar problemático, porque los costos salariales se trasladarían a precios más altos y los trabajadores podrían responder reclamando aumentos salariales.
Creo que es muy poco probable que ocurra. Pasó en la década de 1970, en un mundo muy, muy diferente. El presidente de Estados Unidos, Richard Nixon, fijaba personalmente los salarios y los precios: era un sistema de control estatal. El propio presidente Nixon fijó el precio de las hamburguesas en Estados Unidos desde el Despacho Oval. Algo extraordinario. Y el colapso de toda esa estructura de precios provocó un episodio inflacionario. La negociación salarial sindicalizada también aumentó la presión inflacionaria. Hoy no estamos ni cerca de aquello.
Inflación, salarios y productividad
Robin Pomeroy: Está hablando de la palabra «productividad», ¿verdad? Ese es el término que usan los economistas. Así que «está bien aumentar los salarios si aumenta la productividad». Me pregunto: puede que eso se aplique en un restaurante de hamburguesas, pero ¿qué pasa en muchos ámbitos donde es bastante difícil medir la producción? ¿Y los millones de personas que trabajan en escuelas y hospitales? ¿Cómo se mide la productividad de un profesor o de una enfermera? Una enfermera que se ha dejado la piel durante la pandemia —él o ella— merece un aumento salarial y tiene que hacer frente a estas presiones inflacionarias. Habrá presión para aumentar los salarios de millones de personas de todo el mundo, a menudo de personas con sueldos bajos y trabajos duros. Pero supongo que para ellas es muy difícil medir los aumentos de productividad, ¿no?
Paul Donovan: Así es. Hay maneras de intentar hacerlo, y hay que plantearse preguntas como: «¿Cuál es el valor de la atención sanitaria?» y «¿Cuál es el valor de la educación?». Es controvertido. Por ejemplo, el Reino Unido mide el valor de la educación según el número de estudiantes que reciben enseñanza, mientras que Francia lo mide según cuánto se paga a los profesores. Cada vez hay métodos más sofisticados para medir la producción, lo cual es útil y nos permite entender un poco mejor qué ocurre con la productividad y el valor de lo que produce la gente en la economía. Pero debemos reconocer que la pandemia ha acelerado muchos cambios estructurales y que los datos apenas consiguen seguirles el ritmo. El trabajo desde casa, por ejemplo, cambia la productividad y la eficiencia. También ha aumentado el trabajo por cuenta propia; tras la pandemia, hemos visto un aumento enorme de este tipo de empleo en muchas economías desarrolladas. Puede que los datos aún no lo reflejen, pero sigue siendo producción, productividad e ingresos. Así que todo se está volviendo mucho más complicado a medida que avanza esta transformación estructural de la economía.
Los instrumentos de política económica contra la inflación
Robin Pomeroy: Hablemos ahora un poco de las políticas. Hemos citado a los banqueros centrales, que se encargan de fijar los tipos de interés. ¿Podría volver a los conceptos básicos y decirnos qué observan las autoridades y qué pueden hacer, al menos en teoría, para controlar la inflación?
Hay un límite a lo que pueden hacer los banqueros centrales. Hay algunos precios ante los que tienen que decir: «¿Sabes qué? Aguanta 12 meses y esto dejará de ser un problema».
Paul Donovan: Tenemos la política fiscal y la política monetaria, y por lo general se atribuye la inflación a quienes diseñan la política monetaria. Eso no siempre resulta del todo práctico. Si observamos parte de la inflación actual, no hay nada que el presidente de la Reserva Federal, Powell pueda hacer para cambiar los precios mundiales del petróleo. No se dedica a vender autos usados. No puede hacer nada para cambiar el precio de un Honda Civic de 2001. Así que hay un límite a lo que pueden hacer los banqueros centrales. Ante algunos precios, tienen que decir: «¿Sabes qué? Aguanta 12 meses y esto dejará de ser un problema». Y eso es, en esencia, lo que tienen que hacer. Pero pueden influir en otros precios y, hasta cierto punto, en el crecimiento salarial de forma indirecta; también pueden influir en algunos precios cíclicos al modificar el costo del crédito en la economía. Al aumentar el costo del crédito —es decir, los tipos de interés—, limitan la capacidad de la gente para demandar bienes y, por tanto, equilibran la oferta y la demanda, lo que ayuda a reducir las presiones inflacionarias. Si suben los tipos de interés, también pueden incentivar a la gente a ahorrar en lugar de gastar. Pero tenemos que reconocer las limitaciones. Simplemente tenemos que dejar que pase este repunte de la demanda y luego ver dónde estamos. Y eso es lo que creo que está ocurriendo. Los bancos centrales saben que la inflación va a bajar este año porque los factores técnicos se desvanecerán. Por eso no buscan eliminar la inflación del sistema ni provocar una recesión. Lo que buscan es fijar los tipos de interés en un nivel que permita que el crecimiento vuelva a un patrón más normal una vez que se calme este repunte de la demanda. Es una política mucho menos agresiva que cuando se intenta hacer bajar la inflación. Los bancos centrales dicen: «Miren, la inflación está bajando y, una vez que baje, queremos mantenerla ahí». Es un enfoque un poco distinto.
Hiperinflación
Robin Pomeroy: Volvamos a la inflación como una especie de monstruo que algunas personas temen. Hay países que conservan en la memoria colectiva algo mucho peor: la hiperinflación. Sabemos que en Alemania, incluso entre quienes no tienen edad suficiente para recordarla, sigue existiendo una especie de memoria social de la hiperinflación. ¿Podría recordarnos qué es la hiperinflación, hasta qué punto puede llegar a ser grave la inflación y por qué deberíamos temerla tanto en esas circunstancias?
Durante un episodio de hiperinflación, la gente puede perderlo todo.
Paul Donovan: En realidad, no existe una definición formal de lo que es la hiperinflación. Diría que, cuando se habla de una tasa de inflación del 50 %, se está muy cerca de un escenario de hiperinflación. En esa situación, los precios cambian constantemente. Eso provoca perturbaciones sociales. Cambia la posición social de las personas. Cambia el valor relativo de los empleos, de las posiciones en la sociedad y de los ingresos. Normalmente, un episodio de hiperinflación implica una enorme transferencia de riqueza de los ahorradores a los prestatarios. Los prestatarios se benefician; los ahorradores salen perjudicados. Y eso es lo que la gente recuerda. De nuevo, se trata de la aversión a las pérdidas. Durante un episodio de hiperinflación, la gente puede perderlo todo: pierde su posición social, pierde sus ingresos. Por eso, los episodios de hiperinflación suelen recordarse durante varias generaciones. Alemania tuvo dos episodios de hiperinflación: en 1923 y, luego, inmediatamente después de la Segunda Guerra Mundial. Singapur es otra sociedad interesante donde existe un temor muy fuerte a la inflación, que no proviene de un episodio de hiperinflación en Singapur, sino de la hiperinflación de la China nacionalista después de la guerra. Después, muchos emigrantes de la China nacionalista se trasladaron a Singapur y llevaron consigo el recuerdo del poder sumamente destructivo de una tasa de inflación muy, muy elevada. Por eso, la hiperinflación suele suscitar una preocupación considerable.
Si un economista dirige un banco central, no habrá hiperinflación.
Para ser del todo sinceros, es algo que ocurre deliberadamente. Si un economista dirige un banco central, no habrá hiperinflación, porque esta se debe, en esencia, a imprimir demasiado dinero. En 1923, el Reichsbank estaba presidido por Havenstein en Alemania. No era economista, sino abogado, y respondió a la situación económica alemana limitándose a imprimir cada vez más dinero. En una ocasión célebre, pronunció un discurso en el que dijo: «No se preocupen, hemos encargado más imprentas. Podremos imprimir aún más dinero y todo saldrá bien. Así acabaremos con la inflación». No entendía en absoluto lo que estaba ocurriendo, hasta el punto de que, al final del episodio de hiperinflación, el banco central imprimía billetes por una sola cara; la otra era papel en blanco, porque no había tiempo suficiente para imprimir ambas caras antes de que el dinero se devaluara y perdiera todo su valor.
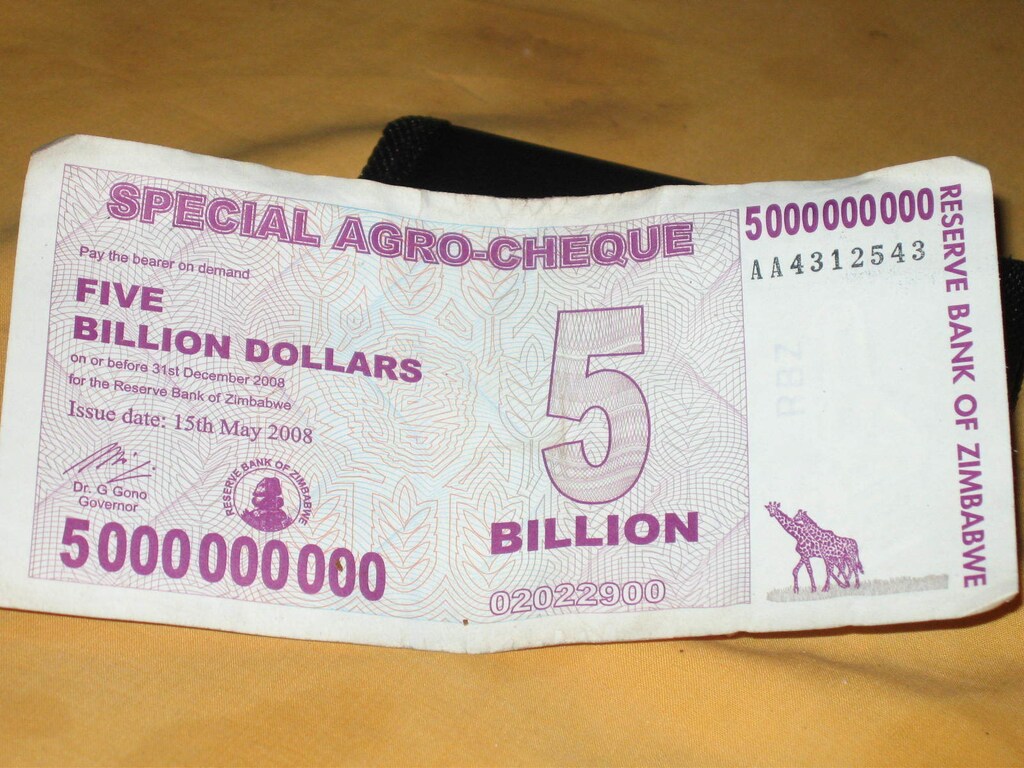
Lo hemos visto más recientemente en lugares como Zimbabue. El peor episodio de hiperinflación de la historia ocurrió en Checoslovaquia después de la Segunda Guerra Mundial. Así que hemos vivido todos estos episodios. Se deben a un incumplimiento total de las leyes de la economía. Si se respetan esas leyes, se mantiene cierto equilibrio entre la oferta y la demanda de dinero.
Robin Pomeroy: Quizá sea una nota tranquilizadora para terminar. Paul Donovan, muchas gracias por explicarnos la inflación. Vamos a seguirla de cerca. Gracias por acompañarnos en Radio Davos.
Paul Donovan: Muchas gracias por su tiempo.
Encuentre aquí todos nuestros pódcast aquí.
Suscríbase: Radio Davos; Conozca al líder; Club de lectura; Diálogos de la Agenda.
Únase al Club de pódcast del Foro Económico Mundial en Facebook.




