Este artículo se publica en colaboración con Washington Post.
Un libro electrónico que contiene los artículos y las presentaciones del congreso del foro de banca central del Banco Central Europeo celebrado en Sintra, Portugal, ya está disponible. El presidente del BCE, Mario Draghi, y sus colegas merecen un gran reconocimiento por organizar un foro tan abierto a cuestionamientos profundos de la ortodoxia de la banca central.
El volumen contiene un artículo de Olivier Blanchard, Eugenio Cerutti y mío sobre la histéresis, así como, por separado, algunas reflexiones mías que sostienen la necesidad de una nueva economía keynesiana, más keynesiana y menos nueva.
Aquí resumo estos dos artículos.
Efectos de histéresis
Blanchard, Cerutti y yo analizamos una muestra de más de 100 recesiones en países industrializados durante los últimos 50 años y examinamos su impacto en los niveles de producción a largo plazo, con el fin de entender lo que Blanchard y yo habíamos llamado anteriormente efectos de histéresis. Observamos que, en la gran mayoría de los casos, la producción nunca vuelve a las tendencias anteriores. De hecho, parece haber más casos en los que las recesiones reducen el crecimiento posterior de la producción que casos en los que esta vuelve a la tendencia. En otras palabras, la «súper histéresis», para usar el término de Larry Ball, es más frecuente que la «ausencia de histéresis».
Este hallazgo, por sí solo, no demuestra la importancia de los efectos de histéresis. Podría ocurrir que las recesiones se produzcan cuando caen las tasas de crecimiento subyacentes, pero que no tengan un impacto causal posterior. Para abordar esta cuestión, examinamos el impacto de las recesiones con distintos factores precedentes. Observamos que incluso las recesiones asociadas con políticas monetarias desinflacionarias o con el agotamiento del crédito tienen efectos sustanciales en la producción a largo plazo, lo que sugiere la presencia de efectos de histéresis.
En trabajos posteriores, Antonio Fatas y yo hemos estudiado el impacto de las sorpresas en la política fiscal sobre la producción a largo plazo y las previsiones de producción a largo plazo, utilizando una metodología pionera de Blanchard y Daniel Leigh. Dado que los efectos de la política fiscal operan principalmente a través de la demanda agregada, esto permite evitar la cuestión de la causalidad. Observamos que los cambios en la política fiscal tienen grandes efectos persistentes en los niveles de producción, lo que sugiere la importancia de la histéresis.
Me llamó la atención que, en una votación celebrada en la conferencia, cerca del 90 % de los participantes indicara que cree que existen efectos de histéresis significativos. Aunque queda mucho por hacer, creo que, por ahora, la presunción correcta es que los efectos de histéresis existen, pese a que están excluidos de los modelos estándar utilizados en casi todos los bancos centrales.
Hacia una nueva macroeconomía
En mis comentarios por separado en el volumen desarrollo una idea que he defendido sin mucho éxito durante mucho tiempo. La macroeconomía new keynesiana estándar prescinde, en esencia, de la mayor parte de lo que importa en macroeconomía. Esto es aún más cierto en el caso de los modelos de equilibrio general dinámico estocástico (DSGE), que son la herramienta de trabajo de los equipos de los bancos centrales y de gran parte de la investigación académica de orientación práctica.
¿Por qué? Los modelos new keynesianos implican que las políticas de estabilización no pueden afectar el nivel medio de producción a lo largo del tiempo y que el único efecto de la política puede recaer en la amplitud de las fluctuaciones económicas, no en el nivel de producción. Este supuesto es problemático en varios sentidos.
En primer lugar, si las políticas de estabilización no pueden afectar los niveles medios de empleo y producción a lo largo del tiempo, son mucho menos importantes que si pudieran hacerlo. Empezar el estudio de la estabilización con este supuesto elimina gran parte de la motivación para estudiar macroeconomía.
En segundo lugar, el supuesto roza lo absurdo. Es razonable pensar que una política mejor podría haber evitado la Gran Depresión o las enormes pérdidas de producción asociadas con la crisis financiera, sin haber reducido algún máximo anterior o posterior.
En tercer lugar, en contra de la opinión ahora generalizada de que la macroeconomía se entiende mejor estudiando las propiedades estocásticas de las series temporales estacionarias, los acontecimientos macroeconómicos más importantes son, en cierto sentido, únicos. Pensemos en la Gran Depresión, la Gran Recesión o la elevada inflación de los años setenta.
El problema siempre ha sido que es difícil superar algo si no se ofrece nada a cambio. Esto podría estar cambiando, ya que temas como la histéresis, el estancamiento secular y los equilibrios múltiples reciben cada vez más atención.
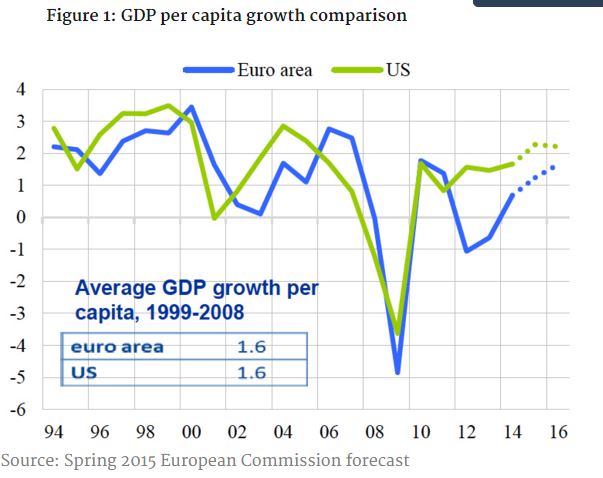
Y con razón. La producción de Estados Unidos se sitúa ahora alrededor de un 10 % por debajo de la tendencia estimada hasta 2007. Si se atribuye siquiera la mitad de esta cifra a los efectos de la recesión y se supone que este componente no se recuperará hasta 2030, el costo de la crisis financiera en Estados Unidos equivale aproximadamente a un año de producto interno bruto. Y la situación es peor en el resto del mundo industrializado.
Así como la macroeconomía se transformó en respuesta a la Gran Depresión de los años treinta y a la inflación de los años setenta, otros 40 años después debería volver a transformarse en respuesta al estancamiento del mundo industrializado.
Quizá podamos llamarla la Nueva Economía Keynesiana.
La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Lawrence H. Summers es profesor universitario Charles W. Eliot en Harvard.
Imagen: Un hombre pasa junto a edificios en un distrito financiero. REUTERS/Nicky Loh.