Los inversores podrían subsanar las carencias de infraestructuras críticas y ofrecer opciones para un futuro verde en los mercados emergentes.
Los gobiernos y los bancos centrales de algunos mercados emergentes siguen mostrando una sólida aplicación de políticas macroprudenciales.
Japón y Australia demuestran que es posible invertir en el extranjero sin ideología ni condiciones previas.
Mientras los inversores reflexionan sobre el impacto de la mayor crisis económica desde la Gran Depresión, los mercados emergentes (ME) se enfrentan a un brusco revés de fortuna. Algunas de las economías de mayor crecimiento del mundo se han visto prácticamente paralizadas, lastradas por los efectos de un shock exógeno de demanda, una emergencia de salud pública y una infraestructura incipiente para combatir la pandemia.
Mientras los bancos multilaterales de desarrollo y las instituciones financieras internacionales han actuado con rapidez para atender las carencias críticas de financiación, la pandemia de COVID-19 ha planteado graves desafíos al modelo de crecimiento de los ME y a los medios de vida de las personas de estos países. Dado que los gobiernos de los mercados emergentes y de las economías en desarrollo (EMDE) disponen de menos margen fiscal, pero tienen una necesidad constante de gasto en medidas de alivio y estímulo, es posible que las rebajas de calificación crediticia por parte de las agencias de calificación sean inevitables.
Sin embargo, incluso tras las rebajas, esta coyuntura de angustia inducida por la COVID podría abrir una oportunidad propicia para que los inversores y las empresas internacionales inviertan en infraestructuras de las EMDE. Así, estos inversores atenderían las carencias existentes y futuras en infraestructuras críticas y, idealmente, ofrecerían opciones para un futuro verde. También será fundamental que los gobiernos de los países EMDE alineen sus prioridades con los fondos de capital institucional.
A la luz de las circunstancias excepcionales de la COVID-19, a medida que los inversores consideran sus carteras, los comités de inversión (ICs) tendrán que abordar la asignación geopolítica de activos de forma creativa. A medida que se disipan las nubes y la confusión sobre cómo vivir en un panorama radicalmente alterado, es probable que surja una oportunidad significativa para que los inversores en infraestructuras desplieguen capital en las EMDE con un horizonte a largo plazo.
Con 13,7 billones de dólares en activos con rendimiento negativo en cartera, es probable que la búsqueda de rentabilidad y de valor a largo plazo resurja a medida que disminuyan las preocupaciones por los refugios seguros. Así, exploramos posibles mecanismos orientadores para que los inversores puedan navegar por el cambiante entorno macroeconómico y geopolítico de los ME, así como posibles recomendaciones de política para los funcionarios encargados de reconstruir sus países tras el virus.
Instantánea macroeconómica: la tormenta perfecta
Los mercados emergentes y las economías en desarrollo se han enfrentado a una tormenta perfecta tras la COVID-19. Cuando el virus llegó a China en enero de 2020, los mercados emergentes se enfrentaron a unas salidas de capital sin precedentes de inversores extranjeros, muy superiores a las registradas en crisis anteriores, como la crisis financiera de 2008 (GFC), el «taper tantrum» de 2013 (cuando los mercados emergentes experimentaron reversiones súbitas de capital y depreciación de sus divisas como consecuencia del anuncio de la Fed de que comenzaría a reducir gradualmente, o «taper», su programa de flexibilización cuantitativa) y la depreciación del renminbi en 2015. Ante las salidas inducidas por la COVID-19 y la depreciación de las monedas locales, los costes de financiación soberana han aumentado, lo que pone en tensión la capacidad de muchos gobiernos de las EMDE para seguir combatiendo la emergencia de salud pública, así como para reforzar sus economías en medio de la onda expansiva del shock de demanda.
Como consecuencia de las paradas económicas repentinas en todo el mundo y de los confinamientos en curso, la actividad comercial se ha desplomado. Los precios de las materias primas, normalmente un indicador clave del crecimiento económico de muchas EMDE, se han mantenido dolorosamente bajos, y el precio del crudo West Texas Intermediate se ha desplomado hasta un mínimo sin precedentes en territorio negativo. La demanda de turismo, otro motor clave del crecimiento económico y de la creación de empleo en muchas economías emergentes, como México, Filipinas y Tailandia, sigue gravemente restringida. De hecho, se prevé que las llegadas de turistas internacionales se desplomen alrededor de un 60 a 80 % en 2020. Las remesas, otra fuente clave de ingresos nacionales y de contribución al poder adquisitivo de los hogares en muchas EMDE, han disminuido, y esta caída abrupta es actualmente más acusada en América Latina.
Y, mientras muchas empresas se apresuran a asegurar financiación de los gobiernos y de los mercados de capitales, las sociedades no financieras de los ME siguen sufriendo un exceso de endeudamiento. Unos 31,2 billones de dólares figuran en los balances de las empresas no bancarias. A finales de 2019, se estima que 3,8 billones de dólares de esta deuda estaba denominada en dólares estadounidenses, lo que podría someter a los prestatarios a una presión indebida para atender su deuda ante la depreciación de las monedas locales. (Si se tienen en cuenta los préstamos en el extranjero y el uso de derivados de divisas, el importe total de la deuda denominada en dólares en los balances de las empresas de los ME podría ser mucho mayor). Si se analiza la deuda total repartida entre empresas, bancos y Estados soberanos, unos 7 billones de dólares en bonos y préstamos vencen en los ME hasta finales de 2021.
Lo positivo: medidas macroprudenciales reforzadas
Pese a esta conflagración de desafíos económicos, los gobiernos y los bancos centrales de algunas EMDE siguen mostrando una sólida aplicación de políticas macroprudenciales, es decir, trabajando para contener la inflación, reducir el déficit fiscal y mantener tipos de cambio flotantes. La inflación subyacente (excluidos los precios volátiles de alimentos y energía) se mantiene contenida en muchas EMDE, lo que subraya la capacidad de los bancos centrales y de las autoridades económicas para mantener regímenes exitosos de metas de inflación, tanto antes como durante la crisis del coronavirus. Entre los ejemplos destacados en este frente figuran Brasil, Colombia, Vietnam y Filipinas.
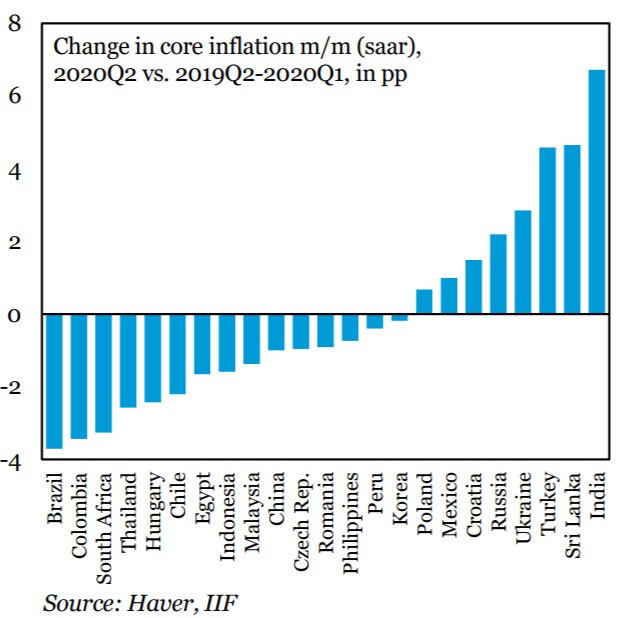
Además, a finales de 2019, como resultado de esfuerzos concertados para reducir sus déficits fiscales, Colombia registró el primer superávit primario fiscal en casi una década, y Brasil registró su menor déficit fiscal anual desde 2014. Como consecuencia de los confinamientos y las recesiones, las importaciones también se han visto limitadas; en consecuencia, varios países presentan superávits en cuenta corriente. Cabe destacar que el déficit comercial de Brasil se ha reducido en la mayor cuantía desde 2007. Y, aunque las monedas de los ME se vieron muy castigadas al inicio de la COVID-19, la depreciación frente al dólar estadounidense se ha estabilizado en gran medida, y algunas monedas se encuentran considerablemente infravaloradas al momento de redactar este texto.
En conjunto, los bancos centrales de los ME han podido intervenir y ayudar a proporcionar apoyo de liquidez a los hogares y las empresas gravemente afectados por la crisis. En muchos casos, los bancos centrales han utilizado la arquitectura y las herramientas establecidas durante la crisis financiera mundial para contribuir a garantizar la estabilidad de precios, la liquidez suficiente y el correcto funcionamiento de los mercados financieros. Un banco central de un ME ha llegado incluso a emprender el experimento de política de financiación monetaria; es decir, monetizar la deuda pública comprando bonos directamente al gobierno, en lugar de hacerlo en el mercado secundario.
Mientras los inversores extranjeros asimilan estos movimientos, conviene señalar que, al momento de redactar este texto, los gobiernos y los bancos centrales, actuando de forma concertada con el sector financiero y con los bancos centrales de las economías avanzadas, han logrado hasta ahora evitar una crisis financiera, a pesar de la aparición de una emergencia sanitaria mundial y de la peor desaceleración económica en tiempos de paz desde la Gran Depresión. Mientras muchas EMDE se suman a la lucha contra la COVID-19 y sus secuelas, haciéndose eco de las acciones y los compromisos de los funcionarios de las economías avanzadas para “hacer lo que sea necesario” — las EMDE sí disponen de menos margen de maniobra fiscal que los mercados desarrollados.
Hasta la fecha, la respuesta fiscal a la COVID-19 en los ME solo ha alcanzado una quinta parte de la de las economías avanzadas. En cambio, países como Estados Unidos pueden aprovechar un mayor espacio fiscal por ser la moneda de reserva mundial. Además, algunos bonos de la eurozona (como el bund alemán a diez años) también se consideran un refugio seguro para algunos inversores institucionales.
En medio del aumento de la deuda soberana y del espacio fiscal limitado, las rebajas de calificación crediticia en los ME han comenzado a extenderse, lo que plantea un desafío a la forma en que los comités de inversión abordan tradicionalmente la asignación geográfica de activos. Tras una rebaja, es importante que los inversores den un paso atrás y se planteen las siguientes preguntas:
¿Qué países demostraron un compromiso firme con la aplicación de medidas macroprudenciales antes del brote de la COVID-19?
¿Qué países cuentan con un mercado interno sólido que les permite resistir, en cierta medida, ante un shock exógeno?
¿Qué países han presumido de una productividad sólida de su fuerza laboral, con un compromiso de impulsar la competencia en sectores de demanda a largo plazo en el panorama de recuperación posterior a la COVID?
Incluso si un país recibe una rebaja como resultado de sus mayores esfuerzos fiscales desplegados para contribuir a combatir la COVID-19 y hacer frente al shock exógeno de la pandemia, es importante reconocer que, en algunos países, estos esfuerzos suponen una expansión del gasto en circunstancias excepcionales, y no un abandono del compromiso general con las medidas macroprudenciales.
Leer entre líneas: geopolítica y despliegue de capital a largo plazo en infraestructuras
Aunque podríamos reconocer que hay algunos países que cumplen los requisitos en cuanto a su planificación y política económicas, para los inversores que miran a las EMDE, la geopolítica puede con frecuencia nublar el panorama de la inversión. Para el sector privado, y en concreto para inversores y directivos, la geopolítica se relaciona con la infraestructura de tres maneras clave:
1) Asignación geopolítica de activos, a nivel de cartera
País por país, ¿qué países presentan las relaciones riesgo-rentabilidad más sólidas? En este caso, es importante que los inversores distingan entre el riesgo absoluto y el riesgo percibido. Por ejemplo, un inversor institucional con poco apetito por el riesgo podría considerar que invertir en aeropuertos de París es una inversión de bajo riesgo geopolítico, frente a destinar capital a aeropuertos de Vietnam, que podrían percibirse como de mayor riesgo. Sin embargo, a la luz del auge del populismo en las economías avanzadas y de los riesgos de posibles nacionalizaciones, algunos países o regiones percibidos como menos arriesgados desde el punto de vista geopolítico podrían albergar, de hecho, un mayor riesgo absoluto.
2) Gestión del riesgo geopolítico, a nivel de gestión de activos
Al operar activos sobre el terreno, los inversores en infraestructuras se enfrentan con frecuencia a la gestión eficaz del riesgo geopolítico a nivel de activo. Entre las cuestiones que podrían requerir atención figuran las siguientes: ¿cómo podría cualquier incumplimiento (pequeño o grave) de la seguridad de un proyecto generar un cambio de percepción en el país anfitrión, convirtiendo potencialmente al inversor en blanco de la ira política local? ¿Cómo podrían afectar los cambios en el entorno regulatorio a las inversiones, y cómo podrían los inversores anticipar posibles cambios en dicho entorno? ¿Cómo podrían los inversores afrontar de la mejor manera posiciones potencialmente contradictorias entre las autoridades federales, provinciales y municipales? Reconociendo que los impuestos pueden convertirse en una herramienta en medio de un aumento de las tensiones geopolíticas, ¿cómo podrían los inversores anticipar posibles cambios fiscales que puedan perjudicar su posición, tanto en términos de beneficios como de facilidad de operación?
3) La intersección entre geopolítica y economía
La inversión en infraestructuras tiene el poder de impulsar un circuito de retroalimentación positiva dentro de una economía. Al generar crecimiento económico y empleo, tanto directos como indirectos, y mejorar los medios de vida y la calidad de vida, las inversiones en infraestructuras nuevas (greenfield) pueden sentar las bases para generar crecimiento económico a través de la agricultura, la manufactura y las actividades de servicios. Las inversiones en infraestructuras existentes (brownfield), incluidas las mejoras de activos ya en funcionamiento, tienen el potencial de mejorar notablemente la calidad de vida en una zona determinada, así como de aumentar la eficiencia (por ejemplo, la mejora de una autopista de peaje puede aliviar el tráfico y la congestión). Al actuar como base y como efecto multiplicador del crecimiento económico y de la calidad de vida, las inversiones en infraestructuras pueden, con el tiempo, reducir potencialmente el riesgo geopolítico al contribuir a los medios de vida y generar oportunidades económicas.
Para determinar qué países de las EMDE podrían resultar atractivos para la inversión, conviene que los inversores identifiquen qué gobiernos muestran una fuerte capacidad para llevar a término las reformas de política. Para atraer a los votantes o, posiblemente, a los inversores extranjeros, los líderes políticos pueden prometer numerosas políticas favorables al crecimiento o a las empresas. Prometer, desde luego, no basta. La pregunta para los inversores es: ¿qué países han demostrado la capacidad de ratificar e implementar tales cambios?
Por ejemplo, el Congreso brasileño ratificó la histórica reforma de las pensiones del país en octubre de 2019. Aunque se trataba de una prioridad política de la administración presidencial actual y de la anterior, el órgano legislativo del país llevó la reforma a término. En el caso de la India, mientras muchos directivos e inversores se quejaban de la opacidad del complejo sistema fiscal del país, la implementación del impuesto sobre bienes y servicios (GST) simplificó notablemente la tributación. A veces, políticas como el GST pueden provocar un dolor a corto plazo para obtener un beneficio a largo plazo.
Para los inversores, conviene identificar las señales de los gobiernos que puedan albergar esta visión a largo plazo y la capacidad de llevarla a la práctica. En parte, esto depende de la solidez de las instituciones existentes, así como de la capacidad de reformarlas cuando sea necesario. Cabe destacar que, en el caso de Brasil, aunque algunos inversores se han visto disuadidos por las investigaciones Lava Jato en curso, esto demuestra la solidez de la institución judicial.
Cabe señalar que no son necesariamente solo las democracias las que demuestran capacidad para llevar a término reformas de política orientadas a las empresas y al crecimiento, así como la capacidad de reformar las instituciones de forma constructiva. Vietnam es un ejemplo clave en este sentido, donde los inversores extranjeros e institucionales siguen respondiendo positivamente a las reformas de mercado en curso del gobierno, destinando miles de millones de dólares al país. Una vez más, considerado junto con la evaluación de qué gobiernos podrían albergar un compromiso con las medidas macroprudenciales, una capacidad probada para llevar a término reformas de política también puede ser una señal que los comités de inversión deben identificar ante una posible rebaja.
A nivel sectorial: reconstruir de forma verde
En la iniciativa Gran Reinicio del Foro Económico Mundial, a medida que muchos gobiernos trazan políticas para reconstruir de forma constructiva sus países tras la COVID-19, se pone un claro énfasis en subsanar las carencias críticas en infraestructuras blandas, lo que puede ayudar a los países a resistir una crisis sanitaria o una parada súbita de la actividad económica. Esto incluye hospitales e instituciones de salud pública, conectividad de banda ancha, plataformas educativas para seguir impartiendo clases en un aula virtual, y el apoyo a la seguridad alimentaria sostenible, el acceso a agua potable y el equipo de protección personal (EPP).
Por supuesto, estas inversiones no se limitan a las EMDE. Las economías avanzadas, como Estados Unidos y Francia, han trabajado para subsanar algunas de estas carencias en infraestructuras críticas tras la pandemia. En consecuencia, estos tipos de infraestructuras blandas, más que las infraestructuras duras de puertos, carreteras, aeropuertos y puentes, es probable que sean prioridades políticas inmediatas para algunas EMDE a la hora de atraer inversión extranjera. Los servicios públicos y la energía también es probable que ocupen un lugar destacado en la lista, en la medida en que la energía sustenta esta infraestructura más blanda.
Al considerar la vitalidad económica tras la COVID-19 y hacerlo de una manera que dé forma a un futuro más sostenible y resiliente, los gobiernos de todo el mundo han presentado lo verde y lo digital como prioridades políticas clave. Sin embargo, para atraer inversión extranjera, las EMDE necesitarán tanto instituciones sólidas como capacidad de reforma institucional, lo que posiblemente fomentaría la confianza de los gestores de fondos en que estos recursos podrían desplegarse de forma eficaz.
Los índices de criterios ambientales, sociales y de gobernanza (ASG) han superado a los referentes tradicionales durante la pandemia actual y es probable que atraigan más fondos en el futuro. No obstante, es fundamental que los inversores ASG identifiquen jurisdicciones con taxonomías verdes claras y políticas gubernamentales diseñadas para fomentar la innovación y la creación de mercados.
La acción gubernamental, por sí sola, no puede hacer el trabajo: el sector privado tendrá que ser el núcleo de la acción climática. Esto debe requerir un nuevo enfoque en la facilidad para hacer negocios, la certidumbre de las políticas y un marco regulatorio que dé prioridad a los sectores verdes. Sin duda, para muchas empresas que afrontan costes fijos elevados y ventas negativas, así como una incertidumbre aumentada sobre el futuro, la pandemia del coronavirus ha limitado la capacidad de algunas corporaciones para cumplir compromisos previos de consumo de energía verde.
Una cuestión crítica a abordar en la era posterior a la pandemia será la creación de nuevos centros de crecimiento y la adaptación de los modelos de crecimiento. En las EMDE, las ciudades han sido el núcleo de la actividad económica y han logrado sacar de la pobreza a millones de personas. Sin embargo, como muestran la pandemia actual o las recientes oleadas de desastres naturales, un solo shock puede arriesgar deshacer el trabajo de años y potencialmente empujar de nuevo a millones de personas a la pobreza. Los centros urbanos de alta densidad también pueden ejercer presión sobre el medio ambiente y los recursos naturales. A medida que aumentan los riesgos del cambio climático, los modelos de crecimiento de los mercados emergentes deberían dar prioridad a la resiliencia y a la calidad de vida, junto con la eficiencia y los beneficios. Esto puede incluir el desarrollo rápido de ciudades inteligentes, algo que Singapur ha hecho notablemente bien.
Además, aunque partes de las cadenas de valor globales podrían relocalizarse en el país tras la COVID-19, surge una oportunidad potencialmente significativa para que los inversores internacionales desplieguen capital en la localización de las cadenas de suministro. Una cadena de suministro nacional bien desarrollada puede requerir una mejor conectividad, tanto física como digital. Las plataformas digitales y el intercambio de conocimientos probablemente se integrarán como nodos de la cadena de valor. Se necesitarán hábitats autónomos más pequeños para los trabajadores, y es probable que se requieran soluciones sostenibles para la vivienda, la movilidad y los servicios públicos, así como para la gestión de los recursos naturales.
Las inversiones en energía limpia deberían ser indispensables para sustentar tanto el crecimiento económico antiguo como el nuevo: es decir, la actividad industrial y la conectividad digital. Por último, estos países necesitarán desarrollar el capital humano necesario para realizar trabajos que probablemente dependerán de tecnologías cada vez más complejas. Catalizar la inversión en infraestructuras tras la COVID podría proporcionar empleos muy necesarios, y también podría sembrar las semillas de las competencias futuras para responder a los cambiantes patrones de demanda en la nueva economía.
Conclusión: hacerlo bien
En la era anterior a la COVID, una economía avanzada de la región Asia-Pacífico ha logrado invertir con habilidad en infraestructuras de países en desarrollo a largo plazo: Japón. De hecho, Japón tiene una larga historia de intercambio de ayuda oficial al desarrollo por recursos que alimenten su crecimiento manufacturero. En años posteriores, se ha convertido en exportador de lo que el primer ministro Shinzo Abe denomina «inversión en infraestructuras de calidad».
Los países receptores, como la India, han afirmado la alta calidad de tales inversiones, incluidos los trenes de alta velocidad y las estaciones de metro, y el gobierno japonés también ha dado prioridad a facilitar intercambios de conocimientos para fomentar y desarrollar el capital humano. De forma decisiva, la inversión japonesa en infraestructuras no depende necesariamente de si un país se clasifica como democracia, lo que sugiere que tanto los beneficios lucrativos como la estabilidad económica y financiera pueden no proceder únicamente de Estados que se declaran democráticos.
Cabe señalar que Japón ha sido criticado por su uso del carbón en el país y por el desarrollo de centrales de carbón en el extranjero. De hecho, incluso a la luz de los compromisos asumidos por varios gobiernos asiáticos (en particular, Corea del Sur) de «reconstruir de forma verde», Japón ha destinado solo una cantidad simbólica de su paquete de alivio frente a la COVID de 2,1 billones de dólares a la transición hacia la energía verde. No obstante, a medida que el alivio da paso al estímulo y la economía mundial avanza lentamente hacia la recuperación en un mundo posterior a la pandemia, Japón tiene el potencial de aportar un componente medioambiental a sus inversiones en infraestructuras de calidad. De hecho, el ministro de Medio Ambiente, Shinjiro Koizumi, recientemente anunció una mayor regulación para la construcción de centrales eléctricas de carbón en el extranjero, una medida acorde con la iniciativa de la comunidad empresarial japonesa para ayudar a reducir las emisiones de carbono.
De forma similar, Australia ha declarado su intención de convertirse en una «superpotencia de exportación de energía renovable», con el compromiso de exportar energía solar a Singapur mediante cables y el uso de la batería más grande del mundo. Como país rico en recursos conocido por exportar carbón y gas natural a todo el mundo, Australia tiene el potencial de aprovechar sus relaciones pasadas y su saber hacer para contribuir a impulsar la transición energética dentro de los mercados emergentes y de las economías avanzadas por igual.
En un mundo de visiones en competencia dentro de la política exterior, tanto Japón como Australia demuestran que es posible invertir en el extranjero sin ideología ni condiciones previas, lo que constituye un enfoque directo y probablemente necesario para ayudar a cubrir las carencias de infraestructuras en todo el mundo.
Por último, aunque los inversores en infraestructura pueden aspirar a obtener beneficios en las EMDE a largo plazo, se recomienda que los gobiernos de estos países expliquen a sus electorados la importancia de atraer capital extranjero. Para ello se necesitan datos claros, así como versatilidad a la hora de comunicar estos datos y su relato a distintos grupos de interés, ya sean gobiernos provinciales o municipales, ciudadanos o empresas locales. Este relato debe mantenerse a lo largo de toda la vida de dichas inversiones e, incluso, potencialmente después de su finalización.
Los bancos de desarrollo de los países receptores pueden contribuir a garantizar esa continuidad frente a los cambios de gobierno a nivel federal. También merece la pena estudiar las formas en que algunos bancos de desarrollo pueden convertirse en entidades independientes, en lugar de organizarse mediante nombramientos políticos. Esto podría aportar un lastre muy necesario para el capital de reserva que espera entre bastidores, así como para el capital institucional con una exposición incipiente a la infraestructura en mercados emergentes.