Seis años después de la crisis financiera mundial, Europa sigue lastrada por elevados niveles de deuda corporativa y millones de préstamos morosos. Las pequeñas y medianas empresas (pymes) soportan una carga desproporcionadamente pesada. Sus tasas de préstamos morosos son, en promedio, más del doble que las de sus homólogas corporativas de mayor tamaño. Esto es preocupante. Las pymes son el sustento de la economía europea: representan el 99 % de todas las empresas y emplean a casi dos de cada tres trabajadores de Europa. Dada la importancia de las empresas más pequeñas para la economía, abordar sus préstamos problemáticos podría sentar las bases de una recuperación económica más sólida y sostenible.
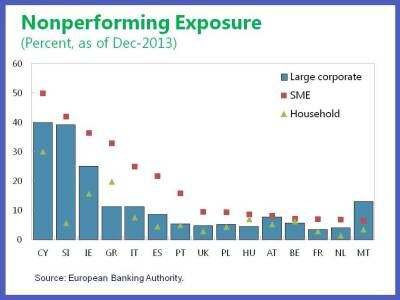
Pequeñas empresas, grandes obstáculos
En Europa, se define a las pymes como empresas con menos de 250 empleados y ventas anuales inferiores a 50 millones de euros. Por desgracia, su pequeño tamaño suele dificultarles la resolución de sus préstamos en dificultades. Los elevados volúmenes de préstamos, los limitados datos financieros sobre las pymes y la concentración del talento en unas pocas personas clave (directivos, accionistas y empleados) constituyen obstáculos importantes.
En general, las empresas más pequeñas tienen más probabilidades de sufrir falta de experiencia en reestructuración, regímenes de insolvencia costosos o complejos y mayores costos de financiación en dificultades. Las estrictas leyes de insolvencia suelen desalentar el espíritu emprendedor al negar a los propietarios de empresas fallidas la oportunidad de empezar de nuevo. Además de estas dificultades particulares, las pequeñas empresas comparten los mismos desafíos que las grandes corporaciones en el entorno actual: bancos con escasez de liquidez, sistemas de insolvencia débiles e instrumentos jurídicos de ejecución inadecuados.
Hay ayuda en camino
Los gobiernos europeos han adoptado medidas, en particular para reformar los regímenes de insolvencia, por ejemplo mediante acuerdos extrajudiciales de reestructuración. Algunos países —como Chipre, Grecia e Irlanda— han reforzado la supervisión de la gestión de préstamos problemáticos en los bancos. Se espera que el nuevo Mecanismo Único de Supervisión, dirigido por el Banco Central Europeo, armonice la supervisión de la gestión de préstamos morosos en toda la zona del euro.
Los gobiernos han creado incentivos fiscales y otros incentivos económicos para que las pequeñas y medianas empresas reestructuren su deuda, así como para facilitarles el acceso a la financiación. La Comisión Europea también está prestando apoyo: ha creado programas específicos para las pymes y ha dado los primeros pasos para ofrecer orientación legislativa a los países miembros.
Pese a estos esfuerzos, el ritmo de resolución de los préstamos problemáticos de las pequeñas empresas sigue siendo demasiado lento. Los gobiernos y los bancos deben hacer más. Recientemente, el personal del FMI publicó un documento, que reúne experiencias e intenta ofrecer algunas soluciones prácticas de política económica.
Es hora de actuar más
Los gobiernos deben diseñar una estrategia integral y coordinada que ofrezca apoyo tanto macroeconómico como microeconómico, incluso mediante reformas de insolvencia y una supervisión bancaria reforzada. Deberían considerar la introducción de procedimientos de insolvencia más sencillos y rentables para las pequeñas empresas. El tiempo es dinero. Mientras los acreedores deliberan, el valor de una empresa disminuye. Es como discutir cómo repartirse un helado que se está derritiendo.
La experiencia internacional ha demostrado que los acuerdos extrajudiciales de reestructuración «reforzados», incluidos algunos elementos judiciales o la mediación, son esenciales para reestructurar la deuda con mayor rapidez y a menor costo. En combinación con otras reformas, esto podría dar a los emprendedores de empresas fallidas la oportunidad de liberarse de una deuda insostenible y empezar de nuevo, con las salvaguardias razonables correspondientes.
Como en la mayoría de los casos los bancos son los principales acreedores, una supervisión bancaria más estricta ofrecería a los bancos mayores incentivos para abordar sus préstamos problemáticos, por ejemplo, saliendo rápidamente de empresas no viables y ayudando a reestructurar las empresas viables que atraviesan dificultades.
Los emprendedores y las pequeñas empresas de Europa podrían ser la columna vertebral de la recuperación europea, pero actualmente demasiados están paralizados por préstamos problemáticos. Resolver esta situación liberaría recursos valiosos para ayudar a prosperar a las pymes sanas y a crear otras nuevas. Es hora de volver a hacer que lo pequeño sea hermoso.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con Agenda, suscríbase a nuestro boletín semanal.
Autor: Yan Liu es asesor jurídico general adjunto en el Departamento Jurídico del Fondo Monetario Internacional y dirige el Grupo de Integridad Financiera. Kenneth Kang es director adjunto en el Departamento de Europa del Fondo Monetario Internacional y dirige la división de Economías Avanzadas. Dermot Monaghan es experto en el sector financiero en el Departamento de Mercados Monetarios y de Capital del Fondo Monetario Internacional. Wolfgang Bergthaler es asesor jurídico sénior en el Departamento Jurídico del Fondo Monetario Internacional.
Imagen: Una ilustración muestra una moneda de un euro sobre una pantalla plana que presenta tipos de cambio en Roma. REUTERS/Stefano Rellandini




