La crisis financiera de 2007-2009 alteró profundamente la concepción de la regulación y la supervisión de las instituciones financieras. La regulación y supervisión microprudenciales —dirigidas a cada institución individual— no evitaron la crisis, sino que contribuyeron a ella o, al menos, la agravaron (Hellwig 2009). Por ello, existe ahora un amplio consenso en que la supervisión debe incluir una perspectiva macroprudencial centrada en la estabilidad del sistema financiero en su conjunto, en lugar de en instituciones individuales.
Con este fin, en la UE se ha creado un gran número de nuevas instituciones e instrumentos regulatorios. Esto ha dado lugar a una compleja red de estructuras de supervisión macroprudencial y a un amplio conjunto de nuevas herramientas, lo que ha generado grandes expectativas respecto de la eficacia del nuevo enfoque. Esta columna presenta y evalúa críticamente el marco macroprudencial recién creado en la eurozona, con especial atención a Alemania. Proponemos las siguientes recomendaciones principales:
En la eurozona, la supervisión macroprudencial debería estar integrada (abarcar todos los sectores del sistema financiero), organizada de forma federal y situada fuera del BCE. Además, debería combinarse con la supervisión microprudencial.
A nivel nacional, la influencia de la política debería limitarse estrictamente.
Para evitar respuestas tardías, debería reforzarse el compromiso avanzando gradualmente hacia un enfoque más basado en reglas.
Dada la eficacia incierta y limitada de las herramientas macroprudenciales, la supervisión macroprudencial debería apoyarse en instrumentos sólidos y evitar ajustes excesivamente minuciosos.
Por último, no se debería sobrecargar la política macroprudencial, y los bancos centrales deberían estar preparados para hacer frente a las amenazas emergentes para la estabilidad financiera, especialmente cuando la política monetaria genere riesgos adicionales.
Debilidades de las estructuras de supervisión actuales
La supervisión macroprudencial recién creada en la UE parece bastante compleja debido a la participación de numerosos actores, tanto nuevos como ya existentes (véase la Figura 1). Esto se debe a que parte de la arquitectura europea de supervisión macroprudencial a nivel de la UE se estableció justo después de la crisis financiera, mientras que la arquitectura macroprudencial de la eurozona se reformó considerablemente con la creación de la Unión Bancaria.
Figura 1. Actores de la política macroprudencial en Alemania
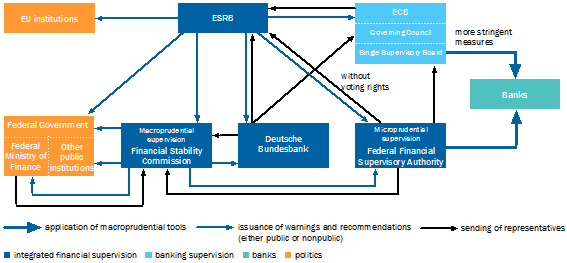
A nivel de la UE, la Junta Europea de Riesgo Sistémico (JERS) está en funcionamiento desde 2011 como supervisor financiero integrado para la supervisión macroprudencial. El objetivo de la JERS es identificar riesgos sistémicos y proponer medidas para eliminarlos, mediante advertencias y recomendaciones sujetas a un mecanismo de «cumplir o explicar».
Sin embargo, es poco probable que la JERS pueda cumplir su amplio mandato, sobre todo en lo relativo a hacer frente a amenazas agudas para la estabilidad financiera. El órgano decisorio es demasiado grande y cuenta con demasiados representantes de intereses diversos como para reaccionar con rapidez y de forma focalizada ante los riesgos sistémicos. Además, los instrumentos de la JERS son demasiado débiles para ejecutar eficazmente medidas correctivas ante una amenaza aguda.
En la eurozona, el BCE tiene facultades macroprudenciales considerablemente más amplias, aunque limitadas al sistema bancario. Estas facultades se aplican no solo a las entidades financieras significativas supervisadas directamente por el Mecanismo Único de Supervisión (MUS), sino también a todas las demás entidades de los países participantes en el MUS. El artículo 5 del Reglamento del MUS establece facultades de intervención asimétricas. El BCE puede —previa consulta con las autoridades nacionales de supervisión— endurecer las medidas macroprudenciales, pero no flexibilizarlas. Solo puede utilizar las herramientas macroprudenciales especificadas en el paquete CRD IV.
Es deseable asignar fuertes facultades asimétricas de intervención a una institución central. Por una parte, la regulación central puede ser óptima cuando existen importantes efectos indirectos (Sinn 2001). Esto constituye un sólido argumento a favor de una autoridad supranacional, que también sería menos propensa a la influencia política nacional directa. Por otra parte, los errores cometidos en la supervisión macroprudencial a nivel supranacional pueden generar costes considerablemente mayores para la UE que los errores de supervisión nacionales (Besley y Coate 2003). En consecuencia, la autoridad nacional debería ser la principal responsable de la estabilidad financiera nacional, ya que el propio país asumiría la mayor parte de los costes económicos reales. Por tanto, la estructura federal aplicada, que sigue el principio de subsidiariedad, parece adecuada en el contexto de la UE. En una línea similar, Acharya y Calomiris (2014) propusieron un «marco de dos niveles» en una reciente contribución a VoxEU.
Un problema fundamental de la nueva supervisión creada a nivel de la UE es la considerable concentración de poder en el BCE y los consiguientes conflictos de intereses entre la supervisión y la política monetaria, que pueden ser incluso más importantes que en el caso de la supervisión microprudencial. Además, con la JERS y el BCE hay dos instituciones a nivel europeo y de la eurozona, respectivamente, con un mandato de supervisión macroprudencial supranacional, aunque solo la JERS se ha establecido como supervisor financiero integrado. A medio plazo, parece aconsejable evitar esta duplicación. Por último, a medida que se difuminan cada vez más las fronteras entre las distintas áreas del sistema financiero —bancos, compañías de seguros y mercados—, existe un sólido argumento a favor de establecer un supervisor financiero integrado.
Además, se crearon nuevos actores a nivel nacional. En Alemania, se creó el Comité de Estabilidad Financiera (Ausschuss für Finanzstabilität, AFS). Lo preside el Ministerio Federal de Finanzas (BMF) y está integrado por tres miembros de cada uno de los siguientes organismos: BMF, Deutsche Bundesbank y BaFin, así como por un miembro sin derecho a voto que representa a la Agencia Federal para la Estabilización de los Mercados Financieros. El AFS se encarga de debatir asuntos pertinentes para la estabilidad financiera y promover la colaboración entre las instituciones representadas en el comité. Puede emitir advertencias y recomendaciones dirigidas a instituciones públicas de Alemania (pero no de la UE), sujetas —al igual que las de la JERS— a un mecanismo de «cumplir o explicar». El AFS no es responsable de utilizar herramientas macroprudenciales; esa responsabilidad recae principalmente en la autoridad nacional de supervisión, BaFin, y —debido a sus facultades asimétricas de intervención— en el BCE. Por tanto, la estructura actual cumple el requisito de combinar la supervisión microprudencial y macroprudencial.
En Alemania, la principal crítica se refiere a la fuerte influencia de la política. Pueden surgir conflictos de intereses en el AFS si se emiten advertencias y recomendaciones que tendrían un efecto positivo en la estabilidad financiera, pero negativo en la economía (y, por tanto, en las posibilidades de reelección de los partidos en el poder). Estos conflictos de intereses podrían reducir la eficacia del AFS, especialmente porque BaFin está bajo la supervisión del Ministerio Federal de Finanzas y difícilmente se opondría a este.
Instrumentos
Los nuevos supervisores macroprudenciales recibieron un amplio conjunto de herramientas. Como parte de Basilea III, se introdujo una serie de instrumentos regulatorios para el sector bancario, que desempeña un papel pionero. Se diseñaron nuevos instrumentos de capital para limitar el crecimiento del crédito y el apalancamiento y, de ese modo, mitigar la prociclicidad del sector financiero. Por lo general, se centrarán en la proporción entre el capital ordinario de nivel 1 y los activos ponderados por riesgo. El colchón de capital anticíclico, que varía con el tiempo, así como el colchón de conservación de capital, desempeñan aquí un papel importante. Además, pueden elevarse las ponderaciones de riesgo sectoriales para evitar la acumulación de riesgos en el sector inmobiliario. En 2018 se introducirá, además del requisito de capital ponderado por riesgo, una ratio de apalancamiento armonizada en toda la UE. Esta ofrecerá una medida más sólida que la ratio de capital ponderada por riesgo.
Además de las medidas de capital, el paquete CRD IV también introduce requisitos de liquidez para los bancos a fin de evitar desajustes excesivos de vencimientos e iliquidez de mercado. Esto tiene en cuenta que los desajustes excesivos de vencimientos, a veces mediante vehículos de propósito especial, fueron una causa importante de la crisis financiera. Para prevenir concentraciones de exposiciones directas e indirectas, existe el instrumento de limitar las grandes exposiciones. Por último, se han creado nuevos instrumentos de capital que establecen requisitos de capital más elevados para las instituciones financieras de importancia sistémica y otros riesgos sistémicos no cíclicos. Estos instrumentos pretenden reducir los incentivos desalineados y el riesgo moral en el sistema financiero.
Los instrumentos difieren en cuanto al margen de discrecionalidad del supervisor. Algunos instrumentos dejan al supervisor un margen muy reducido o nulo (por ejemplo, la ratio de apalancamiento, el colchón de conservación de capital o las normas de liquidez). En otros casos, el uso de instrumentos se basa en indicadores más o menos formalizados, como la brecha de crédito en el caso del colchón de capital anticíclico. Las medidas del Pilar 2 o la flexibilidad macroprudencial nacional ofrecen una flexibilidad especialmente amplia y se aplican sobre una base puramente discrecional.
Con el conjunto de herramientas de Basilea III, el supervisor macroprudencial dispone de una gran flexibilidad para responder a amenazas a la estabilidad sistémica. La contrapartida de esta flexibilidad es la falta de coherencia de las medidas entre los Estados miembros, así como un menor grado de transparencia, en particular respecto de las medidas del Pilar 2. Además, el margen de discrecionalidad reduce el compromiso, lo que puede retrasar el uso de las herramientas y hace improbable la aplicación de medidas impopulares.
Además, cabe preguntarse si realmente se necesita un número tan elevado de instrumentos. Esto permite a los reguladores responder de manera focalizada a los problemas existentes. Sin embargo, persiste una considerable incertidumbre sobre la eficacia de las herramientas y su interacción con otras herramientas (FMI 2013). Esto se aplica sobre todo a las herramientas para regular los riesgos cíclicos, que, por tanto, deberían utilizarse inicialmente con cautela. La creciente experiencia con los indicadores, el momento oportuno y la dosificación permitiría adoptar una política más basada en reglas, lo que podría ayudar a evitar retrasos y generar un compromiso más firme.
Como ocurre con la regulación microprudencial, existe el peligro de realizar ajustes excesivamente minuciosos, lo que crea la ilusión de un control preciso del riesgo y, al mismo tiempo, abre margen para la interpretación y oportunidades de elusión (arbitraje regulatorio). Al igual que en la regulación microprudencial, hay argumentos a favor de crear mecanismos sólidos que sean eficaces sin exigir que cada caso individual se trate con precisión. Esto incluye, sobre todo, un aumento adicional del capital, capaz de cubrir muchos riesgos sistémicos y reducir eficazmente la prociclicidad. Esto no excluye combinar este requisito con un colchón de conservación de capital «respirable».
Conclusión
En resumen, la nueva supervisión macroprudencial creada en la UE se basa en principios acertados. La estructura federal parece adecuada para la UE. Sin embargo, en la eurozona, la concentración de facultades en el BCE y el consiguiente conflicto de intereses entre la supervisión y la política monetaria pueden ser peligrosos. A nivel nacional, la influencia política debería limitarse estrictamente.
El amplio conjunto de instrumentos y el elevado grado de discrecionalidad permiten a los supervisores responder con flexibilidad a las amenazas para la estabilidad financiera, pero al mismo tiempo entrañan el riesgo de un compromiso limitado y de ajustes excesivamente minuciosos. Serían preferibles medidas más sólidas.
Pero incluso si se mejoran las estructuras institucionales y el conjunto de herramientas, la supervisión y regulación macroprudenciales no son una panacea que pueda garantizar la estabilidad financiera en todo momento. Es importante desarrollar mecanismos eficientes de gestión de crisis y, en particular, de resolución bancaria, que podrían interpretarse, a su vez, como importantes herramientas macroprudenciales. En la eurozona se dieron los primeros pasos en esa dirección con la creación del Mecanismo Único de Resolución.
Existe un riesgo considerable de sobrecargar la supervisión macroprudencial y, con ello, defraudar las elevadas expectativas de los responsables políticos y del público en general. Esto es aún más cierto cuando las medidas excepcionales de política monetaria pueden fomentar la creación de riesgos sistémicos. Dada la eficacia limitada e incierta de los instrumentos macroprudenciales, la política monetaria no debería ignorar las consideraciones de estabilidad financiera ni esperar que la política macroprudencial se encargue por sí sola de la tarea. Más bien, los bancos centrales deben tener en cuenta en sus decisiones los efectos de sus medidas sobre la estabilidad del sistema y estar preparados para hacer frente a las amenazas emergentes para la estabilidad financiera.
Aviso legal: Las opiniones expresadas aquí son las de los autores y no representan necesariamente las de las instituciones a las que están afiliados.
Referencias
Acharya, V y C W Calomiris (2014), «A macroprudential policy framework for the EU and its member states», Macroprudentialism, un libro de VoxEU.org, editado por Dirk Schoenmaker.
Besley, T y S Coate (2003), «Centralized versus decentralized provision of local public goods: A political economy approach», Journal of Public Economics, 87: 2611-2637.
German Council of Economic Experts (2014), Mehr Vertrauen in Marktprozesse, Informe Económico Anual 2014/15, Wiesbaden. Capítulo V: El largo camino hacia una mayor estabilidad financiera en Alemania y Europa.
Hellwig, M (2009), «Systemic risk in the financial sector: An analysis of the subprime-mortgage financial crisis», De Economist 157: 129-207.
FMI (2013), The interaction of monetary and macroprudential policies, Fondo Monetario Internacional, Washington, DC.
Sinn, H W (2001), The new systems competition: A construction principle for Europe, Blackwell Publishing, Malden.
Este artículo se publica en colaboración con Vox EU. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Niklas Gadatsch es economista del German Council of Economic Experts. Tobias Körner es economista del German Council of Economic Experts. Isabel Schnabel es una Johannes Gutenberg University Mainz. Benjamin Weigert es secretario general del German Council of Economic Experts.
Imagen: Una ilustración muestra una moneda de un euro sobre una pantalla plana que muestra los tipos de cambio en Roma. REUTERS/Stefano Rellandini