En las crisis de vivienda, una elevada deuda hipotecaria puede alimentar un círculo vicioso de caída de los precios de la vivienda y desaceleración económica. Como resultado, más hogares dejan de pagar sus hipotecas y la crisis se agrava. Un nuevo documento de trabajo del FMI estudia las diferencias entre las crisis de vivienda y las respuestas de política en Islandia, Irlanda, España y Estados Unidos, y sostiene que las políticas de crisis orientadas a proporcionar un alivio temporal del servicio de la deuda a los hogares en dificultades, seguido de modificaciones duraderas de los préstamos, pueden ayudar a romper este círculo vicioso.
Por qué preocupa a los responsables de política económica la dificultad para pagar hipotecas
La reciente crisis financiera mundial afectó a muchos países, pero aquellos que habían experimentado auges inmobiliarios y tenían una elevada deuda hipotecaria sufrieron, por lo general, recesiones más profundas y prolongadas. Una razón es que las crisis inmobiliarias y el elevado endeudamiento pueden amplificar el impacto inicial. Por ejemplo, los mercados inmobiliarios pueden inundarse de viviendas vendidas forzosamente por hogares muy endeudados. La consiguiente caída de los precios de la vivienda reduce aún más el patrimonio de todos los propietarios y los induce a recortar el consumo, lo que frena todavía más la economía. Vimos cómo se desarrollaba este ciclo en las recientes crisis de vivienda de Islandia, Irlanda, España y Estados Unidos, aunque con distinta intensidad (Gráfico 1).
Sin duda, lo mejor es evitar los ciclos de auge y caída relacionados con la vivienda, como se subrayó en trabajos anteriores sobre la recuperación del mercado inmobiliario. Sin embargo, cuando los impagos hipotecarios se generalizan, hace falta una estrategia para resolver la crisis. Aunque la experiencia demuestra que no existe una solución única para todos los casos, hay algunas políticas que podrían ayudar a frenar la espiral descendente derivada de las graves crisis inmobiliarias.

Dar un respiro mediante una moratoria temporal
En los cuatro países, los prestamistas ofrecieron alivio del servicio de la deuda mediante algún tipo de moratoria temporal, por ejemplo, reduciendo durante un periodo limitado los pagos hipotecarios al importe de los intereses. Aunque una moratoria puede ayudar a los hogares a ajustar su consumo de forma más gradual, también propicia que algunos prestatarios que no atraviesan graves dificultades financieras se aprovechen de la situación. Por tanto, los prestamistas deberían considerar una moratoria temporal solo para prestatarios que estén atravesando una dificultad financiera comprobada, pero tengan perspectivas suficientemente sólidas de recuperar su capacidad para atender el servicio de la deuda. En cualquier caso, los prestamistas deben supervisar de cerca los préstamos sujetos a moratoria.
La ejecución hipotecaria tendrá que desempeñar un papel
La ejecución hipotecaria ha sido generalizada en algunos países, especialmente en Estados Unidos, mientras que en otros, como Irlanda, prácticamente no se ha producido (Gráfico 2).

Es importante recordar que la ejecución hipotecaria tiene tanto beneficios como costos. Por un lado, unos derechos de ejecución sólidos reducen las pérdidas de los prestamistas y limitan el comportamiento oportunista de los prestatarios. Por otro, las ejecuciones hipotecarias a gran escala pueden deprimir los precios de la vivienda y provocar más impagos. Estos efectos negativos cobran mayor importancia en las crisis sistémicas de vivienda.
En algunos países se estableció una moratoria sobre las ejecuciones hipotecarias para aplazar o reducir su actividad. Sin embargo, la experiencia fue, en el mejor de los casos, dispar. Se ha observado que los retrasos en el proceso de ejecución hipotecaria aumentan los impagos oportunistas y los costos generales de reestructuración. En cambio, encarecer temporalmente las ejecuciones hipotecarias mediante tasas o impuestos podría ser más eficaz para incentivar a los prestamistas a considerar alternativas en una crisis sistémica.
Es hora de modificar los préstamos
La modificación de un préstamo es una enmienda única y permanente de sus condiciones que reduce los pagos mensuales del servicio de la deuda. El tipo más común de modificación consiste en ampliar el plazo, lo que reduce los pagos mensuales de amortización.
Las modificaciones de préstamos pueden ayudar a los propietarios de vivienda ahogados por las deudas a superar sus dificultades para atender el servicio de la deuda. La recuperación tras las crisis de vivienda suele provocar un repunte de los ingresos y de los precios de la vivienda, lo que ayuda a muchos hogares muy endeudados a recuperarse. Aunque determinar el tipo adecuado de modificación es difícil en el punto álgido de una crisis, la fase de recuperación facilita mucho establecer condiciones de modificación apropiadas. Por ello, las modificaciones de préstamos durante la recuperación complementan bien los acuerdos de moratoria temporal, que sirven como medida provisional durante la crisis.
Las estadísticas disponibles indican que más del 10 por ciento de las hipotecas fueron objeto de algún tipo de modificación o reestructuración en cada uno de los cuatro países (Gráfico 3). Este resultado contó a menudo con el respaldo de políticas específicas, como el Homeowner Affordable Modification Program (HAMP) en Estados Unidos y los objetivos de reestructuración fijados por los supervisores en Irlanda.

Sin embargo, los elevados costos de renegociación y otros obstáculos, como las normas prudenciales y los impuestos, han impedido un alcance mucho mayor de las modificaciones de préstamos. Por ello, es importante reforzar las políticas cuando sea necesario para reducir las barreras a las modificaciones y, al mismo tiempo, establecer criterios estrictos de elegibilidad para limitar el aprovechamiento indebido. Por ejemplo, los marcos para una renegociación ordenada de la deuda, como un código de conducta o un régimen legal de insolvencia, pueden ayudar a mejorar la coordinación entre prestamistas y prestatarios. Asimismo, las políticas prudenciales o fiscales pueden establecer incentivos adecuados para fomentar las modificaciones de préstamos.
Reducir las dificultades mediante una condonación generalizada de la deuda
La condonación generalizada de la deuda proporciona un alivio inmediato a muchos deudores hipotecarios. En Islandia, la condonación amplia de la deuda se vio facilitada, en parte, porque los acreedores bancarios extranjeros asumieron las pérdidas. Sin embargo, en muchas circunstancias, el beneficio económico de una condonación amplia de la deuda queda eclipsado por su elevado costo inicial, que finalmente tendrían que cubrir los contribuyentes.
En conclusión, las distintas circunstancias de cada país indican que no puede haber un enfoque único para todos. Por tanto, la formulación de políticas debe tener en cuenta tanto los factores específicos de cada país como la fase de la recuperación. Inmediatamente después de las crisis sistémicas de vivienda, las políticas pueden facilitar moratorias temporales para dar un respiro a los hogares muy endeudados, aunque estas deben seguir siendo selectivas y limitadas en el tiempo. En la fase de recuperación posterior, las políticas deberían promover una resolución duradera de las dificultades, también mediante la facilitación de modificaciones de préstamos. Es importante tener presente que la ejecución hipotecaria tiene efectos secundarios negativos, especialmente durante las crisis sistémicas de vivienda. Sin embargo, en algunos casos sigue siendo un instrumento eficaz de resolución y ofrece un incentivo importante para que los prestatarios actúen de forma constructiva.
Este artículo se publica en colaboración con IMF Direct. Su publicación no implica que el Foro Económico Mundial respalde sus opiniones.
Para mantenerse al día sobre la Agenda, suscríbase a nuestro boletín semanal.
Autor: Jochen Andritzky es economista en el Departamento de Estrategia, Políticas y Revisión del FMI.
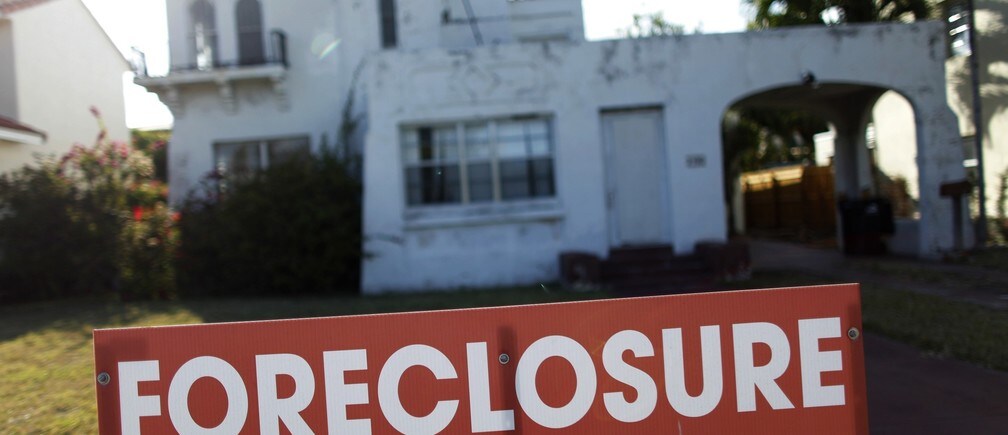
Imagen: Un letrero de venta por ejecución hipotecaria está frente a una casa en Miami Beach, Florida. REUTERS/Carlos Barria




