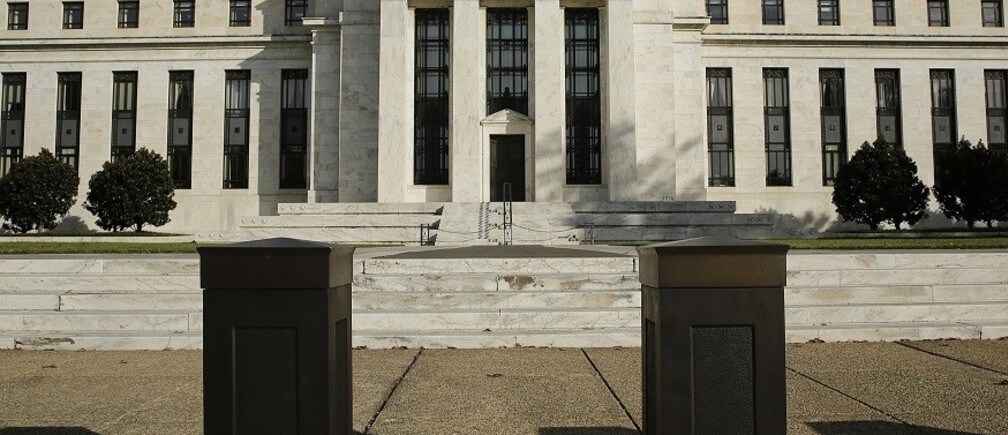
El discurso de Janet Yellen pronunciado el 24 de septiembre en la Universidad de Massachusetts indicó claramente que ella y la mayoría de los miembros del Comité Federal de Mercado Abierto (FOMC) de la Reserva Federal tienen la intención de subir la tasa de interés a corto plazo antes de finales de 2015. Fue especialmente importante que incluyera explícitamente su propia opinión, a diferencia de cuando habló en nombre de todo el FOMC tras su reunión de septiembre. No obstante, dado el historial reciente de la Fed de revisar su posición política, los mercados siguen mostrándose escépticos ante la probabilidad de una subida de tipos este año.
Durante varios meses, la Fed llevaba diciendo que subiría la tasa de los fondos federales cuando el mercado laboral se acercara al pleno empleo y cuando los miembros del FOMC pudieran prever que la inflación anual alcanzaría el 2 %. Sin embargo, aunque ambas condiciones se cumplieron a comienzos de septiembre, el FOMC decidió mantener el tipo sin cambios, explicando que le preocupaban las condiciones económicas mundiales y, en particular, los acontecimientos en China.
No me convencieron. Llevo algunos meses creyendo que la Fed debería empezar a endurecer la política monetaria para reducir los riesgos de inestabilidad financiera provocados por el comportamiento de inversores y prestamistas ante el prolongado período de tipos de interés excepcionalmente bajos desde la crisis financiera de 2008. Los acontecimientos en China no justifican un nuevo retraso.
Consideremos, en primer lugar, las condiciones económicas internas, empezando por el panorama del empleo. Cuando el FOMC se reunió el 16 de septiembre, la tasa de desempleo había bajado al 5,1 %, el nivel que la Fed había identificado previamente como pleno empleo. Aunque todavía hay personas que no encuentran empleos a tiempo completo, llevar la tasa de desempleo por debajo del 5,1 % provocaría, según la Fed, aumentos no deseados de la inflación a la larga.
El panorama actual de la inflación es más confuso. La tasa anual de inflación general de los últimos 12 meses fue de solo el 0,2 %, muy por debajo del objetivo del 2 % de la Fed. Esto reflejó la fuerte caída de los precios de la energía durante el año anterior, con una caída del 13 % en el componente energético del índice de precios al consumo. La tasa de la llamada inflación subyacente (que excluye las compras de energía) fue del 1,8 %. Incluso esa cifra subestima el impacto de la energía en la inflación medida, porque los precios más bajos de la gasolina reducen los costes de transporte, lo que abarata una amplia gama de precios.
La cuestión es sencilla: cuando los precios de la energía dejen de bajar, el índice general de precios subirá hasta cerca del 2 %. Y la previsión mediana de los propios miembros del FOMC sitúa la inflación en el 1,8 % en 2017 y en el 2 % en 2018.
Así pues, si la Fed, por la razón que fuera, quería mantener el tipo de interés sin cambios, necesitaba una explicación que fuera más allá de las condiciones económicas de Estados Unidos. Recurrió a China, que había ocupado muchos titulares en las últimas semanas. China estaba reduciendo sus importaciones globales, lo que podría reducir la demanda de exportaciones estadounidenses. La bolsa china había caído bruscamente, un descenso de alrededor del 40 % desde su máximo reciente. Y China había devaluado bruscamente el renminbi, lo que podría contribuir a reducir los precios de importación —y, por tanto, la inflación— en Estados Unidos.
Pero en lo que respecta al impacto de los problemas de China en la economía estadounidense, hay menos de lo que parece. La demanda de importaciones de China se está ralentizando en línea con el cambio de su estructura económica, que se aleja de la industria y avanza hacia los servicios y el consumo de los hogares. Esto significa que China necesita menos del mineral de hierro y de otras materias primas que importa de Australia y Sudamérica, y menos de los equipos de fabricación especializados que importa de Alemania y Japón. Estados Unidos representa solo el 8 % de las importaciones chinas, y sus exportaciones a China equivalen a menos del 1 % de su PIB. Por tanto, el recorte de las importaciones chinas no podría restar más de unas pocas décimas de punto porcentual al PIB estadounidense, y aun así ese efecto se repartiría a lo largo de varios años.
En cuanto al mercado bursátil —ampliamente considerado una especie de casino para una pequeña fracción de los hogares chinos—, solo alrededor del 6 % de la población china posee acciones. El índice bursátil de Shanghái se disparó de 2.200 hace un año a un máximo de 5.100 a mediados del verano y luego cayó bruscamente, hasta unos 3.000 en la actualidad. Así pues, a pesar de la fuerte caída que recientemente acaparó titulares, las acciones chinas siguen subiendo más de un 30 % respecto a hace un año. Más importante aún, la riqueza y el consumo en China están estrechamente relacionados con los valores inmobiliarios, no con los valores bursátiles.
Por último, la reciente depreciación del renminbi frente al dólar fue de solo el 2,5 %, de 6,2 a 6,35 CN¥, muy por debajo de las caídas de dos dígitos del yen japonés, el euro y la libra esterlina. Así pues, en términos ponderados por comercio, el renminbi está sustancialmente más alto frente a las monedas con las que compite.
Aún más relevante, la depreciación del renminbi y de otras monedas en el último año ha tenido muy poco impacto en los precios de importación de Estados Unidos, porque los exportadores chinos y de otros países fijan sus precios en dólares y no los ajustan cuando cambia el tipo de cambio. Aunque los datos oficiales de Estados Unidos muestran que los precios de importación en general bajaron un 11 % en los 12 meses hasta agosto, esto se debe casi por completo a los menores costes energéticos. Si se excluyen los productos energéticos, los precios de importación solo bajan un 3 %.
Así pues, la Fed tiene razón al afirmar que la inflación es baja por la fuerte caída de los precios de la energía; pero no necesita preocuparse por el efecto de la menor cotización de las monedas de sus principales socios comerciales. Y, de nuevo, cuando el precio de la energía deje de bajar, la tasa de inflación subirá hasta cerca de la tasa subyacente del 1,8 %.
Así pues, salvo que se produzcan cambios sorprendentes en la economía estadounidense, podemos esperar que la Fed empiece a subir los tipos de interés más adelante este año, como ha propuesto Janet Yellen, y que siga subiéndolos en 2016 y en adelante. Solo espero que los suba lo suficiente en los próximos 18 meses para evitar la inestabilidad financiera y la inflación a más largo plazo que podrían derivarse de la larga era de política monetaria excesivamente expansiva.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de la Agenda, suscríbase a nuestro boletín semanal.
Autor: Martin Feldstein es catedrático de Economía en la Universidad de Harvard y presidente emérito de la National Bureau of Economic Research.
Imagen: El edificio de la Junta de la Reserva Federal de Estados Unidos aparece tras barreras de seguridad en Washington. REUTERS/Gary Cameron.




