Los precios del petróleo se han desplomado en los últimos meses. La caída del precio del West Texas Intermediate —de más de 100 dólares por barril el verano pasado a menos de 50 en enero— ha sido considerable tanto en términos relativos como absolutos, comparable al «contrachoque petrolero» de mediados de los años ochenta.1 En principio, este debería ser un factor importante que incorporar a los mercados de divisas, y una lectura superficial de los datos, como la fuerte depreciación del rublo ruso o el reciente abandono de la paridad del dólar estadounidense en Azerbaiyán, parece confirmar esta opinión. Pero, en términos más generales, ¿es cierto que los grandes movimientos de los precios del petróleo van acompañados de cambios en las configuraciones de los tipos de cambio mundiales?
La teoría
Desde un punto de vista teórico, una perturbación del precio del petróleo puede transmitirse al tipo de cambio a través de dos canales principales (véase Bodenstein et al. 2012):
Los términos de intercambio: Una perturbación negativa de los términos de intercambio (por ejemplo, una caída de los precios del petróleo para un país exportador de petróleo) reduce el precio de los bienes no transables en la economía nacional y, con ello, el tipo de cambio real, definido como el precio relativo de una cesta de bienes transables y no transables entre la economía nacional y la extranjera. Como los precios de los bienes no transables pueden ser rígidos, el ajuste del tipo de cambio real también podría requerir una depreciación del tipo de cambio nominal;
Efectos sobre la riqueza: Una perturbación negativa del precio del petróleo transfiere riqueza de los países exportadores de petróleo a los importadores, lo que provoca grandes cambios en los saldos de cuenta corriente y una reasignación de carteras (véase Kilian 2007). Para restablecer la sostenibilidad financiera externa neta de los importadores (exportadores) de petróleo, el tipo de cambio real debe depreciarse (apreciarse) tras una perturbación negativa del precio del petróleo, a fin de mejorar la balanza comercial no petrolera.
Estos canales fundamentales, derivados de modelos intertemporales de manual, suelen indicar que una caída de los precios del petróleo debería ir acompañada de una depreciación real en los países exportadores de petróleo. Sin embargo, en la práctica las cosas pueden ser algo distintas.
El mundo real
Aunque la teoría sugiere que las monedas de los países exportadores de petróleo deberían depreciarse tras perturbaciones negativas de los precios del petróleo (y viceversa ante perturbaciones positivas), en la práctica puede haber fuerzas compensatorias. En primer lugar, es posible que las autoridades monetarias no deseen grandes fluctuaciones del tipo de cambio nominal y contrarresten las presiones cambiarias mediante la acumulación o reducción de reservas de divisas. En segundo lugar, el canal de reparto internacional del riesgo puede proporcionar un estabilizador automático a través de la exposición cambiaria. Dado que los exportadores de petróleo han acumulado un gran volumen de reservas de divisas y suelen tener una posición «larga neta» en moneda extranjera, una caída del precio del petróleo acompañada de una depreciación genera un efecto de valoración positivo —una ganancia neta para ellos en relación con el PIB nacional— y, por tanto, cumple una función estabilizadora. En otras palabras, el tipo de cambio no necesita depreciarse tanto para garantizar la sostenibilidad externa.
Los datos
En Buetzer et al. (2012) y en versiones posteriores, realizamos un análisis empírico minucioso del vínculo entre las perturbaciones petroleras y las configuraciones de los tipos de cambio de las monedas de los países importadores y exportadores de petróleo. Utilizamos una amplia base de datos que comprende 43 países avanzados y emergentes durante un período muestral que abarca de 1986 a 2013. Siguiendo los estudios seminales de Kilian (2009) y Peersman y Van Robays (2009), aplicamos restricciones de signo en un modelo VAR para identificar tres tipos distintos de perturbaciones del precio del petróleo atribuibles a (i) la demanda mundial, (ii) la demanda específica de petróleo y (iii) la oferta de petróleo. En una segunda etapa, analizamos el impacto de estas perturbaciones sobre los tipos de cambio nominales y reales, la acumulación de reservas y un índice de presión en el mercado cambiario, mediante una regresión de panel.
Identificamos tres hechos estilizados:
Para la muestra completa de países, no encontramos pruebas sistemáticas de un vínculo claro entre la balanza comercial petrolera o de materias primas y los movimientos del tipo de cambio real tras las perturbaciones de los precios del petróleo.
Sin embargo, los países exportadores de petróleo (pero no los importadores) tienden a contrarrestar las presiones de depreciación reduciendo sus reservas de divisas, sobre todo después de perturbaciones de la demanda de petróleo, pero también de la demanda mundial (que también reducen los precios del petróleo).
El régimen cambiario sí importa. Los países exportadores de petróleo con monedas flotantes no solo reducen sus reservas de divisas ante perturbaciones negativas de la demanda de petróleo, sino que también experimentan una depreciación nominal. Por lo tanto, en estos países las perturbaciones de la demanda de petróleo son un factor relevante para sus tipos de cambio.
En conjunto, encontramos que las perturbaciones petroleras, en particular las de la demanda de petróleo, determinan las presiones en el mercado cambiario de los países exportadores de petróleo; estas son más visibles en las monedas flotantes y dichos países las contrarrestan aumentando o reduciendo sus tenencias de reservas de divisas. Sin embargo, en términos más generales, observamos que el vínculo entre los movimientos de los precios del petróleo y los tipos de cambio es débil, quizá otra manifestación de la desconexión del tipo de cambio.
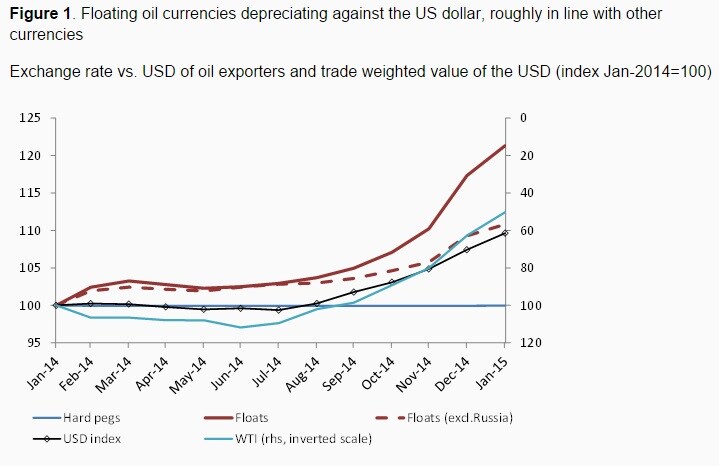
La caída de los precios del petróleo entre junio de 2014 y enero de 2015 constituye un interesante «cuasiexperimento natural», dada su magnitud y su carácter inesperado. Aunque no abordamos este episodio en nuestro artículo, es natural preguntarse qué ocurrió con los tipos de cambio. Como puede verse en la Figura 1, el conjunto de países exportadores de petróleo sí se depreció frente al dólar estadounidense, pero también lo hicieron la mayoría de las demás monedas debido a la fortaleza del dólar durante el mismo período. En particular, si excluimos a Rusia, cuya situación estuvo influida por factores en gran medida idiosincrásicos, no observamos indicios claros de una depreciación adicional de las monedas de los países exportadores de petróleo.
Figura 1. Las monedas flotantes de países exportadores de petróleo se depreciaron frente al dólar estadounidense, aproximadamente en línea con otras monedas
Tipo de cambio frente al USD de los países exportadores de petróleo y valor ponderado por el comercio del USD (índice, ene. de 2014 = 100)
Fuente: Haver y cálculos de los autores.
Notas: Paridades fijas: Omán, Qatar, Arabia Saudita, EAU y Venezuela. Tipos flotantes: Azerbaiyán, Kazakhastan, México, Nigeria, Noruega, Kuwait y Rusia. El índice del USD es el índice nominal amplio ponderado por el comercio de la Junta de la Reserva Federal. WTI es el precio al contado del petróleo, en USD por barril, de la Administración de Información Energética.
Lo que hicieron los países exportadores de petróleo fue reducir sus reservas de divisas para respaldar sus tipos de cambio, en consonancia con nuestras predicciones (véase la Figura 2). Además, y de manera interesante, lo hicieron tanto los países con paridades fijas como aquellos con monedas supuestamente flotantes.
Figura 2. Los países exportadores de petróleo reducen sus reservas internacionales para contrarrestar la perturbación petrolera negativa
Reservas internacionales de los principales países exportadores de petróleo (índice, ene. de 2014 = 100)

Fuente: autoridades nacionales/Haver y cálculos de los autores.\
Notas: Paridades fijas: Omán, Qatar, Arabia Saudita, EAU y Venezuela. Tipos flotantes: Azerbaiyán, Kazakhastan, México, Nigeria, Noruega, Kuwait y Rusia.
Este artículo se publica en colaboración con VoxEU. La publicación no implica la aprobación de las opiniones por parte del Foro Económico Mundial.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Sascha Bützer es economista de la División de Asuntos Monetarios Internacionales del Deutsche Bundesbank y candidato a doctorado en Economía en la Universidad de Múnich. Maurizio Michael Habib es economista sénior del Banco Central Europeo. Livio Stracca es director de la División de Análisis de Política Internacional de la Dirección General de Relaciones Internacionales y Europeas del BCE.
Imagen: Imagen: Un hombre observa un panel de cotizaciones bursátiles frente a una agencia de bolsa en Tokio. REUTERS/Toru Hanai




