La eurozona nunca estuvo tan cerca del «fin del mundo» como en el verano de 2012. Los diferenciales de deuda de los países periféricos de la eurozona se dispararon y el epicentro de la crisis pasó de Grecia y Portugal a economías más grandes, como España e Italia. El 26 de julio de 2012, el presidente del BCE, Mario Draghi, anunció finalmente que el Banco haría «lo que fuera necesario (dentro de [su] mandato)» para salvar el euro. Poco después, el 2 de agosto de 2012, el BCE declaró su intención de realizar compras directas de bonos públicos. El 6 de septiembre de 2012, el Banco formalizó por fin su función de prestamista de última instancia (PUI) mediante el programa de Operaciones Monetarias de Compraventa (OMT), aunque solo para aquellos países de la eurozona que pudieran optar a financiación del Mecanismo Europeo de Estabilidad; es decir, solo para países solventes pero ilíquidos (Wolff 2014). En retrospectiva, ahora está claro que el OMT ha sido uno de los programas más eficaces de la historia reciente de la banca central, pues redujo los diferenciales de crédito en toda la eurozona sin gastar ni un solo euro en su aplicación.
Derecho y economía
No obstante, sigue pendiente un caso ante el Tribunal de Justicia de la Unión Europea contra el programa OMT, después de que el Tribunal Constitucional alemán dictaminara en enero de 2014 que era incompatible con el derecho de la UE. La decisión del tribunal alemán parece basarse en el supuesto implícito de que los drásticos aumentos del riesgo de crédito en la zona del euro eran exclusivamente consecuencia del deterioro de los fundamentos macroeconómicos y, por tanto, que no era «asunto» del BCE interferir en esa relación aparentemente evidente entre los fundamentos y los diferenciales de la deuda soberana (véanse De Grauwe 2014 y Giavazzi et al. 2013). En otras palabras, se suponía implícitamente que un estado determinado de las condiciones económicas en los países de la eurozona siempre correspondería a un único tipo de interés de equilibrio en los mercados de bonos. Bajo esta premisa, cada Estado soberano de la eurozona «merecería» el tipo de interés que paga por sus bonos, que estaría estrechamente ligado a sus fundamentos económicos. En términos sencillos, el drástico aumento del riesgo de impago en muchos países de la eurozona no tenía nada que ver con el pánico del mercado ni con la especulación financiera; los escépticos alemanes lo consideraban el reflejo natural de la mala gestión económica de esos países y, por consiguiente, algo que debía corregirse mediante una mejor gestión (es decir, austeridad y reformas estructurales). ¡Los pecadores tienen que pagar! Por tanto, según esta lógica, no hay necesidad de que el BCE intervenga como PUI en los mercados de deuda, ya que los mercados financieros eficientes pueden distinguir claramente entre prestatarios ilíquidos e insolventes y proporcionar la liquidez necesaria a los primeros. ¿O no? Una visión tan fundamentalista es difícil de conciliar con el mundo financiero actual, en el que, por ejemplo, las «corridas bancarias» provocadas por el pánico de los depositantes se consideran una amenaza potencial para los sistemas bancarios de todo el mundo y se recibe con agrado que los bancos centrales actúen como PUI para los bancos. Si las corridas bancarias son posibles, ¿por qué resulta tan difícil aceptar la posibilidad de corridas contra la deuda soberana en una unión monetaria?
La incomodidad de los economistas ante los equilibrios múltiples
Como señalan Angeletos y Werning (2006) en la introducción de su artículo: «Es una relación de amor y odio. Los economistas están a la vez fascinados e incómodos con los equilibrios múltiples». En los mercados observamos un solo precio en un momento dado y tendemos más a suponer que este refleja un único resultado, determinado de forma exclusiva por cierto conjunto de factores. Esto nos facilita la vida a los economistas, pues nos sentimos más seguros de nuestra capacidad para explicar las cosas y predecir resultados futuros. Si bajo las mismas circunstancias fueran posibles dos o más acontecimientos distintos, ello limitaría seriamente la capacidad explicativa y predictiva de nuestra profesión, por no hablar de nuestro amor propio.
Sin embargo, el statu quo de la economía dominante podría cambiar, aunque lentamente. Pocos recuerdan lo elegantemente que Paul Krugman (1996) defendió los modelos de primera generación de las crisis monetarias, que entonces atribuían toda la culpa a los gobiernos y a la mala gestión de los indicadores económicos. Unos años después, aceptaría los modelos de segunda generación de las crisis monetarias, debidos a Obstfeld (1996), que justificaban la posibilidad de que, para los países con fundamentos intermedios, unas expectativas negativas del mercado se validaran por sí mismas al elevar los tipos de interés y obligar a un gobierno que de otro modo sería solvente a abandonar su paridad cambiaria. La confesión final de Krugman también fue elegante: «Me equivoqué, Maury Obstfeld tenía razón» (1999).
La hipótesis de la fragilidad de la eurozona
En un reciente artículo empírico, retomamos un debate similar en el contexto de las recientes crisis de deuda de la eurozona y examinamos si Paul De Grauwe tenía razón (Saka et al. 2015).1 Como bien saben los lectores de VoxEU, De Grauwe es el primer economista que sostuvo que los mismos argumentos que justifican que las corridas de deuda autocumplidas sean una amenaza grave para los países en desarrollo —a la manera de Calvo (1988)— también se aplican a los países miembros de una unión monetaria. De Grauwe razona que la pérdida de la capacidad de imprimir la moneda en la que se endeudan los Estados individuales provocaría fragilidad entre los miembros de la eurozona y los haría vulnerables a cambios repentinos en el sentimiento del mercado. Pero esa fragilidad podría evitarse si el BCE asumiera la función de PUI (De Grauwe 2011). Así, el programa OMT, incluso sujeto a condiciones estrictas que lo hacen aplicable solo a países ilíquidos pero solventes, debería poder evitar el pánico autocumplido sin intervenir realmente en el mercado (Giavazzi et al. 2013). En efecto, así ocurrió, como demuestra el efecto tranquilizador de la política, aunque nunca llegó a aplicarse.
Está claro que el cambio en la orientación de la política del BCE, anunciado por primera vez en el discurso de Draghi sobre hacer «lo que fuera necesario», representa la función del Banco como PUI en los mercados de deuda de la eurozona. En nuestro artículo, examinamos el comportamiento de los mercados de deuda en torno a esa fecha para determinar si el contagio previamente detectado en la región tenía un componente autocumplido. Si el contagio se debiera únicamente a los fundamentos y a preocupaciones sobre la solvencia, no cabría esperar que el OMT lo detuviera.2
Para aislar el impacto del cambio de política del BCE, analizamos los diferenciales diarios de los swaps de incumplimiento crediticio (CDS) de 10 países de la eurozona durante dos periodos de un año en torno al anuncio implícito del OMT. Mediante un análisis de componentes principales, mostramos que la comovilidad de los diferenciales de la eurozona aumentó significativamente después del anuncio, mientras que antes de la política parecían incidir factores adicionales que afectaban de manera heterogénea a los diferenciales soberanos. Una interpretación puramente fundamentalista de estos hallazgos sería que los mercados percibieron el OMT como un plan de garantía de deuda y que, por tanto, la comovilidad de los diferenciales pudo haber aumentado porque los miembros de la eurozona pasaron a compartir la responsabilidad por la deuda de los demás a través del BCE. Si esto fuera cierto, el OMT tendría que haber distorsionado la relación entre los diferenciales de deuda y los fundamentos, elevando los diferenciales en los países «virtuosos», con buenos fundamentos, y reduciéndolos en los países «pecadores», con malos fundamentos. Para evaluar esto, regresamos los diferenciales trimestrales de CDS de los miembros de la eurozona frente a indicadores macroeconómicos clave de la literatura sobre riesgo de crédito.
Sorprendentemente, la Figura 1 muestra en el panel superior que los diferenciales soberanos más desalineados respecto de los fundamentos correspondían únicamente a los trimestres anteriores al anuncio y solo a países periféricos. Incluso al excluir a los países rescatados, suponiendo que sus diferenciales podrían haberse desvinculado de los fundamentos debido a la pérdida de acceso al mercado, obtenemos los mismos resultados (panel inferior de la Figura 1), pero esta vez solo para España e Italia antes de la política OMT. Parece que, antes de que el BCE asumiera la función de PUI, los diferenciales de estos países se situaban por encima de los niveles que justificaban sus fundamentos.
Figura 1. Diagramas de dispersión y recta de regresión OLS de los diferenciales de CDS de la eurozona frente a los fundamentos macroeconómicos, de mediados de 2011 a mediados de 2013
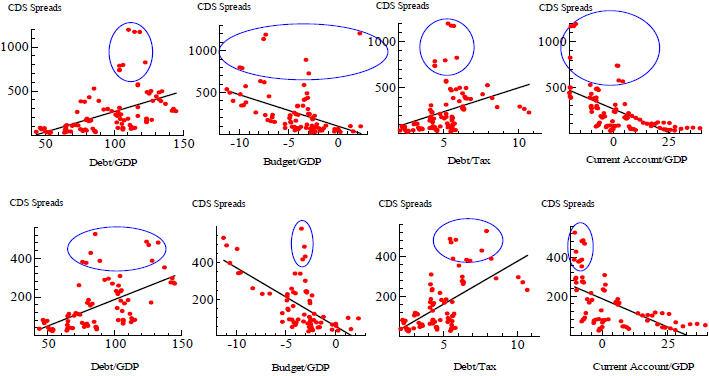
Nota: Los cuatro gráficos del panel superior se basan en observaciones trimestrales agrupadas de 10 países de la eurozona (Austria, Bélgica, Finlandia, Francia, Alemania, Irlanda, Italia, los Países Bajos, Portugal y España), y los del panel inferior corresponden al mismo conjunto de países, excluidos Irlanda y Portugal. El eje Y representa los diferenciales trimestrales de CDS y el eje X representa los indicadores macroeconómicos correspondientes de estos países durante el periodo de dos años comprendido entre mediados de 2011 y mediados de 2013.
Fuente: Saka et al. (2015); cálculos de los autores basados en datos de Datastream, Oxford Economics, World Development Indicators (Banco Mundial) y OCDE.
También comprobamos el poder explicativo de estos indicadores macroeconómicos sobre los diferenciales de CDS en dos periodos separados. Nuestros resultados muestran que los fundamentos importan para explicar los diferenciales de CDS soberanos en ambos periodos, pero ejercen mucha más influencia después de la política OMT. Esto no respalda la opinión de que los diferenciales de deuda ya estuvieran bien alineados con los fundamentos y que el OMT (interpretado erróneamente como un plan de garantía general) distorsionara esa relación.
Nuestro artículo también investiga la presencia de diversas versiones de vínculos de contagio aparentemente ajenos a los fundamentos entre países de la eurozona y países europeos independientes que emiten su propia moneda. Encontramos que esos vínculos de contagio eran más fuertes dentro de la eurozona y que la política OMT los atenuó significativamente, lo que implica que el contagio previamente detectado en la región tenía un componente autocumplido significativo.
Conclusiones
Paul De Grauwe acertó en su diagnóstico de la eurozona como una región frágil y, en consecuencia, en su análisis de las recientes crisis de deuda como fenómenos con un fuerte componente de dinámicas autocumplidas. El OMT ha sido un remedio eficaz para superar la fragilidad. Sin embargo, estas reflexiones no deben ocultar que el euro sigue siendo una construcción incompleta. Es de esperar que en un futuro próximo llegue el día en que la eurozona cuente además con una autoridad fiscal, posiblemente con competencias centralizadas en materia tributaria y redistributiva, de modo que evolucione finalmente hacia una moneda con una unión política y fiscal única. Dada la fuerte resistencia alemana al OMT, nadie puede estar completamente seguro de que la audaz iniciativa de Draghi sobreviva hasta ese día.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autora: Ana-Maria Fuertes es profesora de Econometría Financiera en Cass Business School, City University London. Elena Kalotychou es profesora titular de Finanzas en Cass Business School, City University London. Orkun Saka es candidato a doctorado en Finanzas en Cass Business School, City University London.
Imagen: Una ilustración muestra una moneda de un euro sobre una pantalla plana que presenta tipos de cambio en Roma. REUTERS/Stefano Rellandini




