La deuda pública representa ahora casi el 40 % de la deuda mundial total, la proporción más alta desde mediados de la década de 1960.
La deuda pública pasó de alrededor del 70 % del PIB en 2007 al 124 % del PIB en 2020.
La deuda privada, por su parte, aumentó a un ritmo más moderado, del 164 % al 178 % del PIB, durante el mismo período.
Los responsables de formular políticas deben encontrar el equilibrio adecuado ante el elevado endeudamiento y la inflación creciente.
En 2020 observamos el mayor aumento de la deuda en un solo año desde la Segunda Guerra Mundial, cuando la deuda mundial aumentó hasta alcanzar los 226 billones de dólares, mientras el mundo se veía golpeado por una crisis sanitaria mundial y una profunda recesión. La deuda ya era elevada al comienzo de la crisis, pero ahora los gobiernos deben desenvolverse en un mundo con niveles récord de deuda pública y privada, nuevas mutaciones del virus e inflación creciente.
La deuda mundial aumentó 28 puntos porcentuales, hasta el 256 % del PIB en 2020, según la actualización más reciente de la Base de datos de deuda mundial del FMI.
El endeudamiento de los gobiernos representó algo más de la mitad del aumento, ya que la ratio de deuda pública mundial se disparó hasta un récord del 99 % del PIB. La deuda privada de las sociedades no financieras y los hogares también alcanzó nuevos máximos.
El aumento de la deuda amplifica las vulnerabilidades, especialmente a medida que se endurecen las condiciones de financiación.
Vitor Gaspar, Paulo Medas y Roberto Perrelli
Los aumentos de la deuda son especialmente notables en las economías avanzadas, donde la deuda pública pasó de alrededor del 70 % del PIB en 2007 al 124 % del PIB en 2020. La deuda privada, por su parte, aumentó a un ritmo más moderado, del 164 % al 178 % del PIB, durante el mismo período.
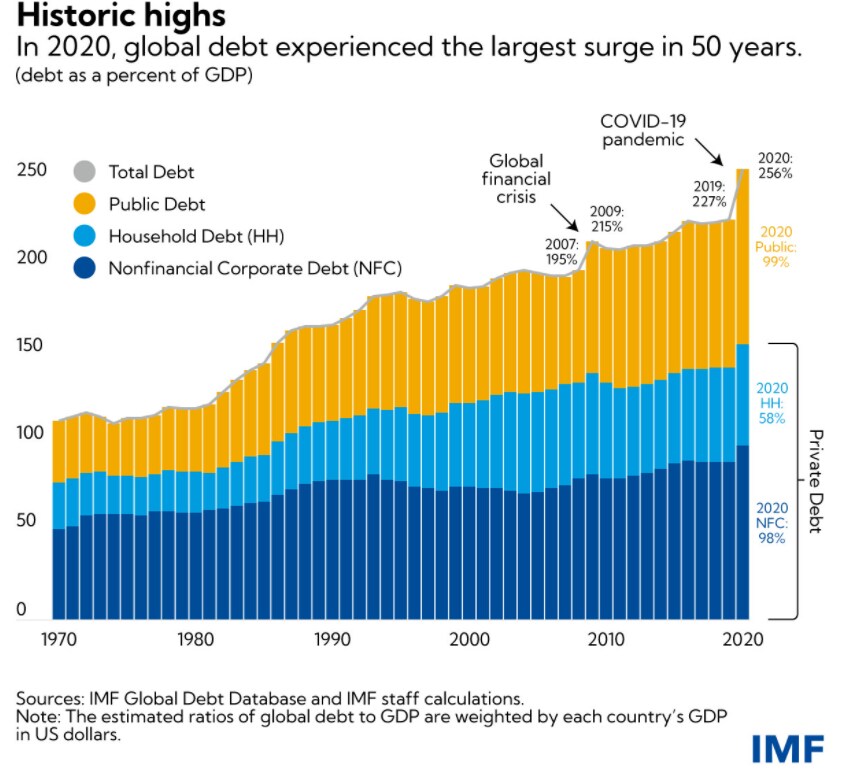
La deuda pública representa ahora casi el 40 % de la deuda mundial total, la proporción más alta desde mediados de la década de 1960. La acumulación de deuda pública desde 2007 se debe en gran medida a las dos grandes crisis económicas a las que se han enfrentado los gobiernos: primero, la crisis financiera mundial y, después, la pandemia de COVID-19.
La gran brecha de financiación
Sin embargo, la dinámica de la deuda difiere considerablemente entre países. Las economías avanzadas y China representaron más del 90 % del aumento de 28 billones de dólares de la deuda en 2020. Estos países pudieron ampliar la deuda pública y privada durante la pandemia gracias a las bajas tasas de interés, las medidas adoptadas por los bancos centrales (incluidas las grandes compras de deuda pública) y unos mercados financieros bien desarrollados. Pero la mayoría de las economías en desarrollo se encuentran en el otro lado de la brecha de financiación: tienen un acceso limitado a los fondos y, a menudo, afrontan tasas de endeudamiento más altas.
Al observar las tendencias generales, vemos dos evoluciones distintas.
En las economías avanzadas, los déficits fiscales se dispararon, ya que los ingresos de los países se desplomaron debido a la recesión y estos pusieron en marcha amplias medidas fiscales a medida que se propagaba la COVID-19. En 2020, la deuda pública aumentó 19 puntos porcentuales del PIB, un incremento similar al registrado durante la crisis financiera mundial a lo largo de dos años: 2008 y 2009. Sin embargo, la deuda privada se disparó 14 puntos porcentuales del PIB en 2020, casi el doble que durante la crisis financiera mundial, lo que refleja la distinta naturaleza de ambas crisis. Durante la pandemia, los gobiernos y los bancos centrales respaldaron un mayor endeudamiento del sector privado para ayudar a proteger vidas y medios de subsistencia. En cambio, durante la crisis financiera mundial, el desafío consistía en contener los daños causados por el excesivo apalancamiento del sector privado.
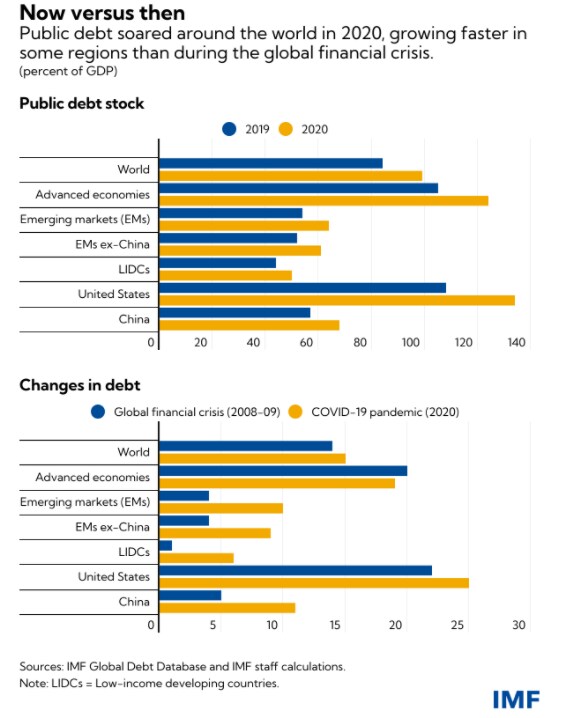
Los mercados emergentes y los países en desarrollo de bajos ingresos afrontaron restricciones de financiación mucho más estrictas, aunque con grandes diferencias entre países. China por sí sola representó el 26 % del aumento de la deuda mundial. Los mercados emergentes (excluida China) y los países de bajos ingresos representaron una pequeña parte del aumento de la deuda mundial, alrededor de 1 a 1,2 billones de dólares cada uno, debido principalmente al incremento de la deuda pública.
No obstante, tanto los mercados emergentes como los países de bajos ingresos también afrontan ratios de deuda elevadas, impulsadas por la fuerte caída del PIB nominal en 2020. La deuda pública de los mercados emergentes alcanzó máximos históricos, mientras que en los países de bajos ingresos subió a niveles no vistos desde principios de la década de 2000, cuando muchos se beneficiaban de iniciativas de alivio de la deuda.
Un difícil acto de equilibrio
El gran aumento de la deuda se justificó por la necesidad de proteger vidas, preservar empleos y evitar una ola de quiebras. Si los gobiernos no hubieran actuado, las consecuencias sociales y económicas habrían sido devastadoras.
Pero el aumento de la deuda amplifica las vulnerabilidades, especialmente a medida que se endurecen las condiciones de financiación. En la mayoría de los casos, los elevados niveles de deuda limitan la capacidad de los gobiernos para apoyar la recuperación y la capacidad del sector privado para invertir a medio plazo.
Un desafío fundamental consiste en encontrar la combinación adecuada de políticas fiscales y monetarias en un contexto de elevado endeudamiento e inflación creciente. Durante la peor fase de la pandemia, las políticas fiscales y monetarias se complementaron favorablemente. Las medidas de los bancos centrales, sobre todo en las economías avanzadas, llevaron las tasas de interés hasta su límite inferior y facilitaron el endeudamiento de los gobiernos.
La política monetaria está reorientando ahora adecuadamente su atención hacia la inflación creciente y las expectativas de inflación. Aunque un aumento de la inflación y del PIB nominal ayuda en algunos casos a reducir las ratios de deuda, es poco probable que sostenga una disminución significativa de la deuda. Cuando los bancos centrales elevan las tasas de interés para evitar que la inflación se mantenga persistentemente alta, aumentan los costos de endeudamiento. En muchos mercados emergentes, las tasas de política monetaria ya han subido y se prevén nuevos aumentos. Los bancos centrales también planean reducir sus grandes compras de deuda pública y otros activos en las economías avanzadas; la forma en que se lleve a cabo esta reducción tendrá consecuencias para la recuperación económica y la política fiscal.
A medida que suban las tasas de interés, la política fiscal tendrá que adaptarse, especialmente en los países con mayores vulnerabilidades relacionadas con la deuda. Como muestra la historia, el apoyo fiscal será menos eficaz cuando las tasas de interés reaccionen; es decir, un mayor gasto (o menores impuestos) tendrá menos efecto en la actividad económica y el empleo, y podría alimentar las presiones inflacionarias. Es probable que se intensifiquen las preocupaciones sobre la sostenibilidad de la deuda.
Los riesgos se agravarán si las tasas de interés mundiales suben más rápido de lo previsto y el crecimiento se debilita. Un endurecimiento significativo de las condiciones financieras aumentaría la presión sobre los gobiernos, hogares y empresas más endeudados. Si los sectores público y privado se ven obligados a reducir su endeudamiento simultáneamente, las perspectivas de crecimiento se deteriorarán.
La incertidumbre de las perspectivas y el aumento de las vulnerabilidades hacen que sea fundamental lograr el equilibrio adecuado entre la flexibilidad de las políticas, la adaptación ágil a las circunstancias cambiantes y el compromiso con planes fiscales creíbles y sostenibles a medio plazo. Esta estrategia reduciría las vulnerabilidades relacionadas con la deuda y facilitaría la labor de los bancos centrales para contener la inflación.
El apoyo fiscal focalizado desempeñará un papel fundamental para proteger a las personas vulnerables (véase el Monitor Fiscal de octubre de 2021).
Algunos países —en particular, aquellos con grandes necesidades brutas de financiación (riesgos de refinanciación) o expuestos a la volatilidad del tipo de cambio— quizá deban ajustarse más rápido para preservar la confianza de los mercados y evitar una tensión fiscal más perturbadora. La pandemia y la brecha mundial de financiación exigen una cooperación internacional sólida y eficaz, así como apoyo a los países en desarrollo.
Virat Singh, Andrew Womer y Yuan Xiang prestaron valiosa asistencia de investigación para actualizar la Base de datos de deuda mundial.