Si suben los precios de la vivienda en Tokio, ¿también suben en Londres?
Cada vez más, la respuesta es sí.
En las últimas décadas, los precios de la vivienda en todo el mundo han mostrado una tendencia creciente a moverse en la misma dirección y al mismo tiempo. ¿A qué se debe este fenómeno y qué implicaciones tiene para la economía mundial? Estas son algunas de las preguntas que los economistas del FMI analizan en el capítulo 3 del último Informe sobre la estabilidad financiera mundial.
Nuestro estudio de 44 ciudades y 40 economías avanzadas y emergentes muestra que la creciente integración de los mercados financieros desempeña un papel importante. Como resultado, los mercados inmobiliarios de un país son más sensibles a las fluctuaciones de otro. Los responsables de formular políticas deberían prestar atención, porque la mayor tendencia de los precios de la vivienda a moverse al unísono puede indicar una mayor probabilidad de desaceleración económica. Es más probable que un shock económico en una parte del mundo afecte a los mercados inmobiliarios de otras partes.
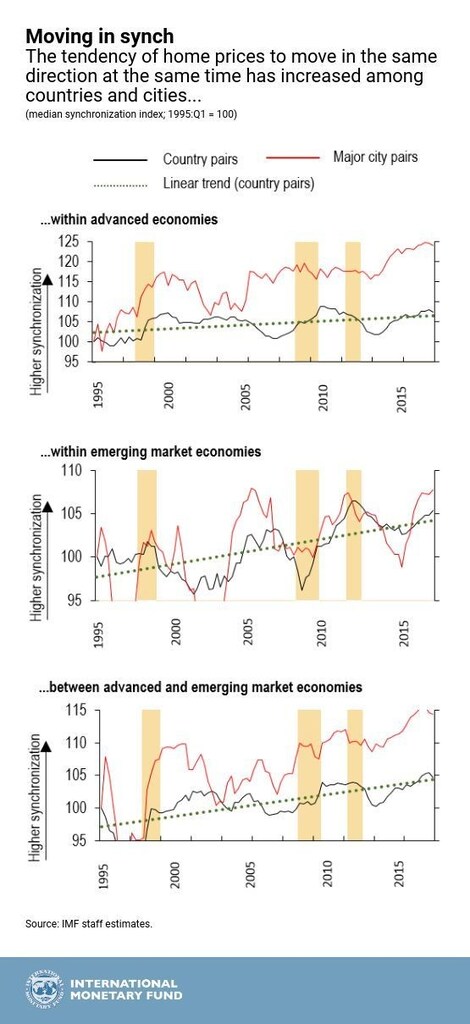
Veamos por qué los precios de la vivienda están más sincronizados en un mundo con integración financiera.
Tipos de interés: Los principales bancos centrales del mundo han mantenido los tipos de interés inusualmente bajos durante mucho tiempo con el objetivo de estimular el crecimiento. Esto ha producido un efecto dominó de bajos costes de financiación en todo el mundo, incluidas las hipotecas baratas, lo que ha contribuido a elevar los precios.
Los inversores institucionales, las firmas de capital privado y los fondos de inversión inmobiliaria han aumentado su actividad en grandes ciudades como Ámsterdam, Sídney y Vancouver en busca de mayores rendimientos.
Las personas adineradas también han adquirido propiedades en los principales centros financieros en busca de lugares seguros donde invertir su dinero (y quizá vivir). Una consecuencia: como las personas adineradas prefieren las propiedades de lujo, sus inversiones elevan al mismo tiempo los precios en barrios caros de lugares como Nueva York y Londres.
Crecimiento económico: Además de los factores financieros, los movimientos coordinados de la economía real contribuyen a este fenómeno. En 2017, el crecimiento repuntó en 120 economías, que representaban tres cuartas partes del PIB mundial. Fue el repunte sincronizado del crecimiento más amplio desde 2010. El crecimiento económico es un importante motor de la demanda de vivienda y, por tanto, de los precios.
Todo esto sugiere que los precios de la vivienda están empezando a comportarse más como los precios de los activos financieros, como las acciones y los bonos, que se ven influidos por inversores de otras partes del mundo. En los países más abiertos a los flujos mundiales de capital, los precios tanto de la vivienda como de las acciones tienden a estar más sincronizados con los mercados mundiales.
Respuestas de política económica
Pero hay una diferencia significativa. La vivienda representa el mayor activo de la mayoría de las familias (así como su mayor pasivo, en forma de hipoteca). Además, los bancos invierten mucho en préstamos inmobiliarios, lo que los hace vulnerables a las fluctuaciones de los precios de la vivienda. Por tanto, los responsables de formular políticas deberían vigilar de cerca los movimientos sincronizados de estos precios, especialmente cuando la actividad o las valoraciones del mercado inmobiliario se consideran excesivas. Afortunadamente, nuestra investigación también muestra que las medidas de política económica para enfriar los mercados inmobiliarios sobrecalentados siguen siendo eficaces y pueden aportar el beneficio adicional de reducir la sincronización de los precios de la vivienda. Entre estas medidas figuran aumentar los impuestos sobre la propiedad y los impuestos de timbre, y limitar el tamaño de un préstamo hipotecario en relación con el valor de la vivienda.
En términos más generales, pueden ayudar las políticas que refuerzan la resiliencia ante los shocks financieros mundiales. Entre ellas figuran los tipos de cambio flexibles, que dan a los responsables de formular políticas más control sobre los costes internos de financiación, así como las políticas para proteger a los consumidores del endeudamiento excesivo durante las crisis del mercado inmobiliario.




