¿Disuaden las empresas establecidas a los nuevos entrantes en un mercado más concentrado? Las teorías económicas muestran ambas posibilidades. Los posibles entrantes tienen incentivos para entrar en un mercado monopolístico debido a los elevados beneficios esperados. Por otro lado, los mercados concentrados podrían hacer probable que las empresas establecidas se coludan para disuadir a los nuevos entrantes. La evidencia empírica ha respaldado, en líneas generales, esta última posibilidad.
No obstante, se ha prestado menos atención a dos cuestiones importantes.
Una de ellas es el análisis de los mercados de bienes intermedios .
Está bien reconocido que separar los mercados de bienes finales e intermedios es relevante, dada su naturaleza diferente (Katz 1989). En particular, el importante papel de un contrato vertical entre compradores y vendedores en los mercados de bienes intermedios podría reforzar la relación entre la concentración del mercado y la entrada.1 Sin embargo, las investigaciones previas han ignorado este punto, principalmente debido a la limitación de datos.
La otra cuestión es la definición de ‘mercado’, que es crucial para determinar los resultados empíricos.
Muchos autores han utilizado simplemente los límites de mercado proporcionados por los recopiladores de datos oficiales. Sin embargo, es difícil elegir entre definiciones de mercado, y las definiciones oficiales a menudo son inadecuadas (Schmalensee 1989). En el análisis, defino el mercado a nivel de comprador-producto. Este planteamiento es crucial para analizar la industria japonesa de autopartes, donde un fabricante de automóviles suele mantener una relación con dos proveedores potencialmente competidores para cada autoparte (Konishi et al. 1996).
El análisis utiliza un conjunto de datos único que registra las transacciones de autopartes entre fabricantes de automóviles y proveedores de autopartes en Japón entre 1990 y 2010.2 La entrada se mide en términos brutos a nivel de producto vendedor-comprador.3 La concentración del mercado se mide mediante el índice de Herfindahl.
¿Es no lineal la relación entre la concentración del mercado y la entrada?
Antes de los resultados principales, se presenta brevemente una visión general de los hechos estilizados.
En primer lugar, los mercados de autopartes en Japón son duopolísticos.
El número medio de vendedores establecidos (es decir, proveedores de autopartes) en el mercado es 2,3. La naturaleza duopolística puede observarse cuando la muestra se divide por tipos de producto.
En segundo lugar, el mercado está muy concentrado.
El índice de Herfindahl medio ronda 0,7.4
En tercer lugar, la entrada representa una gran parte de las transacciones.
Aproximadamente un tercio del total de transacciones en 2008 está compuesto por nuevas transacciones que no existían en 2002.
En cuarto lugar, las empresas multiproducto desempeñan un papel significativo.
Alrededor del 57 % de los vendedores son empresas multiproducto.
¿Existe una relación entre la concentración del mercado y la entrada? La Figura 1 sugiere una relación en forma de U entre la concentración del mercado y la entrada. El eje X se categoriza según el grado de concentración del mercado medido por el índice de Herfindahl. El eje Y muestra el índice de entrada relativa (REI), medido como la razón entre el número de nuevas transacciones que se produjeron entre 2002 y 2008 y el número de mercados en 2002 para cada grado de concentración. Los resultados son coherentes con investigaciones previas para los mercados con un grado de concentración relativamente bajo, comprendido entre 0,2 y 0,6. Sin embargo, parece que la relación se vuelve positiva en el rango de 0,6 a 1. Para contrastar de forma rigurosa la hipótesis de no linealidad, se llevaron a cabo análisis de regresión con diversas pruebas de robustez. Los resultados respaldaron la hipótesis.5
Figura 1. Concentración del mercado y entrada, 2002-08
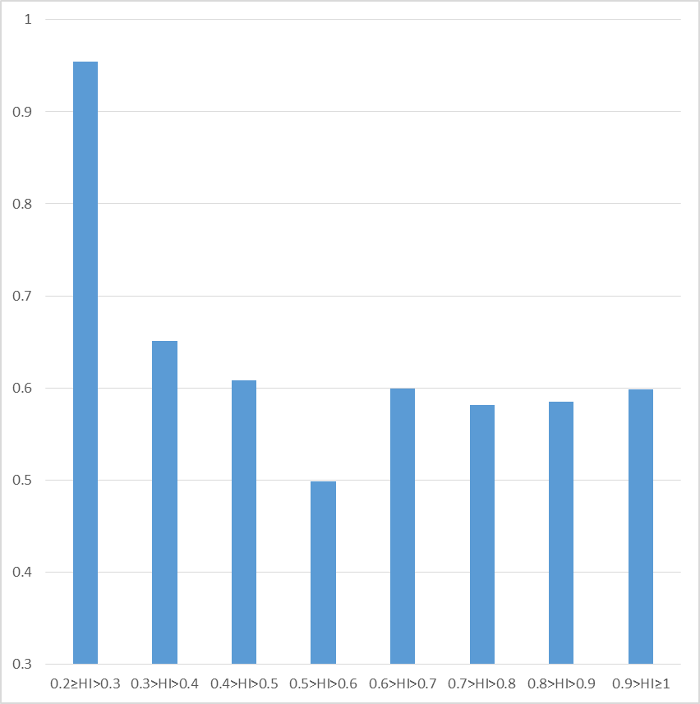
Notas: El eje X se categoriza según el grado de concentración del mercado medido por el índice de Herfindahl (HI). El eje Y muestra el índice de entrada relativa (REI), medido como la razón entre el número de nuevas transacciones producidas entre 2002 y 2008 y el número de mercados en 2002 en cada grado de concentración.
¿Qué causa la relación en forma de U?
Una explicación radica en la correlación negativa entre el tamaño de la nueva entrada y la concentración del mercado, lo que sugiere que los posibles entrantes en mercados concentrados apuntan a un producto de nicho. En un mercado altamente concentrado, las empresas establecidas tienen menos incentivos para disuadir a los nuevos entrantes mientras los competidores potenciales no amenacen sus transacciones consolidadas con los compradores. Es probable que los modelos producidos en pequeño volumen se subcontraten a estas empresas entrantes.
Otra explicación es que los obstáculos para los nuevos entrantes son bajos debido al papel dominante de las empresas multiproducto. Como ya se ha mencionado anteriormente, más de la mitad de los vendedores son multiproducto. Además, la diversificación de las empresas establecidas, en lugar del inicio de nuevos negocios, explica una gran parte de la entrada. Estos hechos implican que un posible entrante ya vende varios productos a un comprador. Por tanto, las ventajas de costes de las empresas establecidas frente a los posibles entrantes se reducen.
¿Sigue cumpliéndose la relación en forma de U cuando el mercado se define a un nivel diferente? Probé el nivel de producto, en lugar del nivel producto-comprador, y la relación en forma de U entre la concentración del mercado y la entrada desaparece por completo.
Implicaciones para las políticas
Los resultados obtenidos en mi estudio tienen implicaciones para la aplicación de las leyes antimonopolio, en particular en lo relativo a las transacciones con condicionalidad exclusiva. Las autoridades antimonopolio emplean la concentración del mercado para examinar la ilegalidad, y se reconoce que cuanto mayor es la concentración del mercado, más probable es que la práctica en cuestión sea contraria a la ley. Sin embargo, los resultados empíricos muestran que la relación entre la concentración del mercado y la entrada es no lineal, probablemente como consecuencia de la naturaleza multiproducto de las empresas. Esto podría llamar la atención sobre los atributos de las empresas al investigar la estructura del mercado. Los resultados también ponen de relieve la importancia de definir un mercado. Los resultados empíricos fueron bastante diferentes según el nivel de mercado definido. Esto podría alertar a las autoridades antimonopolio para que presten especial atención a la delimitación del alcance del mercado al investigar el caso.
Referencias
Aghion, P y P Bolton (1987), “Contracts as a Barrier to Entry”, American Economic Review 77, pp. 388-401.
Katz, M L (1989), “Vertical Contractual Relations”, en R Schmalensee y R D Willig (eds),Handbook of Industrial Organization, Volumen II, North-Holland, pp. 655-721.
Konishi, H, M Okuno-Fujiwara, y Y Suzuki (1996), “Competition through Endogenized Tournaments: An Interpretaion of “Face-to-Face” Competition”, Journal of the Japanese and International Economies 10, pp.199-232.
Nishitateno, S (2015), “Market Structure and Entry: Evidence from the intermediate goods market”, RIETI Discussion Paper, 15-E-081.
Schmalensee, R (1989), “Inter-Industry Studies of Structure and Performance”, en R Schmalensee y R D Willig (eds), Handbook of Industrial Organization, Volumen II, North-Holland, pp. 952-1009.
Yong, J-S (1999), “Exclusionary Vertical Contracts and Product Market Competition”, The Journal of Business 72(3), pp. 385-406.
Notas al pie
1 Por ejemplo, estudios como los de Aghion y Bolton (1987) y Yong (1999) muestran que, en entornos oligopolísticos, un vendedor monopolístico puede disuadir la entrada mediante la firma de contratos de distribución en exclusiva con los compradores.
2 El conjunto de datos se construye a partir de “Jidosha Buhin 200 Hinmoku Seisan-Ryutsu Chosa” (“Report on Production and Transactions of 200 Auto Components”), publicado por Industrial Research and Consulting (en adelante, IRC), una empresa japonesa de investigación de mercados. El IRC proporciona información específica sobre el volumen vendido de 200 tipos de productos por los proveedores de autopartes a los fabricantes de automóviles. Se cubren alrededor de 600 vendedores, principalmente proveedores de primer nivel. Los compradores son 12 fabricantes de automóviles que producen tanto vehículos de turismo como comerciales (por ejemplo, taxis y camiones) en Japón.
3 La entrada se identifica como una nueva transacción entre el proveedor i y el fabricante j para el producto k en el periodo t que no existía en el periodo anterior s (por ejemplo, t = 2008, s = 2002).
4 La alta concentración del mercado se debe en parte al importante papel de las transacciones monopolísticas en la industria japonesa de autopartes (es decir, un comprador adquiere una autoparte específica de un único vendedor).
5 Véase Nishitateno (2015) para más detalles (http://www.rieti.go.jp/jp/publications/dp/15e081.pdf)
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Shuhei Nishitateno es profesor adjunto del Departamento de Política Internacional de la Escuela de Estudios Públicos de la Universidad Kwansei Gakuin.
Imagen: Un trabajador llega a su oficina en el distrito financiero de Canary Wharf, en Londres, el 26 de febrero de 2014. REUTERS/Eddie Keogh




