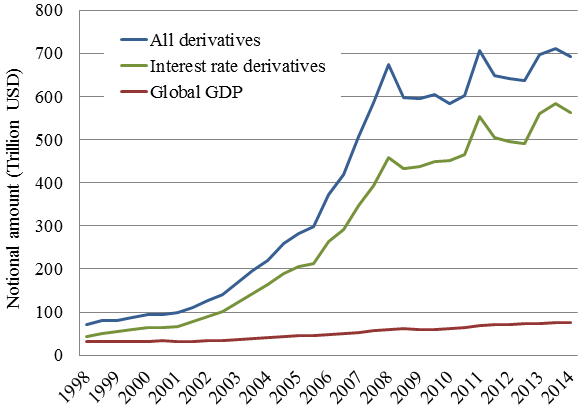
El mercado de derivados sobre tipos de interés es el mayor del mundo, con una exposición nocional agregada de 563 billones de USD a junio de 2014. Su rápido crecimiento durante los últimos 15 años (que se muestra en la Figura 1) ha suscitado preocupación entre los responsables de formular políticas. Actualmente, ninguna teoría ofrece orientación sobre el efecto del uso de derivados en otras decisiones de los intermediarios financieros.
En un artículo reciente, desarrollo un marco para mostrar cómo la cobertura mediante derivados sobre tipos de interés afecta a:
La gestión de riesgos en la banca,
La respuesta de los préstamos bancarios (tanto a las perturbaciones de los tipos de interés como a las reales), y
La aparición de impagos bancarios.
Figura 1. El crecimiento de los mercados de derivados.
¿Qué son los derivados sobre tipos de interés?
Los derivados sobre tipos de interés son contratos mediante los cuales dos partes se comprometen a intercambiar flujos de efectivo futuros de tipos de interés, calculados como porcentajes de una cantidad determinada: el importe nocional. El más popular de estos contratos es el swap de tipos de interés, que permite intercambiar un tipo fijo por uno variable hasta el vencimiento del contrato. Los contratos de derivados tienen propiedades de cobertura: permiten asegurarse frente a algunas realizaciones futuras del tipo a corto plazo, que de otro modo provocarían pérdidas.
Una de las razones por las que los bancos participan activamente en el mercado de derivados sobre tipos de interés es que la mayoría de los flujos de efectivo que reciben (por ejemplo, los préstamos) o pagan (por ejemplo, los préstamos interbancarios) son tipos de interés cuyos vencimientos no coinciden: tienden a «endeudarse a corto plazo» y «prestar a largo plazo». Como consecuencia de este desajuste de vencimientos, las variaciones de los tipos de interés aumentan o reducen la rentabilidad de un banco y pueden provocar su impago.
Derivados y gestión de riesgos
En mi marco, la cobertura está motivada por la existencia de restricciones financieras (como en Froot et al. 1993). Los bancos aspiran a gestionar los fondos internos de modo que dispongan de recursos suficientes cuando surjan oportunidades de préstamo rentables. La falta de fondos obligaría a recurrir a fuentes de financiación externas costosas. Los bancos gestionan los riesgos de forma óptima ya sea
Preservando su capacidad de endeudamiento —es decir, sin endeudarse hasta el límite de sus garantías y conservando efectivo— o
Utilizando derivados para transferir recursos a estados futuros en los que sea óptimo realizar grandes desembolsos en préstamos.
Mi marco contempla dos riesgos a los que se enfrenta un banco, que dan lugar a dos motivos opuestos para la gestión de riesgos.
En el pasivo, el riesgo es que el coste de la financiación mediante deuda sea elevado precisamente en los estados en que las oportunidades de préstamo sean abundantes. Este riesgo genera un incentivo para transferir recursos de estados futuros en los que el tipo a corto plazo sea bajo a estados en los que sea alto.
En el activo, el riesgo es que, dado un coste determinado de financiación mediante deuda, el banco no pueda aprovechar las oportunidades de préstamo que surgen cuando el tipo a corto plazo es bajo, ya que esos estados suelen asociarse con un nivel óptimo de préstamos más alto. Este riesgo genera un incentivo para transferir recursos de estados futuros en los que el tipo a corto plazo sea alto a estados en los que sea bajo.
De la existencia de estas dos fuerzas opuestas —que denomino, respectivamente, motivos de «financiación» e «inversión» para la gestión de riesgos— se desprende que tanto los swaps con pago fijo como los swaps con pago variable pueden utilizarse para cubrir riesgos. En debates anteriores, el hecho de que los bancos utilicen posiciones de pago variable —es decir, se expongan a picos de los tipos de interés— solía considerarse un enigma o una señal de especulación. Muestro que también es compatible con una cobertura genuina.
Derivados y préstamos bancarios
¿Reacciona el crédito de forma distinta ante las perturbaciones? La cobertura mediante derivados induce una política de préstamos «procíclica pero asimétrica». Quienes utilizan derivados pueden asegurarse más fondos para los estados en que surgen oportunidades de préstamo. Por tanto, pueden aprovecharlas mejor, lo que genera cierto carácter procíclico.
Cuando se producen perturbaciones adversas, quienes utilizan derivados tienden a reducir sus préstamos en menor medida. En esos estados, todos los bancos aspiran a restablecer su capacidad de préstamo para periodos futuros. Quienes no utilizan derivados lo hacen simplemente reduciendo los préstamos y conservando efectivo. Quienes sí los utilizan lo hacen en menor medida, pues disponen de un instrumento adicional para garantizar que su capacidad de préstamo sea suficiente en periodos posteriores. Mediante swaps, pueden transferir recursos precisamente a estados futuros en los que sea óptimo conceder muchos préstamos. Reducen menos los préstamos, como también sugiere la evidencia empírica (Purnanandam 2007).
Derivados e impago
A falta de motivos especulativos, ¿reduce la cobertura mediante derivados la aparición de impagos bancarios? Puede hacerlo, pero no necesariamente.
Al considerar el impago, los contratos de swap pueden transferir fondos de estados sin impago a estados de impago, o a la inversa. El hecho de que tanto los swaps con pago fijo como los de pago variable puedan utilizarse para cubrir riesgos implica que ambos efectos pueden producirse. Dado que los estados de impago se asocian con realizaciones elevadas del tipo a corto plazo, el uso de swaps con pago fijo (que tienen valor cuando el tipo a corto plazo es alto) proporciona recursos adicionales precisamente en esos estados y, en consecuencia, reduce marginalmente la aparición de impagos bancarios. Si, por el contrario, se utilizan swaps con pago variable, los impagos serán más frecuentes.
¿Qué efecto predomina? Depende de las fricciones estructurales que generan un incentivo para cubrir riesgos. Si los costes del impago son elevados, evitarlo es una preocupación de primer orden, y se utilizarán derivados para hacerlo.
Si, en cambio, los costes asociados al acceso a financiación externa cuando es óptimo conceder muchos préstamos son elevados en relación con los costes del impago, los bancos utilizan swaps con pago variable con mayor frecuencia. De este modo, transfieren recursos a estados en los que el tipo a corto plazo es bajo, ya que estos estados se asocian con mayores oportunidades de préstamo. Aunque podrán aprovechar mejor las oportunidades de préstamo rentables cuando surjan, también incurrirán en impago con mayor frecuencia cuando el tipo a corto plazo observado sea alto. Por tanto, puede ocurrir que —a falta de motivos especulativos— la cobertura mediante derivados aumente la aparición de impagos.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Guillaume Vuillemey es doctorando en Economía en Sciences Po Paris
Imagen: Se ven un letrero de Bank Street y edificios de oficinas de gran altura en el distrito financiero de Canary Wharf. REUTERS/Luke MacGregor.




